

核心合规导读(Executive Summary):在金融行动特别工作组(FATF)第四轮互评体系与香港法例第615章《打击洗钱及恐怖分子资金筹集条例》(AMLO)的强力驱动下,香港信托或公司服务提供者(TCSP)已从传统的“商事文书代办人”彻底转型为香港国际金融中心反洗钱防线的法定守门人(Statutory Gatekeepers)。根据恒诚商业合规研究组追踪的《2026年香港TCSP行业合规与监管快照白皮书》实证数据,截至2026年7月全港持牌 TCSP 虽达 7,412 家历史峰值,但七年间累计退出高达 4,038 家次,公司注册处更已公开 93 宗针对违规秘书机构的纪律处分(累计罚款 HK$ 1,478,500)。对于搭建了“BVI—开曼—泽西家族信托—有限合伙基金(LPF)—香港控股/运营公司”多层离岸架构的跨国集团、私募基金与高净值家族而言,任何试图通过复杂股权嵌套逃避最终实益拥有人(UBO)25% 穿透核查、利用名义股东代持协议(Nominee Arrangement)隐瞒《重要控制人登记册》(SCR)法定披露,或委任缺乏 AMLO 附表2合规底稿留痕能力的廉价挂名秘书,不仅将触发《公司条例》(第622章)第653ZE条最高罚款 HK$ 300,000 及监禁 2 年的刑事追责,更会在公司注册处突击现场抽查(On-site Inspection)与商业银行 KYC 复核中引发账户冻结及架构瘫痪。本白皮书从国际公约、香港成文法条与一线审计底稿出发,为您全景构筑穿透式监管时代的终极合规防线。
一、监管制度升级背景:FATF 国际互评导向与香港法例第615章《打击洗钱条例》(AMLO)立法演进
在2018年以前,香港的公司秘书与注册代理行业曾长期处于“重商事效率、轻反洗钱穿透”的宽松时代。当时,任何商业机构或自然人只需持有普通商业登记证(BR),即可在无专门反洗钱牌照约束下批量代办香港公司及离岸壳公司。然而,随着巴拿马文件(Panama Papers)等国际离岸泄密事件引发全球监管震荡,金融行动特别工作组(Financial Action Task Force, FATF)对跨国洗钱、恐怖分子资金筹集及大规模毁灭性武器扩散融资(AML/CFT/CPF)的规管重心,正式从传统商业银行(Financial Institutions)全面延伸至“指定非金融企业及行业(Designated Non-Financial Businesses and Professions, DNFBPs)”。
1.1 FATF 第22、24、25项建议:为什么持牌 TCSP 被定性为全球金融安全的“第一道闸门”?
作为自1991年起即加入 FATF 及自1997年起加入亚太反洗钱组织(APG)的核心成员,中国香港的商事与金融立法直接对标 FATF《40项建议》(The FATF Recommendations)。在 FATF 的国际监管框架中,有三项核心建议直接重塑了香港公司秘书与信托服务业的底层法理:
- FATF 第22项建议(R.22:DNFBPs — 客户尽职审查 Customer Due Diligence)与第23项建议(R.23:其他措施):FATF 明确指出,犯罪集团与跨境逃税者往往利用律师、会计师及信托或公司服务提供者(TCSPs)搭建复杂的空壳公司网络,以掩盖非法资金的真实来源。因此,当 TCSP 代表客户筹组公司、担任或安排他人担任董事/公司秘书/合伙人、提供注册办事处或通讯地址、担任信托受托人,或担任/安排他人担任名义股东(Nominee Shareholder)时,必须履行与金融机构同等级别的客户尽职审查(CDD)及备存纪录义务。
- FATF 第24项建议(R.24:法人透明度与实益拥有权 Transparency and Beneficial Ownership of Legal Persons,2022年3月重大修订):要求各司法管辖区采取“多管齐下(Multi-pronged Approach)”机制,确保执法机关能够及时获取充分、准确及最新的法人实益拥有权(Beneficial Ownership)信息,并严厉打击滥用不记名股份(Bearer Shares)及未披露的名义股东/名义董事安排(Nominee Arrangements)。
- FATF 第25项建议(R.25:法律安排的透明度与实益拥有权 Transparency and Beneficial Ownership of Legal Arrangements,2023年2月重大修订):针对普通法系特有的明示信托(Express Trusts)及类似法律安排,强制要求受托人及 TCSP 穿透识别并核实信托的财产授予人(Settlor)、受托人(Trustee)、保护人(Protector)、全部受益人或受益人类别(Beneficiaries or Class of Beneficiaries),以及任何对信托行使最终有效控制权(Ultimate Effective Control)的自然人。
为了迎接2018–2019年 FATF 对香港开展的第四轮相互评估(Fourth Round Mutual Evaluation),香港特区立法会于2018年1月同步通过了两大里程碑式的修例法案,并统一于 2018年3月1日 正式实施:
- 第一支箭(针对服务商的牌照与 AML 规管):《2018年打击洗钱及恐怖分子资金筹集(修订)条例》在香港法例第615章《打击洗钱及恐怖分子资金筹集条例》(AMLO)中新增第5A部(规管信托或公司服务提供者,第53A至53ZZE条),将 AMLO 附表2(关于客户尽职审查及备存纪录的规定)全面延伸适用于持牌 TCSP;
- 第二支箭(针对香港公司的控制权穿透备查):《2018年公司(修订)条例》在香港法例第622章《公司条例》第12部第2分部新增第2A次分部(重要控制人登记册 Significant Controllers Register, SCR,第653A至653ZM条),强制所有在香港成立的公司(上市公司除外)识别并备存实益控制人名册。
正是凭借这套严密的“双轨立法”与执法体系,香港于 2019年9月 正式通过 FATF《香港第四轮相互评估报告》(Mutual Evaluation Report),成为亚太区首个在第四轮互评中获评“总体合规有效”的司法管辖区。随后,香港于 2023年6月1日 进一步实施《2022年打击洗钱及恐怖分子资金筹集(修订)条例》及公司注册处修订版《打击洗钱及恐怖分子资金筹集指引(持牌信托或公司服务提供者适用)》,对信托实益拥有人定义、前任政治人物(Former PEP)风险评估及非面对面数码身份识别(Digital Identification Systems)进行了全面升级。
1.2 香港法例第615章 AMLO 第5A部与附表2的法律威慑力:从发牌门槛到93宗纪律处分实证
在现行香港法例第615章 AMLO 框架下,任何机构或个人在香港经营“信托或公司服务业务”(详见 AMLO 附表1第1部第1条定义),必须向香港公司注册处处长(Registrar of Companies)申领 TCSP 牌照(例如恒诚 HC Business Limited 持有的法定牌照编号:TC006431),并持续通过严苛的法定审查:
- 第53H至53I条“适当人选测试(Fit and Proper Test)”:公司注册处处长在审批发牌及每 3 年(第53O条法定有效期)续牌时,不仅审查持牌法团本身,更穿透审查其每一名最终拥有人(Ultimate Owner)、合伙人及董事是否曾犯洗钱/恐怖分子筹资罪行、欺诈/舞弊/不诚实罪行,是否曾违反 AMLO 规定,以及是否属未获解除破产的破产人或清盘中法团。
- 第53F条“无牌经营刑事重罪”:任何人如无 TCSP 牌照而在香港经营信托或公司服务业务,即属刑事犯罪,一经定罪,最高可处罚款 HK$ 100,000 及监禁 6 个月;如属持续罪行,则在罪行持续期间每一日另处罚款 HK$ 2,000。
- 第53Z条“处长纪律处分四重武器”:一旦持牌 TCSP 违反 AMLO 附表2的任何客户尽职审查(CDD)或备存纪录规定,或违反发牌条件,公司注册处处长有权行使法定纪律处分权:① 公开谴责(Publicly Reprimand);② 命令在指明日期前采取纠正行动(或补救行动,Remedial Action);③ 命令缴付最高达 HK$ 500,000 的行政罚款(Pecuniary Penalty);④ 暂时吊销(Suspend)或正式撤销(Revoke)TCSP 牌照。
根据恒诚商业合规研究组在《2026年香港TCSP(信托或公司服务)行业白皮书》中对 2019年1月至2026年7月共 103 个月度官方快照的穿透统计,香港公司注册处的监管绝非停留在纸面条文,而是形成了高压淘汰机制:
| 监管与行业实证维度 | 官方权威快照与执法统计数据(截至2026年7月) | 对应法律渊源(第615章 AMLO & 第622章《公司条例》) | 对跨国企业与离岸架构实控人的核心合规启示 |
|---|---|---|---|
| 全港持牌人与存量大换血 | 现存持牌人 7,412 家(法团 7,221 家占 97.4%,个人 191 家占 2.6%);七年累计新增 5,304 家次,累计退出(注销/撤销/不续期)高达 4,038 家次;2019年首批持牌人7年存续率仅 59.1%。 | AMLO 第5A部第53G条(批给牌照)、第53O条(3年有效期续牌审查)、第53R条(撤销或暂时吊销牌照)。 | 超四千家秘书机构在三年续牌或合规整顿中出局;委任缺乏长期存续实力的廉价代办极易导致企业沦为“失联孤儿公司”。 |
| 空间共址(Co-location)风险 | 全港共有 838 个共享房间地址挂靠了 ≥2 家持牌人,涉及 2,197 家机构(占全港 29.6%),单一房间最高同时挤入 18 家 TCSP。 | 《公司条例》第653H条(SCR 备存地点)及注册处《电子水牌及注册办事处指引》。 | “秘书楼”高密度共址一旦有一家 TCSP 涉洗钱被查封,同址数百家企业将遭受池鱼之殃与银行账户批量风控冻结。 |
| 公开纪律处分与罚款大盘 | 累计公布 93 宗针对违规秘书公司的纪律处分(涉及 91 家独立机构),累计罚款总额 HK$ 1,478,500(单宗最高罚款 HK$ 90,000),其中 24 宗被强制下达整改命令,23 家受罚后彻底退出市场。 | AMLO 第53Z条(处长纪律处分权:公开谴责、整改令、最高 HK$ 500,000 罚款)。 | 93 宗判例 100% 源于触犯 AMLO 附表2(CDD 不足、未筛查 PEP、非面对面开户未核证、缺失 AML 内部管控及底稿遗失)。 |
| 法定尽调与备存强制红线 | 业务关系建立前必须完成 CDD 及 UBO 穿透核实;非面对面开户须采取额外核证;所有 CDD 档案及交易纪录须在业务关系结束后备存至少 5 年(SCR 历史记录 6 年,税务账簿 7 年)。 | AMLO 附表2第2条(CDD)、第9条(非面对面)、第10/15条(PEP/EDD)、第19/20/23条(管控与备存)。 | 正规持牌 TCSP 索取股权架构图、资金来源证明及 CPA 核证文件并非“刻意刁难”,而是保护客户免受刑责与银行关户的法定动作。 |
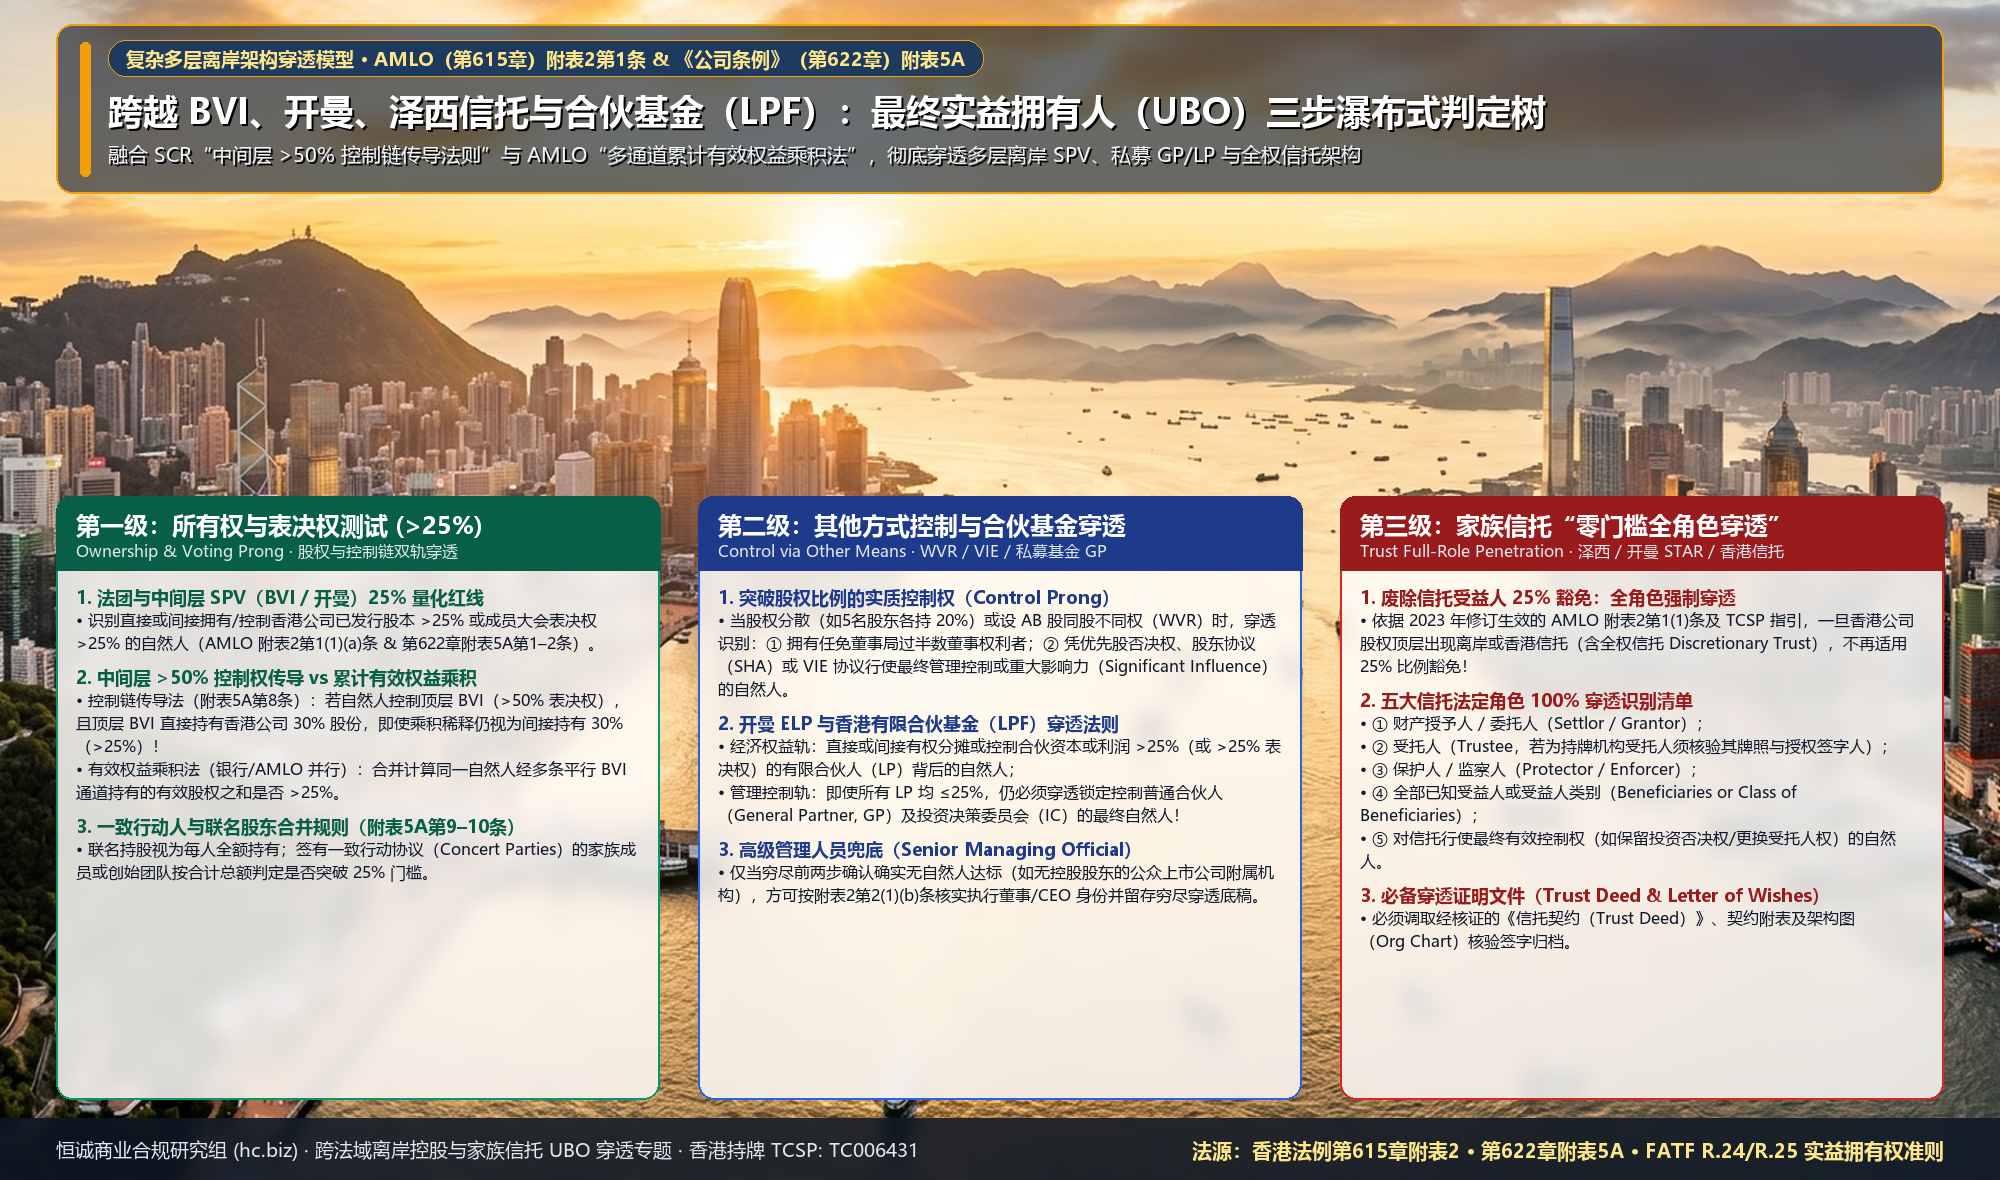
二、复杂多层离岸控股的穿透逻辑:跨 BVI、开曼、泽西信托及合伙基金的 UBO 25% 门槛与控制权判定树
在跨境红筹上市、美元私募股权基金(PE/VC)并购以及家族财富传承架构中,香港公司极少由自然人直接 100% 持股,而是处于“泽西岛/开曼家族信托 → 英属维尔京群岛(BVI)多层控股 SPV → 开曼群岛上市主体或豁免有限合伙基金(ELP)→ 香港特殊目的公司(HK SPV)”的底端。面对跨越三至四个法域的复杂架构,持牌 TCSP 与合规官究竟如何根据香港AMLO(第615章)附表2第1条及《公司条例》(第622章)附表5A,精准锁定最终实益拥有人(Ultimate Beneficial Owner, UBO)?
2.1 三步瀑布式(Three-Step Waterfall)最终实益拥有人判定树模型
无论中间嵌套了多少层 BVI、开曼、塞舌尔、萨摩亚或特拉华州法团,香港反洗钱法与公司法确立的第一条铁律是:最终实益拥有人(UBO)必须是真实存在的“自然人(Natural Person / Individual)”(唯一例外是该客户或其中间控股母公司本身为受认可证券市场挂牌的公众上市公司、政府机构或受规管金融机构,可适用 AMLO 附表2第4条简化尽职审查 SDD)。针对非上市跨国控股架构,持牌 TCSP 必须严格遵循以下“三步瀑布式判定树(Cascading Decision Tree)”进行穿透:
- 第一步:所有权与表决权量化穿透测试(Ownership & Voting Prong —— >25% 法定门槛)
依据 AMLO 附表2第1(1)条对“就法团而言的实益拥有人”的定义及《公司条例》附表5A第1、2条,首先核查是否存在任何自然人:- 直接或间接拥有或控制该香港法团已发行股本的 25% 以上(即 >25%,注意:AMLO 附表2与《公司条例》SCR 的法定表述均为“more than 25%”,但在国际银行 KYC 与香港 CRS 控权人穿透实务中,通常将刚好等于 25% 的临界股东一并纳入穿透核查以防合规擦边风险);或
- 直接或间接有权在该香港法团的成员大会(股东大会)上行使 25% 以上(>25%)的表决权,或控制该数目表决权的行使。
- 第二步:通过其他方式行使控制权测试(Control via Other Means Prong —— 实质支配权穿透)
当股权因多轮融资或合伙人平分而被稀释至全员 ≤25%(例如 5 名创始股东分别通过 5 家 BVI 公司各持有香港公司 20% 股权),或者存在特殊公司治理安排时,绝不意味着“没有 UBO”!持牌 TCSP 必须同步(就所有权与控制权并行识别)或递进启动控制权测试,识别符合以下任一条件的自然人:- 直接或间接持有委任或罢免该法团董事局过半数董事的权利(《公司条例》附表5A第3条);
- 通过不同投票权架构(WVR / AB股,如A类股每股10票)、优先股一票否决权(Protective Provisions / Veto Rights)、股东协议(Shareholders’ Agreement, SHA)、一致行动人协议(Concert Party Agreement)或可变利益实体(VIE 独家技术服务与表决权委托协议),对该法团的管理行使最终控制权(Ultimate control over the management,AMLO 附表2第1(1)(a)(iii)条)或有权利/实际上发挥重大影响力或控制(Significant influence or control,《公司条例》附表5A第4条)。
- 第三步:高级管理人员兜底测试(Senior Managing Official Fallback —— AMLO 附表2第2(1)(b)条)
唯有当持牌 TCSP 穷尽第一步(股权/表决权穿透)与第二步(其他方式控制穿透),并在合规底稿中完整记录了每一层股权结构后,确认确实不存在任何一名自然人符合上述实益拥有人条件时,方可启动兜底规则——识别担任该客户高级管理人员(Senior Managing Official,如执行董事 Managing Director、行政总裁 CEO 或拥有核心日常经营决策权的高管)的自然人,并核实其身份。
2.2 跨法域多层架构穿透的核心算法博弈:“中间层 >50% 控制权传导法则” vs “累计有效权益乘积法”
在跨国集团尽调实务中,最容易引发法务争议的莫过于“间接持股(Indirect Holding)”的数学计算方式。假设自然人张先生持有开曼公司(Cayman Co)60% 股权,开曼公司持有 BVI 公司(BVI Co)60% 股权,而 BVI 公司直接持有香港公司(HK Co)30% 股权:
- 如果按纯粹的算术乘积计算(Effective Equity Multiplication):
60% × 60% × 30% = 10.8%(表面上低于 25%); - 但张先生在法律上是否属于香港公司的 UBO 及重要控制人(Significant Controller)?答案是:100% 属于!必须穿透登记!
原因在于,香港《公司条例》(第622章)附表5A第8条(《间接持有的股份或权利》)与公司注册处《重要控制人登记册备存指引》确立了严密的“中间层多数控制传导法则(Majority Stake Chain Rule,即 >50% 控制链不打折传导)”,而 AMLO 附表2尽调则采用“控制链传导 + 有效乘积合并”双轨从严标准:
- 法则一:中间层 >50% 控制权全额传导法则(Control Chain Rule,《公司条例》附表5A第8条)
只要自然人沿着控股链条自上而下,对每一个中间层法人团体(Cayman Co 与 BVI Co)均享有“多数权益(Majority Stake,即持有 >50% 表决权、有权任免过半数董事,或对其行使支配性控制)”,那么他在底端直接股东(BVI Co)对香港公司所持有的 30%(>25%) 股份就不作任何算术乘积折算,而是 100% 全额传导!因此,张先生在法律上被直接视为间接持有香港公司 30% 股份(突破 25% 门槛),必须列入 SCR 并完成 AMLO 附表2 实益拥有人核验。 - 法则二:多通道平行持股的“累计有效权益乘积法”(Effective Ownership Aggregation,AMLO 附表2从严准则)
反之,若自然人李女士为了规避单线 >50% 控制,故意搭建了 3 家平行的 BVI 公司(BVI-1、BVI-2、BVI-3),她在每家 BVI 公司中各持有 45% 股权(均未超 50%),而这 3 家 BVI 公司分别持有香港公司 20% 股权(单家也均未超 25%)。虽然单看任何一条链路均未触发附表5A第8条的单一 >50% 控制链,但她通过三条通道在底端香港公司享有的累计有效经济权益(Effective Economic Interest)高达:(45% × 20%) × 3 = 27% (>25%)!在 AMLO 附表2反洗钱穿透及香港商业银行 KYC 审查中,必须将同一自然人跨多条离岸通道的有效股权乘积合并累加,认定李女士为持有 27% 有效权益的 UBO! - 法则三:联名股东与一致行动人合并计算法则(Joint Holders & Concert Parties,附表5A第9、10条)
若两名或以上人士联名持有(Jointly hold)超过 25% 的股份或权利,在法律上每一名联名持有人均被视为单独持有该全部超 25% 的股份(第9条);若多名家族成员(如夫妻、父子)或投资人之间存在共同行使表决权的协议或安排(Joint Arrangement,第10条),且他们所持股份或表决权合计超过 25%,则该安排下的每一名签署方均必须被识别并登记为重要控制人及 UBO!
2.3 私募股权基金(开曼 ELP / 香港 LPF)与家族信托(泽西 / 开曼 STAR / 香港信托)的特殊穿透模型
当香港公司的顶层股东并非普通股份有限公司,而是私募合伙制基金或离岸家族信托时,AMLO 附表2第1条规定了更为严苛的专项穿透法则:
| 特殊离岸顶层架构类型 | AMLO 附表2第1条及《公司条例》附表5A 法定穿透规则 | 必须穿透识别并核实身份的自然人角色清单 | TCSP 案卷必备核证文件清单(Certified True Copies) |
|---|---|---|---|
| 私募股权合伙制基金 (如开曼豁免有限合伙 Cayman ELP、香港有限合伙基金 HK LPF 第637章) | 双轨并行穿透(经济权益轨 + 管理控制轨): ① 依据 AMLO 附表2第1(1)(b)条,识别直接或间接有权分摊或控制合伙资本或利润 >25%、或行使 >25% 表决权的自然人; ② 识别对该合伙的管理行使最终控制权(Ultimate Control)的自然人。 | • 大额有限合伙人(LP)背后的自然人:仅针对出资份额或利润分摊占比 >25% 的 LP 向上穿透至自然人(若所有 LP 均 ≤25%,则免于穿透小额被动 LP); • 普通合伙人(General Partner, GP)与投资经理(IM)实控人:无论 GP 出资比例多低(通常仅 1%),GP 掌握基金全部管理与表决权,必须 100% 穿透识别控制 GP 董事会及投资决策委员会(IC)的自然人! | 1. 经核证的合伙注册证书(Certificate of Registration of ELP/LPF); 2. 经核证的《有限合伙协议(LPA)》及出资人认缴明细表(Schedule of Partners / Cap Table); 3. GP 公司的全套注册文件、董事名册及实控人/IC委员身份证件与地址证明。 |
| 离岸与香港家族信托 (如泽西岛 Jersey Trust、根西岛信托、开曼 STAR Trust、BVI VISTA 信托或香港全权信托 Discretionary Trust) | “零门槛全角色穿透”(Zero-Threshold Full-Role Penetration): 经《2022年打击洗钱(修订)条例》(2023年6月生效)修订后,AMLO 附表2第1(1)(c)条彻底废除了旧法下“享有既得利益 >25% 受益人”的比例门槛,对齐 FATF R.25 与 CRS 标准,实行信托全角色无死角穿透! | 无论受益份额大小或是否属全权酌情信托,必须 100% 识别以下五类人士: ① 财产授予人 / 委托人(Settlor / Grantor); ② 受托人(Trustee)(若为持牌机构受托人,核验其信托牌照及授权代表); ③ 保护人 / 监察人(Protector / Enforcer); ④ 全部已知受益人(Beneficiaries)或受益人类别(Class of Beneficiaries); ⑤ 任何对信托行使最终有效控制权的自然人。 | 1. 经核证的《信托契约(Trust Deed / Settlement Deed)》正本或摘录页(含各方签署页及附表); 2. 补充契约(Deeds of Addition/Exclusion of Beneficiaries)及意愿书(Letter of Wishes,如适用); 3. 委托人、保护人、已知受益人及控制人的身份证件、地址证明与委托人财富来源证明(SoW)。 |
| 可变资本公司 / 独立投资组合公司 (如开曼 SPC、香港开放式基金型公司 OFC) | 管理股(Management Shares)与参与股(Participating Shares)分立穿透: 区分掌握 100% 股东会表决权的管理股股东,与享有特定子基金(Sub-fund / Segregated Portfolio)经济收益的参与股股东。 | • 管理股穿透:穿透持有 >25% 表决权的管理股背后的基金发起人/管理团队自然人; • 参与股(子基金层面)穿透:针对持有该特定投资香港公司的子基金(SP)>25% 资产净值份额的单一投资人向上穿透至自然人。 | 1. 公司注册证书与组织章程大纲及细则(M&AA); 2. 私募配售备忘录(PPM)与子基金补充文件; 3. 管理股与参与股股东名册(Register of Members)及管理人牌照(如香港 SFC 第9类牌照)。 |
三、名义安排(Nominee Arrangement)的司法边界:代持协议在 SCR 下的穿透披露与第653ZE条刑事责任
在商事实践中,出于商业竞业保密、避免竞争对手通过香港公司注册处网上查册中心(ICRIS)轻易窥探投资布局,或者为了便利跨境文件签署,许多内地及海外实控人会采用“名义安排(Nominee Arrangement)”——即由一名名义股东(Nominee Shareholder / 显名代持人)与幕后真实出资人(Principal / 隐名委托人)签署《股份代持协议(Nominee Shareholding Agreement)》或单方《信托声明书(Declaration of Trust)》,由代持人在公开注册文件上持有股份。
在此,我们必须以最严谨的法理态度厘清一个核心误区:在香港普通法与现行成文法下,“名义股东代持”本身并不违法,但企图利用代持协议向持牌 TCSP、商业银行及《重要控制人登记册》(SCR)隐瞒幕后真实委托人身份,则是彻头彻尾的刑事犯罪!
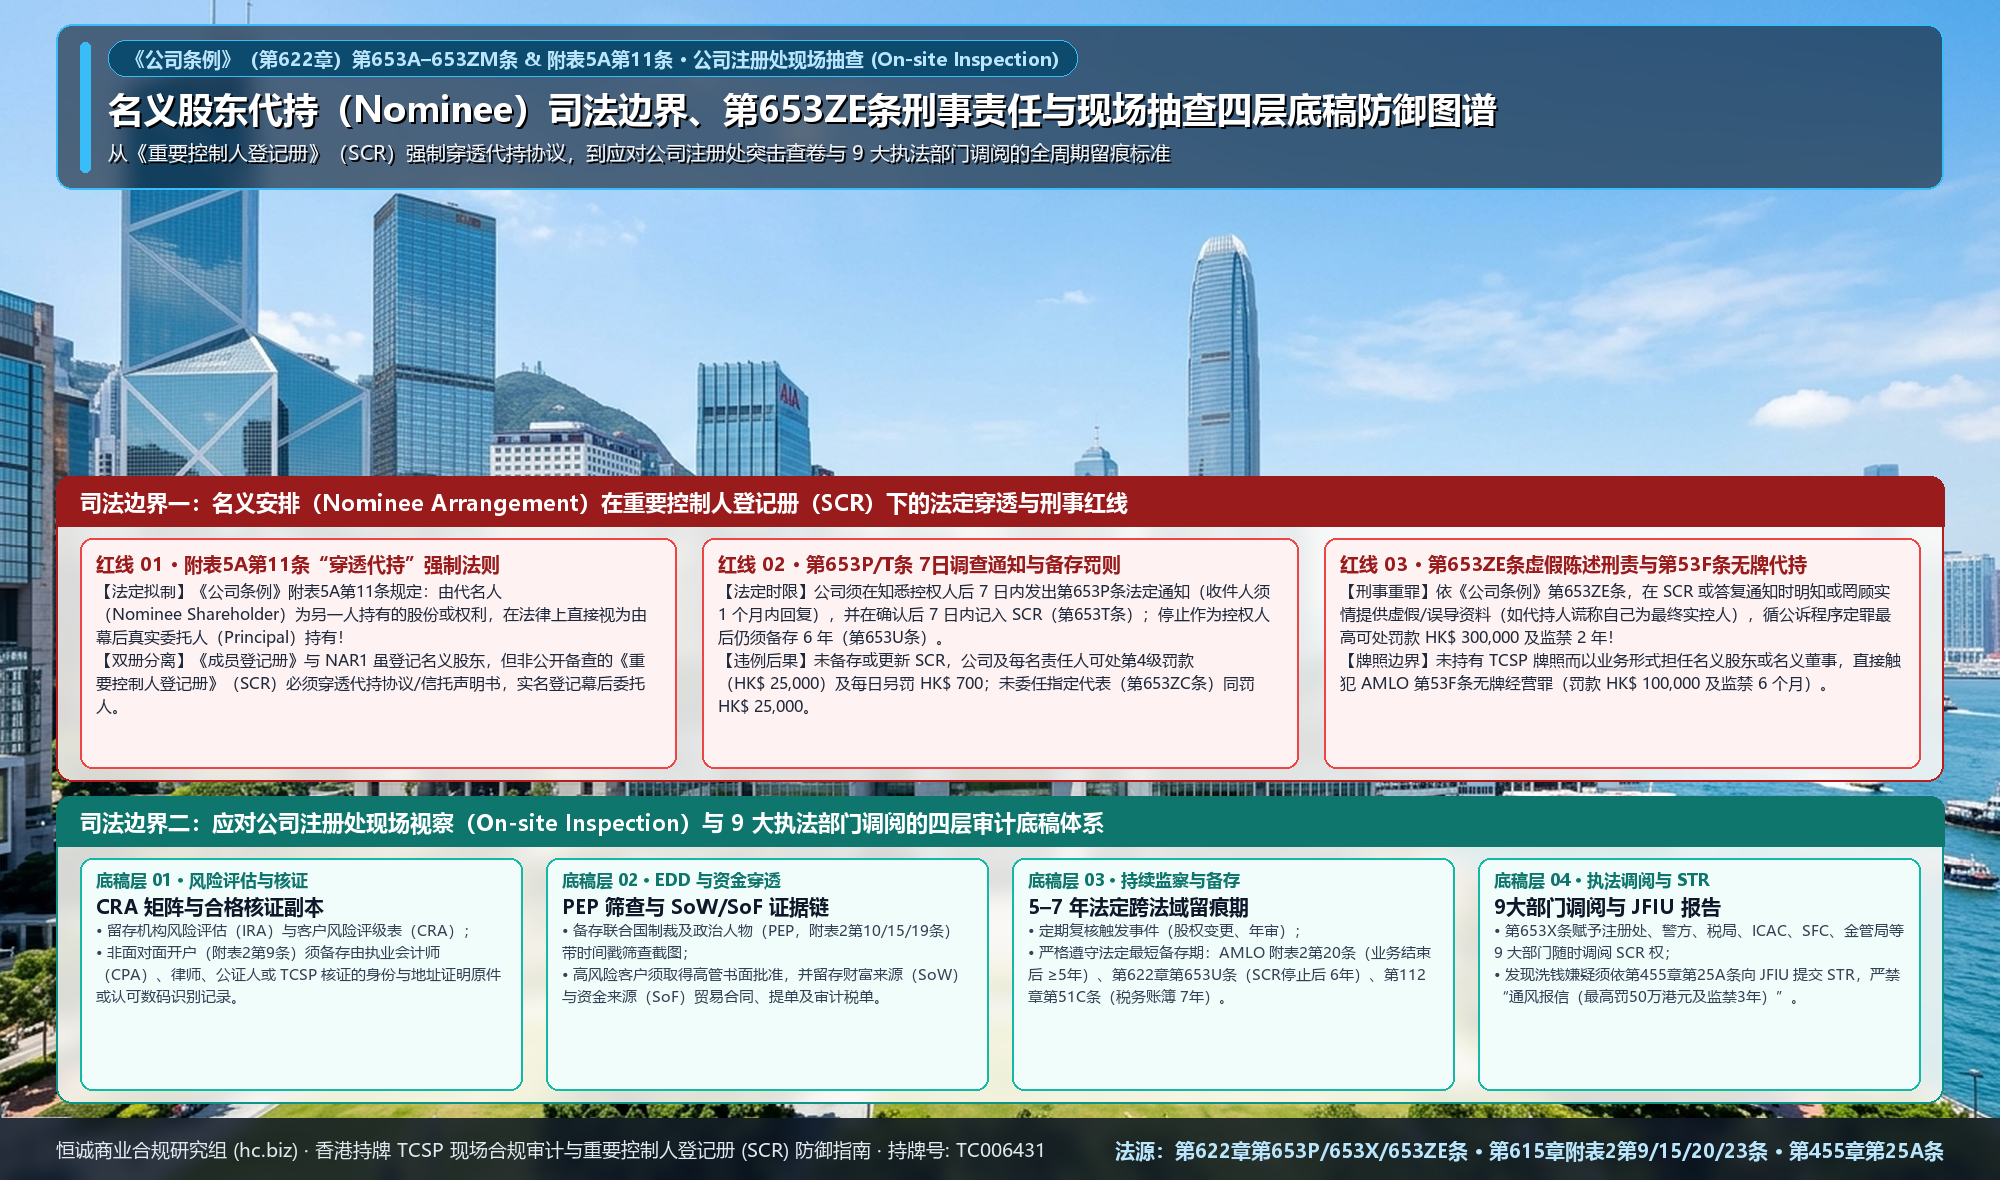
3.1 普通法“分离所有权(Split Ownership)”与《公司条例》附表5A第11条的法定穿透铁律
在英国及香港普通法系(Common Law & Equity)中,代持安排在法律本质上构成了一项简明信托(Bare Trust),从而将股份的所有权一分为二:
- 法定所有权(Legal Title / Legal Ownership)归属于名义股东(Nominee):依据香港《公司条例》(第622章)第627条及第634条,香港公司的《成员登记册》(Register of Members,即股东名册)仅登记股份的法定持有人,且第634条明确规定“不得将任何信托的通知记入成员登记册”。因此,在向公众开放查册的周年申报表(NAR1)及股东名册上,公众只能看到名义股东的名字,这合法实现了商业层面的公众隐私保护。
- 衡平法实益所有权(Equitable / Beneficial Ownership)归属于幕后委托人(Principal):正如我们在《穿透“公司面纱”与破产隔离:普通法系法人独立人格与 Prest 案双原则研析》中所剖析的,在衡平法与反洗钱穿透视角下,名义股东仅是消极的受托工具,股份背后的投票指令权、分红收益权及处分权完全掌握在幕后委托人手中。
为了彻底堵死利用名义股东逃避监管的漏洞,香港《公司条例》(第622章)附表5A第11条(《由代名人持有的股份或权利 / Shares or rights held by nominees》)作出了毫不含糊的强制性穿透规定:
《公司条例》(第622章)附表5A第11条法条原文精要:
“由某人以代名人(Nominee)身份为另一人持有的股份或权利,就本附表而言,须视为由该另一人(即幕后真实委托人 Principal)持有,而非由该代名人持有。”
这一条文在司法上直接击穿了代持协议的“隐身衣”:在编制与备存非公开但供执法机关随时检查的《重要控制人登记册》(SCR,第653H条)以及履行 AMLO 附表2客户尽职审查(CDD)时,名义股东在法律上被直接“透明化(Looked Through)”,公司及持牌 TCSP 必须越过名义股东,将幕后真实委托人(Principal)的姓名、身份证/护照号码、通常住址及成为控制人的日期,实名登记入《重要控制人登记册》(SCR),并收集《代持协议 / 信托声明书(Declaration of Trust)》及幕后委托人的全套 KYC 核证文件留底!
3.2 《公司条例》第653P条至第653ZE条:从 7 日法定调查通知到 2 年监禁的刑事责任矩阵
许多企业主误以为:“只要我和代持人私下签一份保密抽屉协议,不告诉香港公司秘书(TCSP),公司秘书不知道,就不用写进 SCR 登记册。”殊不知,香港《公司条例》(第622章)第12部第2分部设计了一套双向绑定、环环相扣的法定调查程序与严厉刑事罚则,任何环节的隐瞒或失职都将触发刑事检控:
- 公司的法定主动调查与 7 日通知义务(第653P条 & 第653Q条):
依据第653P(1)条,每间香港适用公司均有法定责任采取合理步骤(Reasonable Steps),以确定其是否有任何重要控制人及识别每名重要控制人的身份。一旦公司知悉或有合理理由相信某人是重要控制人(第653P(2)条),或相信某名在册股东/知情人(如名义股东)知道重要控制人的身份(第653P(3)条),公司必须在知悉或有该理由相信后的 7 日内,向该人发出符合法定格式的书面调查通知(Notice),要求其确认是否存在代持或控制关系并交出幕后控制人详情。若公司违反第653P条未履行调查或通知职责,公司及其每名责任人(董事、公司秘书)均属犯罪,可处第4级罚款(HK$ 25,000)及每日另处罚款 HK$ 700。 - 收件人(含名义股东与幕后实控人)1 个月法定回复义务(第653R条 & 第653ZA条):
任何收到公司根据第653P条或第653Q条发出的法定通知的人士(包括名义股东),必须在自通知日期起计的 1 个月内遵从该通知,如实声明自己是否为代名人,并如实披露幕后真实委托人的身份详情。根据第653ZA条,收件人如无合理辩解而在 1 个月内不遵从通知,即属犯罪,一经定罪可处第4级罚款(HK$ 25,000)。 - 确认后 7 日内记入 SCR 与停止后 6 年备存义务(第653H条、第653T条 & 第653U条):
一旦重要控制人的所需详情获得确认,公司必须在全部详情获确认后的 7 日内将其记入《重要控制人登记册》(SCR,第653T条);即使某人日后转让股份不再作为重要控制人,关于该人的历史记录仍必须在停止之日起计继续备存满 6 年方可销毁(第653U条)。违反第653H条或第653T条,公司及每名责任人同样面临第4级罚款(HK$ 25,000)及每日罚款 HK$ 700。 - 强制委任至少一名香港本地指定代表(Designated Representative,第653ZC条):
每间公司必须指定至少一名代表,以就公司的 SCR 向执法人员提供协助。该指定代表必须是:① 居于香港的该公司董事、雇员或成员(自然人);或 ② 会计专业人士(香港 CPA)、法律专业人士(香港执业律师)或香港持牌 TCSP(如恒诚 TC006431)(详见《SCR指定代表与电子水牌合规指南》)。违反第653ZC条可处第4级罚款(HK$ 25,000)。 - 终极刑事杀手锏:第653ZE条“提供虚假或具误导性资料罪(Offence for False Information)”:
这是所有代持人与幕后实控人绝对不可触碰的刑事高压线!依据《公司条例》第653ZE(1)条,任何人如在《重要控制人登记册》(SCR)中,或在答复公司根据第653P或653Q条发出的法定调查通知时,明知或罔顾实情地(Knowingly or recklessly)作出在要项上属虚假或具误导性的陈述,或提供在要项上属虚假或具误导性的资料(例如:名义股东在回复 SCR 通知或签署 KYC 声明书时,谎称“本人即为最终实益拥有人,不存在任何代持或信托安排”,或幕后实控人指使他人提供虚假顶替身份),即属触犯严重刑事罪行:- 一经循公诉程序定罪(On conviction on indictment):最高可处罚款 HK$ 300,000 及监禁 2 年;
- 一经循简易程序定罪(On summary conviction):可处第6级罚款(HK$ 100,000)及监禁 6 个月!
- 商业化无牌代持触发 AMLO 第53F条刑事罪:
根据 AMLO 附表1第1部第1条,“担任或安排另一人担任法团的董事或秘书”以及“担任或安排另一人担任法团的代名人股东(即名义股东,Nominee Shareholder)”均属于法定受规管的信托或公司服务。如果某内地中介、商务咨询公司或个人在未持有香港 TCSP 牌照的情况下,以收费或业务形式替客户充当挂名股东或挂名董事,该代持人本身即直接触犯 AMLO 第53F条无牌经营信托或公司服务罪(最高罚款 HK$ 100,000 及监禁 6 个月)!
| 违规场景与法定罪名 | 适用法例与具体条文 | 检控程序与最高法定刑罚 | 责任承担主体(穿透追责范围) |
|---|---|---|---|
| 在 SCR 或法定调查回复中作出虚假或误导性陈述(如隐瞒代持委托人) | 《公司条例》(第622章)第653ZE条 | • 循公诉程序:罚款 HK$ 300,000 及监禁 2 年 • 循简易程序:第6级罚款(HK$ 100,000)及监禁 6 个月 | 作出虚假陈述的名义股东、指使造假的幕后实控人、明知故犯的董事及签字人 |
| 无牌经营信托或公司服务(含无牌商业化提供名义股东/名义董事/注册地址) | 《打击洗钱条例》(第615章)第53F条 | 罚款 HK$ 100,000 及监禁 6 个月;持续犯罪期间每日另处罚款 HK$ 2,000 | 无牌代办中介机构、地下挂名代持人及参与经营的负责人 |
| 持牌 TCSP 违反附表2客户尽职审查(CDD)、PEP筛查或备存纪录规定 | 《打击洗钱条例》(第615章)第53Z条 & 附表2 | 公开谴责、强制限期采取纠正行动、最高 HK$ 500,000 行政罚款、暂时吊销或撤销 TCSP 牌照 | 持牌 TCSP 机构及其董事、合规主任(CO)、洗钱报告主任(MLRO) |
| 未备存 SCR、未在7日内发出调查通知或未在确认后7日内更新 SCR | 《公司条例》(第622章)第653H、653P、653T条 | 第4级罚款(HK$ 25,000);持续违规期间每日另处罚款 HK$ 700 | 香港公司法人本身及公司的每一名责任人(董事、公司秘书、幕后高级人员) |
| 未委任至少一名符合资格的 SCR 指定代表(Designated Representative) | 《公司条例》(第622章)第653ZC条 | 第4级罚款(HK$ 25,000) | 香港公司法人及每名责任人 |
| 收到公司 SCR 调查通知后无合理辩解未在 1 个月内回复确认 | 《公司条例》(第622章)第653ZA条 | 第4级罚款(HK$ 25,000) | 拒不配合披露的名义股东、中间层控股实体或幕后重要控制人 |
| 在银行 CRS 自我证明表格中就控权人(Controlling Person)作虚假陈述 | 《税务条例》(第112章)第80(2E)条 | 第3级罚款(HK$ 10,000)及监禁 6 个月(若蓄意逃税依第82条可罚 HK$ 50,000 + 三倍税款及监禁 3 年) | 签署银行 CRS 实体自我证明表格的香港公司授权董事及实控人 |
| 知悉或怀疑洗钱犯罪得益未向 JFIU 提交可疑交易报告(STR)或向客户“通风报信(Tipping-off)” | 《有组织及严重罪行条例》(第455章)第25A(1) & 25A(5)条 | • 未报 STR:最高罚款 HK$ 50,000 及监禁 3 个月 • 通风报信罪(Tipping-off):最高罚款 HK$ 500,000 及监禁 3 年 | 持牌 TCSP、会计师、银行职员及任何知悉可疑交易的法定报告义务人 |
四、现场抽查(On-site Inspection)防御体系:公司注册处与9大执法机构案卷底稿留痕与交易真实性审查
在穿透式监管常态化的今天,合规绝不是“把表格填好锁进抽屉就万事大吉”。香港公司及其委任的持牌 TCSP 随时面临着双轨并行的行政与司法现场核查:其一,是香港公司注册处信托及公司服务提供者注册办事处(TCSP Registry)依据 AMLO 第3部及第5A部对持牌 TCSP 开展的常态化现场视察(On-site Inspection)与案卷抽样审计;其二,是香港 9 大法定执法机构依据《公司条例》第653X条,随时亲临香港公司注册办事处或 SCR 备存地址(通常即为持牌 TCSP 办公室)开展的跨部门突击调阅。
4.1 谁有权随时上门调阅您的底稿?《公司条例》第653X条下的 9 大法定执法机构
虽然香港的《重要控制人登记册》(SCR)与 TCSP 的客户尽职审查(CDD)档案不向普通公众开放网上查册,但根据《公司条例》(第622章)第653X条,为履行香港在防止洗钱、恐怖分子资金筹集及逃税方面的国际义务,以下 9 大香港特区政府法定执法机构的获授权人员,有权在任何合理时间进入 SCR 备存地点查阅、复制及核验全套实益拥有人底稿(且公司的法定指定代表必须根据第653ZC条现场提供协助):
- 香港公司注册处(Companies Registry):核查《公司条例》SCR 备存合规性及 AMLO 附表2尽调执行情况;
- 香港警务处(Hong Kong Police Force, HKPF):含财富情报及调查科(FIIB)及商业罪案调查科(CCB),追查跨境洗钱、商业欺诈与电讯诈骗资金链;
- 香港廉政公署(Independent Commission Against Corruption, ICAC):核查公职人员贪腐、行受贿及跨境利益输送隐匿架构;
- 香港海关(Customs and Excise Department):排查贸易洗钱(Trade-Based Money Laundering, TBML)、走私及金钱服务经营者(MSO)违规资金;
- 香港税务局(Inland Revenue Department, IRD):核查离岸收入豁免(Offshore Claim / FSIE)、税收居民身份证明书(e-CoR)、利得税两级制 50% 关联实体提名(表格 IR1442)及 CRS 跨国税务情报交换(EOI / AEOI)中的真实控权人;
- 香港入境事务处(Immigration Department):核查优才、专才、高才通及企业家投资签证申请人在港受雇或创立企业的真实股权与业务背景;
- 证券及期货事务监察委员会(Securities and Futures Commission, SFC):穿透核查内幕交易、市场操纵、场外衍生品及持牌资产管理机构的底层受益人;
- 香港金融管理局(Hong Kong Monetary Authority, HKMA):督导商业银行反洗钱(AML/CFT)监管并与企业法定记录交叉核验;
- 保险业监管局(Insurance Authority, IA):核查大额保单融资、保费信托及跨境保险经纪架构的实益拥有人。
4.2 公司注册处现场视察(On-site Inspection)的“四层标准审计底稿留痕体系”
当公司注册处的督察(Inspectors)走进一家持牌 TCSP 的办公室开展现场抽查时,他们并非只看一张营业执照或身份证复印件,而是采用国际反洗钱审计标准,随机抽取高风险客户案卷(如涉及多层离岸架构、非面对面开户、高频大额贸易或敏感地区客户),逐页审查是否具备“可重构、可验证、带时间戳”的四层标准合规底稿(Audit Trail):
- 第一层底稿:机构级风险评估(IRA)与单客风险评级矩阵(Customer Risk Assessment, CRA —— AMLO 附表2第2、23条)
每一份客户档案的扉页,必须附有经合规主任(CO)审阅的《客户洗钱及恐怖分子资金筹集风险评估表(CRA Form)》,从四大维度对客户进行量化打分(低风险 Low / 中风险 Medium / 高风险 High):- 国家或地域风险(Country/Geographic Risk):实控人国籍、常住地、主要贸易对手及资金往来国是否涉及 FATF 呼吁采取行动的高风险司法管辖区(黑名单)、加强监控管辖区(灰名单)或受联合国/单边制裁国家;
- 客户及股权架构风险(Customer & Ownership Complexity Risk):是否属于超过 2 层的跨法域离岸控股(BVI/开曼)、是否包含全权信托(Discretionary Trust)、是否存在名义股东(Nominee)代持、是否属于现金密集型行业或虚拟资产(VA)相关业务;
- 产品、服务及交易性质风险(Product/Service Risk):客户是仅委托办理常规周年申报,还是委托设立复杂离岸信托、提供注册地址或协助管理银行收付款;
- 交付渠道风险(Delivery Channel Risk):客户是亲临香港尖沙咀/中环办公室当面签署(Face-to-face),还是通过远程视频与邮寄方式建立业务关系(非面对面 Non-face-to-face,直接触发 AMLO 附表2第9条特殊核实要求)。
- 第二层底稿:身份识别与合格独立核证文件(Identification & Independent Verification —— AMLO 附表2第2、9条)
回看公司注册处已公布的 93 宗纪律处分,近半数违规机构受罚的核心症结在于“非面对面开户(附表2第9条)仅收取客户微信或邮件发送的身份证件照片,而未执行法定额外核实措施”!在标准防御底稿中,若自然人董事或 UBO 未能亲临香港持牌 TCSP 办公室由职员当面核对证件原件,必须采取以下任一法定合规核实路径并留存原件:- 路径 A(合格专业人士核证副本 Certified True Copy):由在 FATF 成员司法管辖区执业的注册会计师(CPA)、执业律师(Solicitor/Lawyer)、公证人(Notary Public)、特许秘书(Chartered Secretary)或持牌 TCSP 当面核对客户的身份证、有效护照/港澳通行证及近 3 个月内的住宅地址证明(水电煤账单、银行月结单或政府税单)原件,在复印件上亲笔签署“Certified to be a true copy of the original seen by me”,并注明核证人全名、执业牌照编号、机构名称、职衔及签署日期;
- 路径 B(政府认可的数码识别系统 Recognized Digital Identification System):依据 AMLO 附表2第2(1)(a)(ii)条及修订指引,采用香港特区政府认可的数码身份认证(如香港居民使用“智方便 iAM Smart”)或符合监管标准的活体生物识别、NFC 芯片防伪读取与官方公安/出入境数据源交叉核验系统,并导出完整的电子核验加密日志与证书。
- 第三层底稿:政治人物(PEP)/制裁名单时间戳筛查与高风险客户增强尽职审查(EDD —— AMLO 附表2第10、15、19条)
无论客户风险评级高低,TCSP 必须在建立业务关系前,将客户公司、全体董事、直接/间接股东、最终实益拥有人(UBO)及授权签字人的中英文姓名与证件号,输入国际权威反洗钱合规数据库(如 LSEG World-Check、Dow Jones Risk & Compliance)及香港保安局《联合国制裁条例》名单进行实时筛查(Name Screening),并在底稿中保存带有精确日期时间戳(Timestamp)、筛查人签名及“无命中(No Hit)或误报排除分析(False Positive Resolution)”的完整筛查报告。
一旦客户被评定为高风险(High Risk)或命中政治人物(Politically Exposed Person, PEP,含非香港 PEP、香港 PEP、国际组织 PEP 及其配偶/子女/密切拍档,或经风险评估仍具高风险的前任 PEP),必须严格执行增强尽职审查(Enhanced Due Diligence, EDD)并留存三大铁证:- 铁证 1(高管书面审批):取得持牌 TCSP 高级管理层(Senior Management / 合规总监)就建立或维持该业务关系的书面签字批准;
- 铁证 2(财富来源 Source of Wealth, SoW 实质证明):穿透核实 UBO 个人整体财富是如何合法积累的(如过往数年的个人所得税完税证明、审计财务报表分红记录、上市公司股权套现交割单、房产出售契约或遗产继承公证书);
- 铁证 3(资金来源 Source of Funds, SoF 与商业背景真实性证明):核实注入该香港公司的具体资金来源及拟开展业务的商业合理性(如关联境内实体的营业执照与近半年银行流水、上下游购销合同、形式发票 PI、海运提单 B/L 及商业计划书,详见《穿透商业实质:如何构建令国际银行信服的业务证明链条》)。
- 第四层底稿:持续监察(Ongoing Monitoring)、法定备存期限(5–7年)与 JFIU 可疑交易报告(STR)机制(AMLO 附表2第5、20条 & OSCO 第25A条)
- 周期性复核与触发事件审查(AMLO 附表2第5条):CDD 绝非一劳永逸。持牌 TCSP 必须按风险等级设定定期复核周期(高风险客户每年至少复核 1 次,中低风险每 2–3 年复核),并在发生“触发事件(Trigger Events)”——如办理周年申报表(NAR1)、转让股份打厘印、变更董事(表格 ND2A)或商业银行发起定期 KYC 尽调问询时,同步刷新 UBO 身份、地址与制裁名单筛查记录;
- 跨法域法定备存年限对齐(Record-keeping):严格执行香港三部核心法例的最低档案留存红线——① AMLO 附表2第20条:所有客户尽职审查(CDD)档案必须在与客户的业务关系终止之日起计继续备存至少 5 年(交易有关纪录自交易完成日起计备存至少 5 年);② 《公司条例》第653U条:重要控制人登记册(SCR)记录在该人停止作为重要控制人之日起计必须备存 6 年;③ 《税务条例》第51C条:所有业务往来账簿、发票、合同及银行月结单必须在相关交易完结后备存至少 7 年;
- 向联合财富情报组(JFIU)提交可疑交易报告(STR)与严禁“通风报信(Tipping-off)”:依据香港法例第455章《有组织及严重罪行条例》(OSCO)第25A条、第405章《贩毒(追讨得益)条例》第25A条及第575章《联合国(反恐怖主义措施)条例》第12条,若客户在建立关系或后续运营中无合理理由拒绝配合提供 UBO 穿透文件、试图提供伪造公证书/假贸易单据,或资金流向呈现明显洗钱特征,持牌 TCSP 不仅必须立即终止业务关系,其洗钱报告主任(MLRO)更必须通过警务处与海关联合运作的联合财富情报组(JFIU)STREAMS 电子系统提交可疑交易报告(STR)(知情不报最高可处罚款 HK$ 50,000 及监禁 3 个月)。同时,依据 OSCO 第25A(5)条,一旦提交或拟提交 STR,严禁向该客户或任何无关第三方透露已报警或提交 STR 的事实,否则即构成“通风报信罪(Tipping-off Offence)”,最高可处罚款 HK$ 500,000 及监禁 3 年!
五、跨国集团与离岸控股架构:AMLO 附表2 CDD 与 SCR 合规审计十步自查清单
为协助跨国企业集团、红筹上市筹备主体、私募股权基金及家族办公室在面对香港公司注册处现场抽查、税务局稽查及商业银行年度 KYC 尽调时做到万无一失,恒诚(HC Business Limited,香港持牌 TCSP 牌照编号:TC006431)合规审计团队制定了以下十步法定合规自查清单:
| 核查模块 | 序号 | 企业与持牌秘书核心合规动作(Actionable Compliance Standard) | 对应法律依据与风险防御目标 |
|---|---|---|---|
| A. 持牌 TCSP 资质与物理备存安全核验 | 01 | 核验现任公司秘书的 TCSP 牌照状态与清白记录:登录香港公司注册处 TCSP 持牌人查册系统,确认现任秘书持有有效 TCSP 牌照(无过期、无吊销)且不在 93 宗公开纪律处分黑名单内。 | 防范因代理无牌经营(AMLO 第53F条)或被吊销牌照导致企业法定秘书与注册地址瞬间失效 |
| 02 | 排查注册办事处与 SCR 备存地的“恶性共址”风险:确认香港公司的注册地址及 SCR 备存地位于具备独立物理空间与档案保密库的持牌机构(如恒诚尖沙咀其士大厦办公室),拒绝数十家违规或空壳中介高密度混杂的廉价共享房间。 | 满足《公司条例》第653H/653M条备存规定及电子水牌展示要求,阻断同址连带查封风险 | |
| 03 | 落实第653ZC条法定“指定代表(Designated Representative)”委任:确认已正式通过董事会决议委任香港持牌 TCSP(或居港董事/CPA/律师)担任 SCR 指定代表,并将其姓名与香港联络资料准确载入 SCR 登记册。 | 规避《公司条例》第653ZC条未委任指定代表的第4级罚款(HK$ 25,000) | |
| B. 多层离岸架构 UBO 穿透与名义安排合规化 | 04 | 绘制经董事签字核证的“全链路股权架构图(Certified Org Chart)”:自下而上完整标明从香港公司、BVI/开曼中间层 SPV 直至最顶层自然人、合伙基金 GP/LP 或家族信托各角色的每一级持股比例、表决权比例及注册法域。 | 满足 AMLO 附表2第2(1)(b)条“了解客户所有权及控制权结构”的强制底稿要求 |
| 05 | 双轨核算 25% 门槛与控制权(Control via Other Means):同时运用“中间层 >50% 控制链全额传导法(附表5A第8条)”与“多通道累计有效权益乘积法”,并排查是否存在一致行动协议(第10条)、AB股、VIE 协议或私募基金 GP 管理控制权。 | 确保无任何一名实质控权自然人漏登 SCR 或遗漏银行 CRS 控权人申报 | |
| 06 | 对家族信托执行“零门槛全角色穿透”建档:若顶层涉及泽西、开曼或香港信托,不再套用 25% 比例门槛,完整收集委托人(Settlor)、受托人(Trustee)、保护人(Protector)及全部受益人/受益人类别的核证文件与《信托契约》。 | 严格对齐 2023 年修订生效的 AMLO 附表2第1(1)(c)条及 FATF 第25项建议 | |
| 07 | 清查历史“名义股东代持(Nominee)”并完成 SCR 穿透披露:凡存在代持协议或信托声明书(Declaration of Trust)的,立即按附表5A第11条及第653P/T条在 7 日内将幕后真实委托人(Principal)记入非公开的 SCR 登记册,杜绝代持人虚假声明。 | 彻底隔离《公司条例》第653ZE条虚假陈述罪(最高罚款 HK$ 300,000 及监禁 2 年) | |
| C. 现场抽查底稿留痕与银行/税务口径对齐 | 08 | 补齐非面对面开户的 CPA/律师/TCSP 核证副本(CTC)与地址证明:为所有未能亲临香港面签的董事及 UBO 备齐经合格专业人士当面核证签字的身份证、护照及近 3 个月住址证明原件,或完成认可数码身份核验。 | 严防触犯 AMLO 附表2第9条(非面对面特殊核实红线——全港 93 宗处分高频重灾区) |
| 09 | 建立高风险客户与 PEP 的财富来源(SoW)及业务实质(SoF)档案包:留存实控人完税证明/分红审计报告,并按笔归档香港公司的购销合同、提单、发票及审计财报,确保保存期满 5–7 年(AMLO 5年 / SCR 6年 / 税局 7年)。 | 从容应对公司注册处突击抽查(On-site Inspection)及商业银行定期 AML 尽调问询 | |
| 10 | 实现“SCR 登记册 ↔ 银行 KYC/CRS 自我证明 ↔ 税局 IR1442/e-CoR”三表合一:在每年办理周年申报(NAR1)及核数报税时,交叉比对 SCR 控权人、银行开户及 CRS 控权人披露、以及税局关联实体申报口径,确保 100% 严丝合缝。 | 防止因跨部门数据矛盾触发《税务条例》第80(2E)条处罚、银行关户或 9 大执法机构联合稽查 |
六、高频实务争议与监管稽查常见问答(FAQ Q1–Q6)
Q1:我们搭建了“开曼基金(ELP)→ BVI SPV → 香港有限公司”的三层架构,开曼基金有 15 名有限合伙人(LP),每名 LP 的出资比例均在 5% 至 15% 之间(没有任何一人超过 25%),请问这家香港公司是否就没有最终实益拥有人(UBO)和重要控制人?
答:绝非没有 UBO,此时必须穿透锁定控制“普通合伙人(General Partner, GP)”及投资决策委员会的自然人!根据香港法例第615章《打击洗钱及恐怖分子资金筹集条例》(AMLO)附表2第1(1)条及《公司条例》(第622章)附表5A,实益拥有人(UBO)与重要控制人的判定实行“所有权/表决权(>25%)”与“控制权(Control via Other Means)”双轨并行测试。在有限合伙制私募基金(如开曼 ELP 或香港 LPF)中,虽然 15 名被动出资的有限合伙人(LP)单人份额均未超过 25% 门槛(无须将每名小额被动 LP 登记为 UBO),但该合伙基金的日常经营、对外投资表决及资产处置权 100% 集中掌握在普通合伙人(GP)及基金管理人(Investment Manager)手中。因此,持牌 TCSP 与商业银行必须沿着 GP 的股权与治理结构向上穿透,将最终拥有或控制 GP 董事会、或在基金投资决策委员会(IC)中行使最终管理控制权的自然人识别为该香港公司的最终实益拥有人(UBO)及重要控制人(SCR)。
Q2:为了保护创始人的商业隐私,我们找了一位香港朋友签署《股份代持协议(Nominee Agreement)》代持香港公司 100% 股份。在填写《重要控制人登记册》(SCR)时,只写这位香港名义股东的名字而不写幕后创始人,会有什么法律后果?
答:这直接构成违反《公司条例》第653ZE条的严重刑事罪行,最高可处罚款 HK$ 300,000 及监禁 2 年!根据香港《公司条例》(第622章)附表5A第11条的强制性规定,由某人以代名人(Nominee)身份为另一人持有的股份或权利,在法律上直接视为由幕后真实委托人(Principal)持有,而非由代名人持有。虽然在向公众开放查册的《成员登记册》(Register of Members)及周年申报表(NAR1)上可以合法登记名义股东以保护商业隐私,但在仅供香港 9 大执法部门查验的《重要控制人登记册》(SCR)以及向持牌 TCSP 提供的 AMLO 尽调档案中,必须穿透代持协议,如实登记幕后创始人的真实身份。如果名义股东或董事在回复第653P条法定通知或编制 SCR 时故意隐瞒代持关系、谎称名义股东即为最终实控人,一旦在执法抽查、股东纠纷诉讼或银行反洗钱穿透中败露,相关责任人将面临第653ZE条虚假陈述罪的刑事检控(公诉程序最高罚款 30 万港元及监禁 2 年)。
Q3:如果香港公司的顶层控股主体是一个在泽西岛(Jersey)或开曼群岛设立的“全权家族信托(Discretionary Trust)”,由于受托人拥有酌情分配权,没有任何一名家族受益人享有固定超过 25% 的既得利益,是否可以免于穿透受益人身份?
答:不可以,自 2023 年 6 月香港修订 AMLO 后,信托架构实行“零门槛全角色穿透”!在早期的旧版反洗钱条例下,曾有部分架构师利用全权信托“受益人无固定 25% 既得利益(Vested Interest)”的字面措辞规避受益人披露。但自香港实施《2022年打击洗钱及恐怖分子资金筹集(修订)条例》(对标 FATF 第25项建议与 CRS 穿透标准)以来,AMLO 附表2第1(1)(c)条已彻底删除了信托受益人 25% 的比例限制。现行法例明确规定,凡客户股权链条中包含信托,持牌 TCSP 必须无差别识别并核实五类人士的身份:① 财产授予人/委托人(Settlor);② 受托人(Trustee);③ 保护人/监察人(Protector / Enforcer);④ 全部已知受益人(Beneficiaries)或受益人类别(Class of Beneficiaries);以及 ⑤ 任何对该信托行使最终有效控制权的自然人。
Q4:内地企业家全程不到香港,通过远程线上方式委托持牌 TCSP 注册香港公司(非面对面开户),为什么不能只发一张手机拍的身份证照片,而必须做 CPA/律师核证或数码身份认证?
答:因为《打击洗钱条例》(第615章)附表2第9条针对“客户没有为身份识别的目的而现身(Non-face-to-face)”设定了强制性的额外核实红线。在香港公司注册处已公开的 93 宗 TCSP 纪律处分案例中,因远程接单未执行附表2第9条特殊核实措施而遭重罚的案例比比皆是。根据附表2第9条及公司注册处《TCSP 反洗钱指引》,当客户未能亲临持牌 TCSP 办公室由职员当面核对证件原件时,持牌人必须采取以下任一法定补偿措施:① 索取由合资格独立专业人士(如执业会计师 CPA、执业律师、公证人或持牌 TCSP 专员)在当面核验原件后亲笔签字认证的核证副本(Certified True Copy, CTC);或 ② 采用获香港政府认可的数码识别系统(如“智方便 iAM Smart”或具备活体检测、官方防伪芯片读取与权威数据库比对能力的电子 KYC 系统)。
Q5:香港公司的《重要控制人登记册》(SCR)既然不向公众开放网上查册,平时究竟放在哪里?哪些政府部门有权来查?
答:SCR 必须备存于公司的香港注册办事处或香港境内的指定订明地方(通常由受委任的持牌 TCSP 集中加密保管),并供香港 9 大法定执法机构随时上门调阅。根据《公司条例》第653H条及第653M条,公司备存 SCR 的地址必须位于香港境内(如备存于注册办事处以外的地址,须在 15 日内向公司注册处递交表格 NR2 申报)。根据第653X条,虽然普通公众无权查阅 SCR,但香港公司注册处、香港警务处、廉政公署(ICAC)、香港海关、税务局(IRD)、入境事务处、证监会(SFC)、香港金融管理局(HKMA)及保险业监管局(IA)共 9 大执法部门的获授权官员,有权在无需提前预约的情况下随时莅临备存地址查验并索取 SCR 副本。一旦现场查验发现未备存 SCR、记录缺失或指定代表(第653ZC条)失联,将直接触发刑事检控传票。
Q6:如果我们发现原先委托的低价代办秘书公司已被香港公司注册处纪律处分、吊销牌照或失联,企业应当如何紧急自救以防银行账户被冻结?
答:应立即在 15 日法定窗口期内启动“合规秘书与注册地址迁移(Transfer-in)及历史法定记录重建工程”。具体分为三步:① 立即委任正规持牌且无违规记录的 TCSP 机构(如恒诚 TC006431),签署董事会决议并在 15 日内向公司注册处递交表格 ND2A(更改公司秘书及董事通知书)及表格 NR1(更改注册办事处地址通知书);② 由新任持牌 TCSP 按照 AMLO 附表2标准重新执行全套 CDD 穿透核验,重建或更新《重要控制人登记册》(SCR),并由恒诚正式出任第653ZC条下的法定指定代表;③ 调取最新商业登记证(BR)与注册处备案回执,主动向开户商业银行(如汇丰、中银香港、渣打)更新公司注册地址与联络秘书档案,并可通过恒诚电子报告与公文防伪核验系统出具合规在职证明,彻底消除因前任违规代理带来的银行账户风控隐患。
法规援引与专业免责声明:本白皮书深度剖析所涉法理、国际公约及成文法条依据涵盖金融行动特别工作组(FATF)《国际反洗钱和反恐怖分子资金筹集及反扩散融资标准:FATF 40项建议》(特别是第10、12、22、23、24及25项建议)与2019年《香港第四轮相互评估报告(MER)》、香港法例第615章《打击洗钱及恐怖分子资金筹集条例》(AMLO)第5A部(第53A至53ZZE条)及附表1与附表2、香港公司注册处《打击洗钱及恐怖分子资金筹集指引(持牌信托或公司服务提供者适用)》、香港法例第622章《公司条例》第12部第2分部(第653A至653ZM条)及附表5A/5B/5C、香港公司注册处《重要控制人登记册备存指引》、香港法例第455章《有组织及严重罪行条例》(OSCO)第25A条、第405章《贩毒(追讨得益)条例》第25A条、第575章《联合国(反恐怖主义措施)条例》第12条以及第637章《有限合伙基金条例》。文中所引全港 TCSP 持牌人规模(7,412家)、存续率及93宗纪律处分统计数据均源自香港公司注册处信托及公司服务提供者注册办事处公开数据(截至2026年7月快照)。本文仅供跨国企业高管、家族办公室、私募基金法务及合规专业人士作学术与实务参考,不构成针对任何特定个案的正式法律意见。如需针对贵司跨法域离岸控股架构开展 UBO 穿透核验、SCR 建档备查或迁移至高规格持牌法定秘书托管,欢迎联系恒诚(HC Business Limited,香港特区政府持牌信托或公司服务提供者,牌照编号:TC006431)合规顾问团队。