

导读 / Executive Summary
在跨境企业生命周期管理中,拟终止运营的香港有限公司须按照香港法例履行法定退出程序。实务中,企业常因两类合规疏漏引发后续法律与财务问题:一是误以为香港公司停止经营后无需办理注销即可自动免责,导致公司因长期未交付周年申报表被公司注册处处长强制除名(Striking Off)、相关责任人面临检控罚款并影响后续在港商业信誉;二是在办理主动撤销注册(Deregistration,现行指明表格为 NDR1,旧《公司条例》第32章时代曾称 DR1)前未及时结清香港银行账户余额或未变更名下内地子公司股权,导致公司刊宪解散当日全部遗留资产依据香港法例第622章《公司条例》第752条作为“无主财物(Bona Vacantia)”归属香港特区政府。
本指南由恒诚(hc.biz)资深公司秘书与法定合规顾问 Min Liu 撰写,严格依据香港法例第622章《公司条例》第15部(第744至773条)及第112章《税务条例》第88B条,结合公司注册处“唯一业务识别码(UBI)”第二阶段新版指明表格政策,系统解析主动撤销注册(表格 NDR1)、税务局《不反对通知书》(表格 IR1263)与结清审计、无主财物法定归属机制以及行政恢复(Administrative Restoration)与法院命令恢复(Court Restoration)的法定流程。
📑 全景指南章节导航(点击直达对应章节)
第一章 法理辨析:《公司条例》第750条主动撤销注册(NDR1)vs 第746条处长除名 vs 自动清盘
在香港法律框架下,终结一家香港私人股份有限公司法人资格的法定程序主要包括三种:① 主动申请撤销注册(Voluntary Deregistration,表格 NDR1)、② 成员或债权人清盘(Winding Up)、③ 公司注册处处长剔除名称/除名(Striking Off)。其中前两者属于企业依法主动启动的解散程序,而第三种则是公司注册处处长针对有合理理由相信不再营运或未履行法定申报义务的公司所采取的除名程序。
1.1 香港公司三种解散/退出方式法律后果对比表
| 对比维度 | 主动撤销注册 (Voluntary Deregistration) | 处长剔除名称 / 除名 (Striking Off by Registrar) | 成员自动清盘 (Members’ Voluntary Winding Up) |
|---|---|---|---|
| 法定条文与指明表格 | 香港法例第622章《公司条例》第750至751条;公司注册处指明表格 NDR1《私人公司或担保有限公司撤销注册申请书》(注:旧第32章时代的旧表 DR1 已废止)。 | 香港法例第622章《公司条例》第744至749条。 | 香港法例第32章《公司(清盘及杂项条文)条例》第228至239条(有偿债能力证明书表格 NW1)。 |
| 适用情形与触发原因 | 常见的法定解散方式:适用于无未偿债务、已停业满3个月、全体股东一致同意解散的不营运私人公司或担保有限公司。 | 被动除名:公司长期未交付周年申报表(NAR1)、未续期商业登记证(BR)且无法取得联系,由处长按第746条刊宪剔除名称。 | 适用于资产结构复杂的公司:公司账面仍有资产待变现分配、或股东未能达成全体一致(需75%特别决议),且具备偿债能力。 |
| 政府规费与专业费用 | 费用明确:税务局表格 IR1263 规费 HK$ 270 + 注册处表格 NDR1 规费 HK$ 420(合计政府规费 HK$ 690,另加结清审计与秘书服务费)。 | 未办理主动注销而长期逾期,将产生逾期登记费(NAR1 最高 HK$ 3,480/年)及法院传票检控罚款风险(最高 HK$ 50,000/项)。 | 程序与费用较高:须委任香港执业会计师或律师担任清盘人(Liquidator),履行多次刊宪与清算分配程序。 |
| 全流程所需周期 | 通常约为 6 至 9 个月(含税局审核约 1个月 + 宪报公示 3个月)。 | 时间不确定(通常在公司连续多年未履行法定申报后由注册处启动刊宪程序)。 | 通常约为 9 至 18 个月或以上。 |
| 董事与股东法律责任 | 依法合规终结:在如实清税、结清债务的前提下依法解散,维护董事个人合规记录。 | 法定责任不因除名而免除:依据《公司条例》第748条及第751(4)条,即使公司被除名解散,每名董事、高级人员及成员的既有法律责任仍然延续,并可予以强制执行。 | 清盘人依法变现资产、清偿税款与债务并向股东分配剩余财产后,公司依法解散。 |
| 对后续银行开户的影响 | 合规记录良好:提前合规关闭银行账户,不影响董事关联的其他香港公司日后申请香港银行开户。 | 不良合规记录:公司被强制除名的记录将保留于公司注册处公共查册系统,可能对相关董事日后在港开立新公司银行账户的尽职审查产生不利影响。 | 合规记录良好:由清盘人依法接管并注销银行账户,符合集团合规治理要求。 |
| 解散后申请恢复路径 | 不适用行政恢复;若遗留资产未取出,须依据第765条向香港高等法院申请命令恢复。 | 可在解散后 20 年内依据第760条向公司注册处处长申请“行政恢复”(规费 HK$ 2,700),或依第765条向法院申请恢复。 | 清盘解散后原则上终局完结(仅在特定法定情形下可在 2 年内向法院提出申请)。 |
1.2 法规提示:停止营运的香港公司未办理撤销注册的法律后果
部分企业负责人在香港公司停止业务后,未办理撤销注册手续,亦停止交付周年申报表和商业登记费。正如《2026年香港TCSP行业合规白皮书》及核心合规服务指引所述,未依法办理解散程序将引发以下法定责任:
- 公司注册处(CR)逾期费用与检控罚则:根据《公司条例》第662条,私人公司未在申报表日期后 42 天内交付《周年申报表》(NAR1),登记费用将由 HK$ 105 按逾期时间递增至 HK$ 3,480;同时,公司及其每名责任人(包括董事)均属违反法例规定,可被香港裁判法院发出传票检控,一经定罪最高可处第 5 级罚款(HK$ 50,000),如属持续失责可另处每日罚款 HK$ 1,000。
- 香港税务局(IRD)估计评税与附加罚款:根据《税务条例》第51条、第59条及第80条,未按期续领商业登记证(BR)或未按时提交利得税报税表(BIR51)的,税务局可发出“估计评税(Estimated Assessment)”并处以罚款,或通过法律程序追讨欠税。
- 既有法律责任延续:《公司条例》第748条及第751(4)条规定,即使公司最终被注册处处长从登记册剔除名称并解散,“该公司的每名董事、总经理及成员的法律责任仍然延续,并可予以强制执行,犹如该公司不曾解散一样”。
第二章 全流程解析:税局《不反对通知书》(IR1263)、结清审计与注册处 NDR1 六步时间轴
依据香港法例第622章《公司条例》第750条,一家不营运但有偿债能力的私人公司或担保有限公司(不属于第749条指明的银行、保险、持牌法团或已迁册公司等豁除类别)可向公司注册处处长申请撤销注册。根据第750(2)条,提出申请须同时符合以下 6 项法定条件:
- 该公司的所有成员(全体股东)均同意该项撤销注册;
- 该公司从未开始营业或运作,或在紧接提出申请之前已停止营业或运作达 3 个月以上;
- 该公司没有尚未清偿的债务(No Outstanding Liabilities)(包括不拖欠供应商货款、雇员薪酬、银行贷款、政府商业登记费、利得税及董事或股东往来借款);
- 该公司不是任何法律程序(诉讼或仲裁)的一方;
- 该公司的资产不包含位于香港的不动产(Immovable Property in HK);且
- 如该公司是控权公司(母公司),其所有附属公司(子公司)的资产均不包含位于香港的不动产。
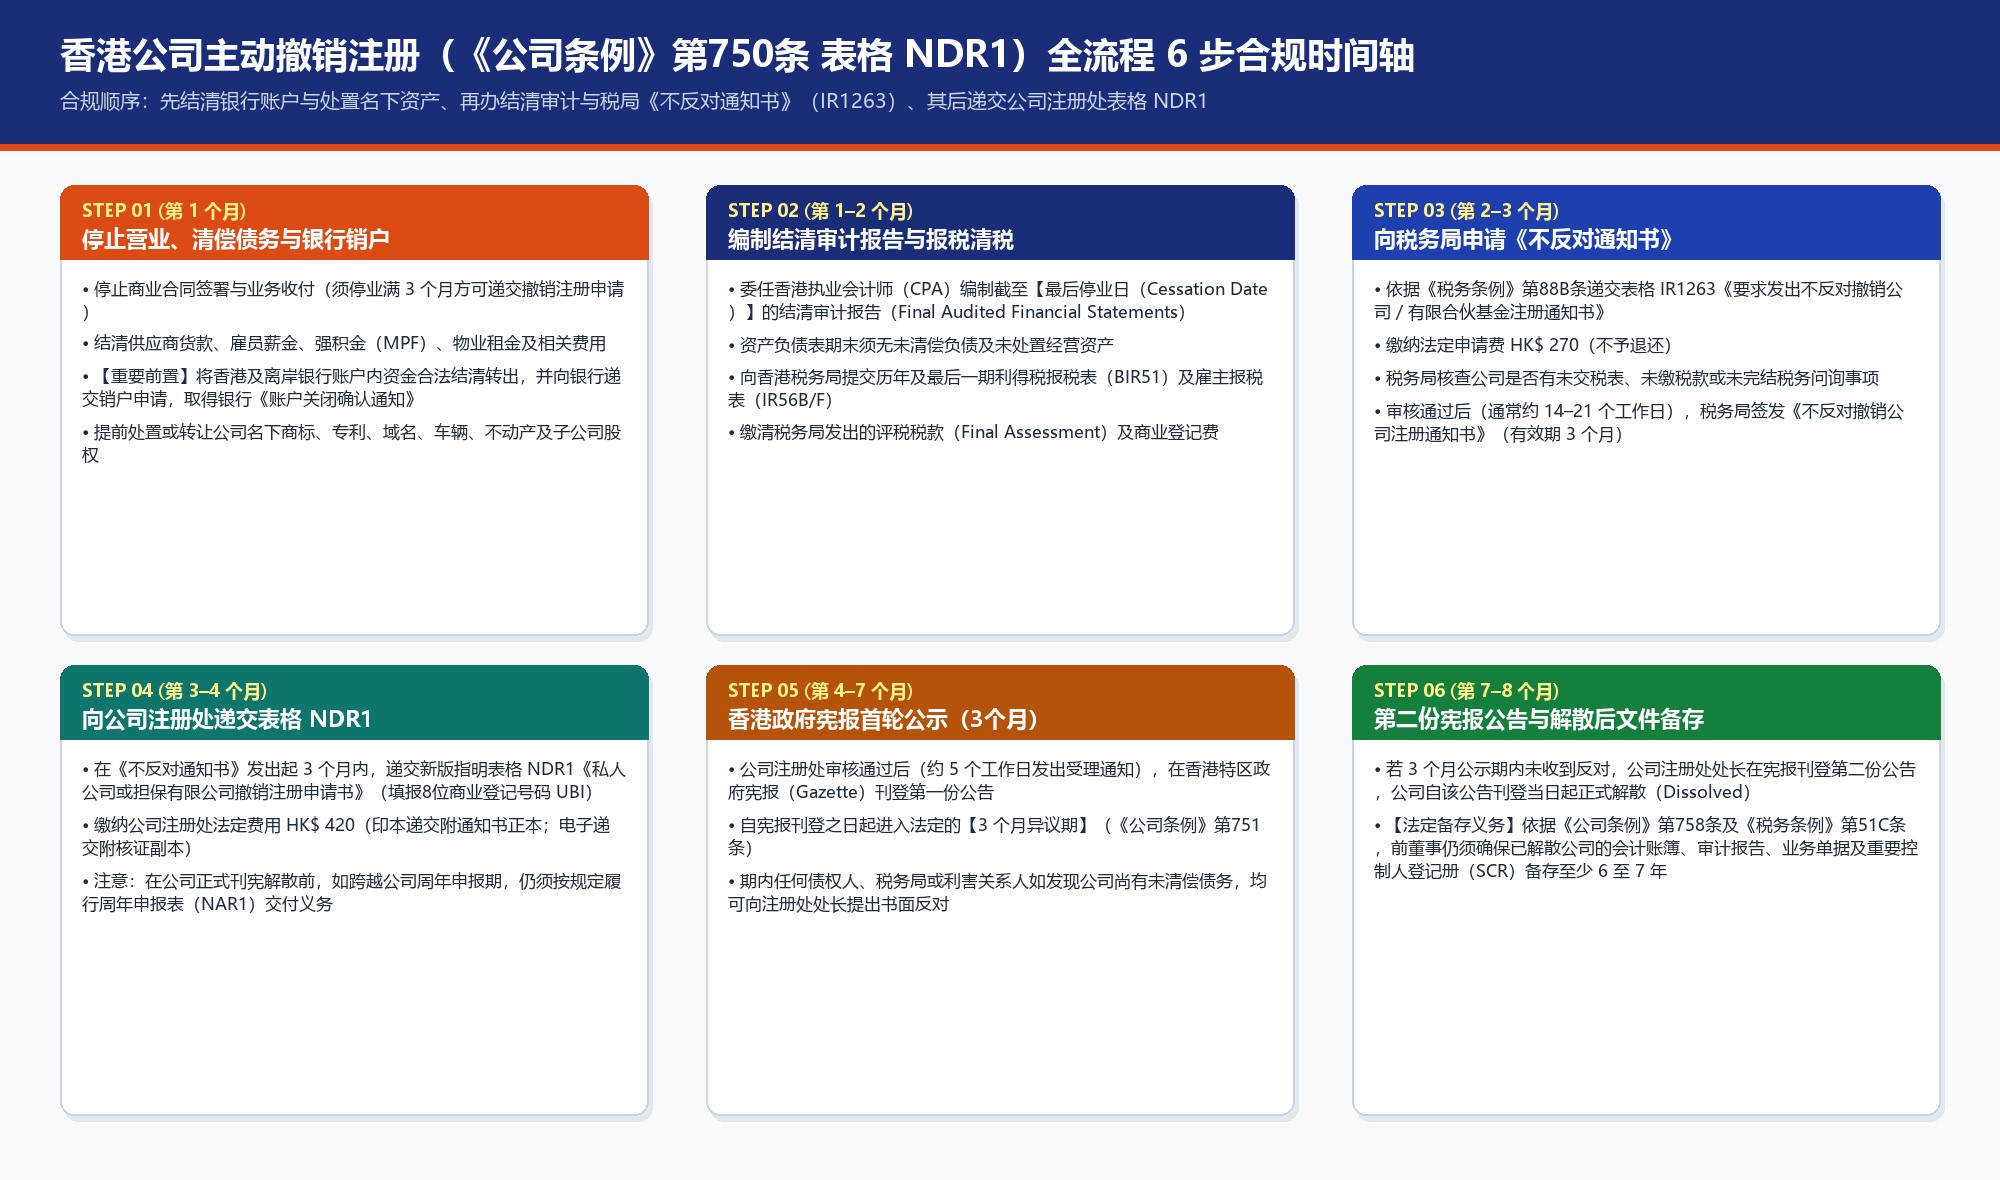
2.1 第一步至第三步:银行销户、结清审计(Cessation Audit)与税局 IR1263 申请(《税务条例》第88B条)
在向公司注册处递交指明表格 NDR1 之前,法定前置程序是依据香港《税务条例》(第112章)第88B条,向香港特别行政区税务局局长(Commissioner of Inland Revenue)申请签发《不反对撤销公司注册通知书》(Notice of No Objection to a Company being Deregistered)。申请人须填妥税务局指明表格 IR1263《根据〈税务条例〉(第112章)第88B条要求发出不反对撤销公司/有限合伙基金注册通知书》,并缴纳法定申请费 HK$ 270(无论结果如何均不予退还)。
税务局在收到表格 IR1263(可经「税务易 eTAX」在线递交或邮寄至香港九龙启德协调道5号税务中心)后,会全面核查该公司的利得税申报记录、商业登记证缴费记录及雇主报税记录。申请《不反对撤销公司注册通知书》前,企业通常需依次办妥以下结清事项:
- 1. 提取银行账户余额并办理银行销户:在确定“最后停业日期(Date of Cessation of Business)”前,将公司名下香港及离岸银行账户内的资金合法结清转出,并向银行递交销户申请,取得银行出具的《账户关闭确认通知书》及期末零余额月结单。在结清审计前办理销户,一方面可避免后续产生银行账户管理费或存款利息而影响停业日期的认定,另一方面可避免公司解散后未关闭账户内的余款归入无主财物。
- 2. 处理股东往来账并完成截至停业日的“结清审计报告(Final Cessation Audit)”:凡自成立以来曾开立银行账户或发生过收支交易的公司,在申请撤销注册前须委任香港执业会计师(CPA)编制截至最后停业日的经审计财务报表(详见恒诚财务与税务合规服务)。在结清审计的资产负债表上,期末须无未清偿负债(若账面存在“应付董事或股东往来款 Due to a Director/Shareholder”,须先清偿或由债权董事/股东签署正式的《债务豁免书 Waiver of Debt》,以符合第750条“无未偿债务”的法定条件)。
- 3. 结清评税税款、商业登记费与雇主申报表:向税务局提交最后一期利得税报税表(BIR51)及结清审计报告,缴清未付税款及商业登记证费用,并提交截至停业日的雇主报税表(IR56B / IR56F)。税务局经审核确认公司无未交税表、无欠缴税费及无未完结质询事项后,通常在收到 IR1263 后的 14 至 21 个工作日内发出《不反对撤销公司注册通知书》。
2.2 第四步至第六步:递交新版表格 NDR1(唯一业务识别码 UBI 规范)、两次宪报公示与解散后 6–7 年备存义务
- 在 3 个月有效期内递交指明表格 NDR1(注意 UBI 新版表格要求):税务局签发的《不反对撤销公司注册通知书》自发出之日起 3 个月内有效。申请人须在有效期内将填妥的表格 NDR1《私人公司或担保有限公司撤销注册申请书》连同《不反对通知书》及法定规费 HK$ 420(不予退还)一并交付香港公司注册处。
• 唯一业务识别码(UBI)与表格版本合规:自 2023 年 12 月 27 日香港公司注册处全面实施“唯一业务识别码(Unique Business Identifier, UBI)”第二阶段以来,递交撤销注册申请必须使用新版表格 NDR1(12/2023 或现行指明版本),并以 8 位商业登记号码(BRN)作为公司主识别编号(旧《公司条例》第32章的旧称 DR1 及未采用 UBI 的旧版表格均不获受理)。
• 印本递交 vs 电子服务网站递交的附件区别:若以印本形式递交表格 NDR1,必须随附《不反对撤销公司注册通知书》正本;若通过公司注册处「电子服务网站(e-Services Portal)」在线电子递交表格 NDR1,则须随附由申请人、董事或公司秘书核证的《不反对通知书》核证副本(Certified Copy)。 - 撤销注册期间的周年申报与商业登记义务:
• 关于商业登记费(BR):若公司在当前商业登记证有效期届满之前已正式结业并向税务局递交了 IR1263 申请,可按规定申请豁免后续新年度的商业登记费及征费;
• 关于公司注册处周年申报表(NAR1):在公司注册处刊登第二份宪报公告宣布公司正式解散之前,公司的法人资格依然存续,如跨越周年申报期,仍须按期交付周年申报表 NAR1,以免产生逾期附加费或影响撤销注册进度。 - 香港政府宪报(Gazette)两次公示与正式解散:公司注册处审核表格 NDR1 通过后(约 5 个工作日发出受理信),会在香港特区政府宪报刊登第一份公告,宣布除非在公告刊登日期起计 3 个月内收到针对该项撤销注册的书面反对,否则处长可撤销该公司的注册。若 3 个月异议期内无人提出反对,处长即在宪报刊登第二份公告,该公司自第二份公告刊登当日起正式解散(Dissolved)。
- 解散后的法定文件备存义务(6 至 7 年):根据《公司条例》第758条,在公司解散前担任董事的人士,须确保该公司的会计记录、账簿及财务报表自公司解散日期起计备存至少 6 年(同时根据《税务条例》第51C条,业务记录须自交易完结起保存至少 7 年;《重要控制人登记册 SCR》须在解散后保存至少 6 年),违反第758条规定可处第3级罚款(HK$ 10,000)。
第三章 法定资产归属:公司解散后银行账户余额与遗留财产归入“无主财物(Bona Vacantia)”的规定
在跨境企业合规管理中(详见智慧运营与风险管控服务),实务中常见的合规风险情形是:香港公司已完成撤销注册(表格 NDR1)或因逾期未年审被除名解散,其后股东才发现该香港公司的银行账户内仍有未转出的资金,或者发现该香港公司名下仍持有中国内地外商独资企业(WFOE)的股权、香港物业或注册商标。
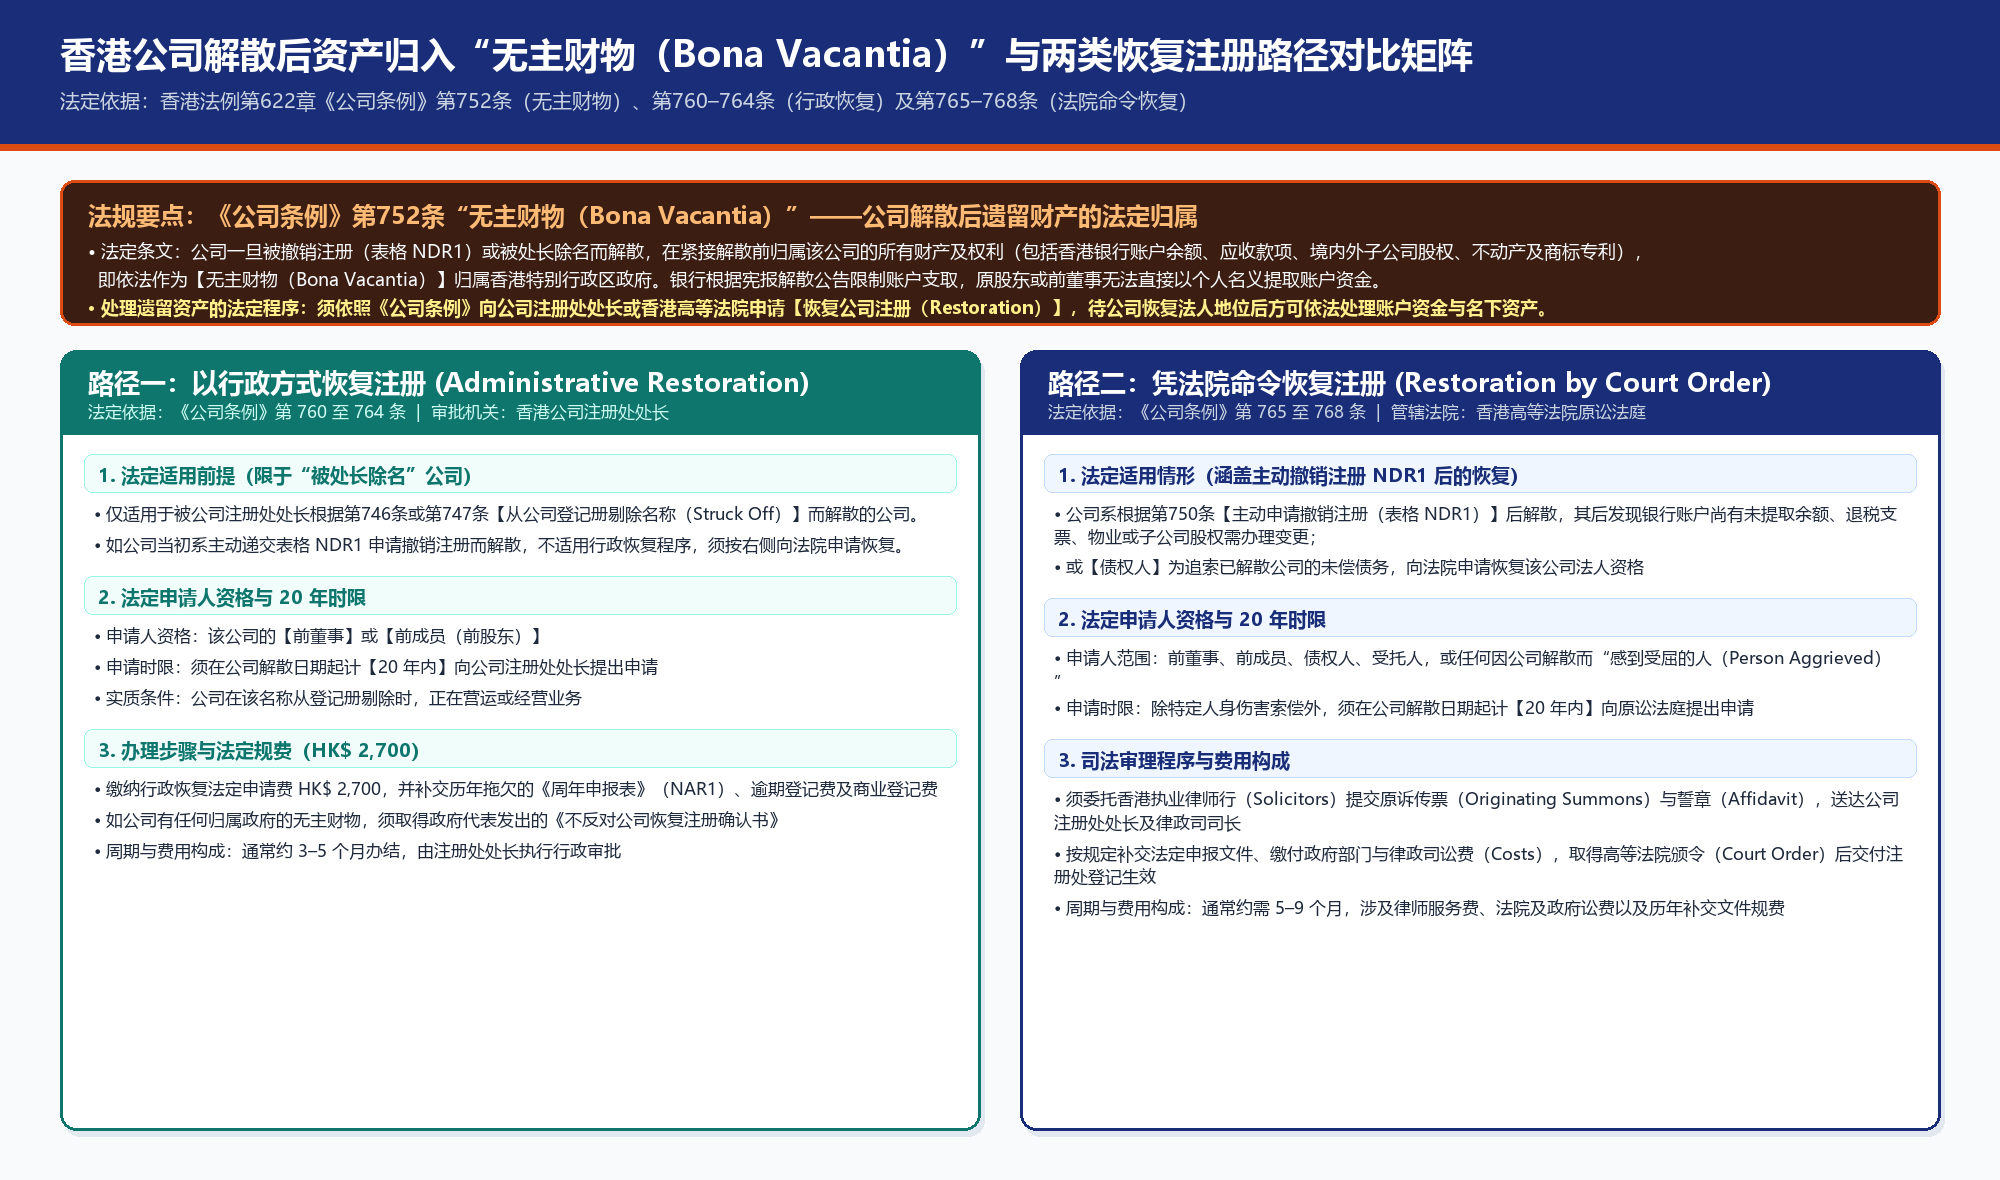
3.1 《公司条例》第752条:解散公司的财产依法归属香港特区政府
根据香港法例第622章《公司条例》第752(1)条(Dissolved company’s property vested in Government)的规定:
凡公司根据本分部或第1分部被解散,在紧接解散前归属该公司或以信托形式为该公司持有的所有财产及权利(但不包括由该公司以信托形式为另一人持有的财产),即作为无主财物(Bona Vacantia)归属香港特别行政区政府。
根据上述法律条文,公司一旦解散将产生以下法律后果:
- 银行账户依法限制支取:香港持牌银行(包括汇丰银行、中银香港、渣打银行、恒生银行等)会根据香港公司注册处宪报公告更新账户主体状态。一旦宪报刊登公司解散公告,银行会将该公司的银行账户状态列为已解散冻结。由于原公司的法人资格已经终止,原董事与原股东不再具备代表公司操作账户的法定权限,银行在未收到法定恢复注册证明前无法办理取款或转账。
- 内地子公司(WFOE)股东主体资格灭失导致工商变更受阻:如果一家香港公司作为母公司持有中国内地外商独资企业(WFOE)或合资企业的股权,而在未提前办理内地工商股权转让或注销内地子公司前先行注销了香港母公司,则该内地子公司的法人股东在法律上已不存在,内地子公司将无法直接以原股东名义签署股权转让决议或办理注销登记。
第四章 恢复注册机制:《公司条例》第760条行政恢复与第765条法院命令恢复流程对比
当已解散香港公司的银行账户余额或名下股权归入“无主财物(Bona Vacantia)”后,香港特区政府库务署(The Treasury)一般不受理原股东直接提取该等财产的申请。取回相关资产的法定途径,是依照《公司条例》规定的程序申请“恢复公司注册(Restoration to Companies Register)”。根据《公司条例》第764条及第768条,公司一经恢复注册,“即须视为一直存续,犹如其不曾解散一样(Deemed to have continued in existence as if it had not been dissolved)”,原作为无主财物归属政府的财产亦依法重新归属该公司(受法定例外条款规限)。
香港《公司条例》(第622章)规定了两种恢复注册程序——“以行政方式恢复注册(Administrative Restoration)”与“凭法院命令恢复注册(Restoration by Court Order)”,两者的适用范围取决于该公司当初解散的具体法律依据:
4.1 行政恢复(第760条)vs 法院命令恢复(第765条)对比表
| 对比维度 | 以行政方式恢复注册 (Administrative Restoration) | 凭法院命令恢复注册 (Restoration by Court Order) |
|---|---|---|
| 法定条文依据 | 《公司条例》(第622章)第760至764条。 | 《公司条例》(第622章)第765至768条。 |
| 适用前提区分 | 仅适用于“被处长除名(Struck Off)”的公司: 即因未交付年报等原因被公司注册处处长根据第746条或第747条从登记册剔除名称而解散的本地公司(或根据第798条除名的非香港公司)。 | 适用于被撤销注册或被除名的公司: 特别是当初由公司主动递交表格 NDR1 申请撤销注册(第750条)而解散的公司,不适用行政恢复规定,须通过向法院申请命令恢复。 |
| 法定申请人资格 | 该公司的前董事(Former Director)或前成员/前股东(Former Member)。 | 前董事、前成员、债权人(Creditor)、受托人,或任何因公司解散而感到受屈的人(Any other person who appears to the Court to be aggrieved)。 |
| 法定申请时限 | 公司解散日期起计 20 年内。 | 公司解散日期起计 20 年内(涉及人身伤害索偿的申请除外)。 |
| 审批决定机关 | 香港公司注册处处长(Registrar of Companies)依法执行行政审批。 | 香港特别行政区高等法院原讼法庭(Court of First Instance of the High Court)审理并颁令。 |
| 法定实质条件 | 1. 公司在名称从登记册剔除时正在营运或经营业务; 2. 如公司有任何归属政府的无主财物,政府已确认不反对该项恢复; 3. 申请人已向处长交付所有拖欠的文件(如历年 NAR1 等)并缴付相关费用与罚款。 | 原讼法庭信纳: 1. 公司在被除名或撤销注册时正在营运,或 2. 基于其他原因(如需要取回银行遗留存款、办理子公司股权变更或由债权人追索债务),将公司恢复注册是公正(Just)的。 |
| 办理周期与费用构成 | • 周期:通常约为 3 至 5 个月。 • 费用构成:本地公司行政恢复法定申请费 HK$ 2,700(不予退还),另加补交历年 NAR1 基准及逾期登记费、商业登记费及秘书服务费。 | • 周期:通常约为 5 至 9 个月。 • 费用构成:须委托香港执业律师行办理原诉传票与誓章,涉及法院诉讼规费、律政司及公司注册处处长的政府讼费(Costs)、律师服务费以及补交历年法定文件费用。 |
4.2 实操流程:恢复公司注册并办理解冻香港银行账户的 5 个步骤
无论是通过第760条行政恢复,还是通过第765条高等法院命令恢复,申请恢复公司法人资格并处理香港银行账户遗留资金通常包括以下 5 个步骤:
- 第一步:查册调档与确认解散依据(CR Search & Assessment)
通过香港公司注册处电子服务网站(e-Services Portal)调取公司的《公司资料报表》及历年宪报公告记录,核实公司是因“处长剔除名称(Striking Off,可评估申请行政恢复)”解散,还是因“主动撤销注册(Deregistration 表格 NDR1,须向高等法院申请恢复)”解散,并核算自中断申报年份起待补交的《周年申报表》(NAR1)与商业登记证(BR)期数。 - 第二步:向香港律政司 / 库务署申请《无主财物不反对恢复确认函》(Bona Vacantia Confirmation)
按程序向香港库务署或律政司(Department of Justice)说明公司解散时遗留于香港银行的账户信息或名下资产情况,提交前股东或前董事身份证明与法定声明文件,申请取得政府代表发出的《不反对公司恢复注册确认书》。 - 第三步:补交法定文件并取得恢复注册批准或法庭颁令
• 行政恢复路径:委任香港持牌 TCSP 公司秘书(如恒诚 TC006431)、登记有效香港注册办事处地址,补交历年拖欠的周年申报表(NAR1)及商业登记证,向公司注册处处长递交行政恢复申请文件并缴纳 HK$ 2,700 申请规费;
• 法院命令恢复路径:委托香港执业律师行向高等法院原讼法庭存档原诉传票(Originating Summons)及申请人宗教式誓章或非宗教式誓词(Affidavit / Affirmation),将传票送达公司注册处处长及律政司司长,按注册处要求补齐合规文件并缴付政府讼费后,由高等法院审理并签发《恢复公司注册命令》(Court Order for Restoration)。 - 第四步:向公司注册处登记生效并更新商业登记证(BR)
由处长作出恢复决定或将高等法院盖印命令(Sealed Court Order)交付公司注册处登记(若原公司名称在解散期间已被其他公司注册,须在恢复后 28 天内更改名称)。待香港公司注册处查册系统显示公司状态由“已解散(Dissolved)”更新为“仍注册(Live)”后,同步向香港税务局商业登记署补领有效《商业登记证》(BR)。 - 第五步:持恢复注册证明文件向香港开户银行办理账户解冻或结清提款
董事备齐公司注册处出具的《恢复注册证明书》或《高等法院命令》核证副本(Certified True Copy)、有效商业登记证(BR)、最新周年申报表(NAR1)及董事会决议,向原香港开户银行申请恢复账户权限或办理资金结清转出。(注:待遗留资产处理完毕后,如公司不再继续经营,应按第二章流程重新办理结清审计与表格 NDR1 撤销注册手续)。
第五章 香港公司递交撤销注册申请前的 10 项资产与税务核对清单
为避免公司解散后发生资产归入无主财物或因税务未结清导致《不反对撤销公司注册通知书》(表格 IR1263)延迟签发,企业在启动香港公司撤销注册(表格 NDR1)前,应逐项核对以下 10 项清理事项:
| 序号 | 注销前核查维度 | 核查内容与注意事项 | 建议完成标准(递交 IR1263 前) |
|---|---|---|---|
| 01 | 香港及离岸银行账户 | 活期存款、定期存款、外币子账户、理财账户、公司信用卡及保证金账户。 | 各币种账户余额全部结清转出,向银行递交正式销户申请并取得银行《账户关闭确认通知》。 |
| 02 | 第三方支付与电商收款户 | PayPal、Stripe、万里汇(WorldFirst)、派安盈(Payoneer)及跨境电商平台收款账户。 | 待结算资金全部提现,并将跨境电商平台绑定的收款主体变更为其他存续公司。 |
| 03 | 内地及海外子公司股权 | 该香港公司是否作为股东持有内地外商独资企业(WFOE)或海外子公司股权? | 须在香港母公司撤销注册前,先行办妥内地 WFOE 的股权转让工商变更登记或先行完成子公司注销。 |
| 04 | 知识产权与域名资产 | 公司名下持有的香港、内地或国际注册商标、专利、软件著作权及域名。 | 提前向商标局或知识产权署办妥商标与专利转让变更登记手续。 |
| 05 | 香港不动产与车辆 | 公司及下属附属公司名下是否持有香港物业、车位或登记车辆? | 《公司条例》第750条规定资产包含香港不动产的公司不得申请撤销注册,须先行完成物业转让过户。 |
| 06 | 商业债权与退税支票 | 是否有未收回的客户应收账款、租赁按金或香港税务局尚未兑现的退税支票? | 全部收回并入账结清;如有税务局退税支票,须在银行销户前入账兑现。 |
| 07 | 外部债务与员工强积金 | 供应商货款、银行借款、物业租约、雇员薪酬及强积金(MPF)供款。 | 全部清偿完毕,向强积金受托人办理终止雇主参与计划手续,确保无未偿外部负债。 |
| 08 | 董事及股东往来账款 | 账面是否存在“应付董事或股东款(Due to Director/Shareholder)”? | 提前清偿或由债权董事/股东签署正式的《豁免偿还债务同意书》,确保结清审计报告期末负债为零。 |
| 09 | 结清审计与历年税表 | 是否已补齐历年及截至最后停业日的 CPA 法定审计报告与利得税报税表(BIR51)? | 委任香港执业会计师出具截至停业日的结清审计报告,缴清全部评税税款及商业登记费。 |
| 10 | 解散后 6–7 年档案备存 | 公司刊宪解散后,历年账册、审计报告、银行水单及 SCR 登记册如何保存? | 按《公司条例》第758条及《税务条例》第51C条,由前董事及持牌秘书妥善保存至少 6 至 7 年。 |
第六章 常见核心问题解答(FAQ)与合规免责声明
Q1:香港公司从正式递交注销申请到完成撤销注册(Dissolved),一般需要多长时间?官方表格是 NDR1 还是 DR1?
答:全流程通常需要约 6 至 9 个月;现行官方指明表格编号为表格 NDR1(而非旧称 DR1)。在已废止的旧《公司条例》(第32章)下,撤销注册表格曾称为 DR1;而在现行《公司条例》(第622章)第750条及 2023 年 12 月 27 日实施的“唯一业务识别码(UBI)”新规下,必须使用填报 8 位商业登记号码的指明表格 NDR1《私人公司或担保有限公司撤销注册申请书》。主要阶段耗时如下:① 前置清理阶段(停业满 3 个月、银行销户及会计师编制结清审计报告):约 1 至 2 个月;② 依据《税务条例》第88B条向香港税务局递交表格 IR1263 申请《不反对撤销公司注册通知书》:税务局审核约需 14 至 21 个工作日;③ 向香港公司注册处递交表格 NDR1 并刊登首份宪报公告:约 3 至 4 周;④ 法定公众异议公示期(《公司条例》第751条规定):自首份宪报公告刊登起计 3 个月;⑤ 异议期满如未收到书面反对,注册处处长刊登第二份宪报公告,公司自该公告刊登当日起正式解散。
Q2:香港公司如果自成立以来从未开立银行账户、也未开展过任何业务,申请注销时还需要做账审计吗?
答:如果该香港公司自注册成立之日起未曾开立任何银行账户、未曾签署任何商业合同、未曾发生任何资产买卖或收支(属于《公司条例》第750(2)(b)条所指的“从未开始营业或运作 Never Commenced Business”状态),在向香港税务局提交表格 IR1263 申请《不反对撤销公司注册通知书》并按规定申报“未曾开业”后,一般无需编制经营审计报告;但凡曾经开立银行账户或发生过资金收支交易的公司,均属于“已开业但现已停止营业(Ceased Business)”,须按税务局要求提交截至最后停业日的经香港执业会计师(CPA)审计的财务报表及利得税报税表后,方能获发《不反对通知书》。
Q3:公司已经通过表格 NDR1 主动撤销注册并解散了,其后发现香港银行账户内仍有余额未转出,可以向公司注册处申请“行政恢复”吗?
答:不适用行政恢复程序,须向香港高等法院申请命令恢复。根据香港《公司条例》(第622章)第760条,“以行政方式恢复注册(Administrative Restoration)”仅适用于被公司注册处处长依第746条或第747条除名(Struck Off)的公司。对于由公司主动递交表格 NDR1 申请撤销注册(Voluntary Deregistration)而解散的公司,法例规定须依据《公司条例》第765条,委托香港执业律师向香港高等法院原讼法庭(Court of First Instance)提出申请,凭法院命令恢复公司注册。待取得高等法院命令并在公司注册处完成恢复登记后,方可持恢复证明文件向银行申请解冻并处理账户余额。
Q4:香港公司正在办理撤销注册(处于 3 个月宪报公示期内),如果债权人发现该公司尚有欠款未清偿,可以提出异议吗?
答:可以。在首份宪报公告刊登后的 3 个月法定公示期内,任何债权人、股东或香港税务局局长均可向公司注册处处长提交书面反对通知并附具相关证明,处长收到有效反对后将中止撤销注册程序;即便债权人在该公司刊宪解散之后才发现债务未清偿,债权人仍可在公司解散之日起 20 年内,依据《公司条例》第765条向香港高等法院申请恢复该公司的注册,以便依法追索债务。此外,根据《公司条例》第750(6)条及第895条,申请人在表格 NDR1 中明知或罔顾实情就“无未偿债务”作出虚假陈述属违法行为,一经定罪最高可处罚款 HK$ 300,000 及监禁 2 年。
Q5:如果香港公司目前暂停业务,但未来几年仍有可能重新启用,除了解散注销外,是否有法定的休眠保留方式?
答:可以依据《公司条例》办理“不活动公司(Dormant Company)”法定申报程序。根据香港《公司条例》(第622章)第5条,如果一家私人公司暂停会计交易,但希望保留公司名称与法人主体资格,可通过股东特别决议(Special Resolution)宣布公司自向公司注册处交付该决议之日起成为“不活动公司(Dormant Company)”。在依法处于“不活动状态”期间,该公司可获豁免交付每年的《周年申报表》(NAR1)以及豁免编制年度经审计财务报表(但仍须按期续领商业登记证 BR 并维持法定公司秘书与注册办事处地址)。日后如决定恢复业务运作,只需向公司注册处交付另一份特别决议宣布公司不再是不活动公司即可恢复正常营运。
合规声明与免责提示(Compliance & Legal Disclaimer)
1. 本文内容系依据香港法例第622章《公司条例》第15部(第744至773条)、第32章《公司(清盘及杂项条文)条例》及第112章《税务条例》第88B/51C条公开条文整理,仅供一般性法规政策参考与企业合规管理之用,不构成任何香港法律意见、诉讼代理意见或税务鉴证建议。若涉及向香港高等法院原讼法庭申请恢复公司注册或处理无主财物(Bona Vacantia)相关司法程序,须聘请具备香港执业资格的律师行(Solicitors)办理。
2. 恒诚商务(HC Business Limited,香港特区政府信托或公司服务提供者牌照编号:TC006431)严格遵守香港特别行政区法律法规,提供香港公司合规撤销注册(表格 IR1263 + 表格 NDR1)、结清审计协同、不活动公司(Dormant)备案及第760条行政恢复合规服务,严禁且绝不参与任何逃废债务、虚假申报或违法弃置公司的违规行为。