

导读 / Executive Summary
在跨境商业投资与全球家族财富治理中,以“离岸信托—BVI/开曼特殊目的公司(SPV)—香港中间控股公司—境内外实业营运公司(OpCo)”为核心的多层级控股架构,被广泛用于实现商业风险切割与破产隔离(Bankruptcy Remoteness / Ring-Fencing)。然而在实务运作中,跨国企业创始股东与集团管理层往往容易陷入两种极端的认知误区:其一,误将“有限责任公司(Limited Liability Company)”视为绝对免责的万能盾牌,在日常经营中随意混同公私账户、实施无商业对价的母子公司资金池抽调,甚至在子公司濒临资不抵债边缘时恶意剥离优质资产或继续举债,最终触发法院依信托法、侵权法或成文法判令董事与实控人承担个人无限连带清偿责任;其二,则是过度担忧母子公司因股权100%控股或董事人员重叠而被法院轻易否定独立人格,在签署银行授信时盲目妥协提供全集团“一揽子交叉连带担保(Omnibus Cross-Guarantee)”,从而以契约方式亲手拆除了原本受普通法严格保护的有限责任防火墙。
本研析报告由恒诚(hc.biz)资深公司秘书与法定合规顾问 Min Liu 执笔,从 1897 年英国上议院百年基石判例 Salomon v A Salomon & Co Ltd [1897] AC 22 及香港法例第622章《公司条例》出发,深度解构英国最高法院在 Prest v Petrodel Resources Ltd [2013] UKSC 34 中确立的“隐瞒原则(Concealment Principle)”与“规避原则(Evasion Principle)”双轨审理框架,厘清香港法院在何种极端欺诈与滥用情形下才会真正“刺破公司面纱(Piercing the Corporate Veil)”;并系统剖析香港法例第32章《公司(清盘及杂项条文)条例》第275条欺诈性交易(Fraudulent Trading)、濒临破产期董事对债权人的受信义务(BTI 2014 LLC v Sequana SA [2022] UKSC 25),以及跨国企业集团在资金池归集(Cash Pooling)、交叉担保与上行担保(Cross & Upstream Guarantees)与离岸信托防火墙(Trust Firewall)中的合规有效性边界。
📑 全景研析章节导航(点击直达对应章节)
- 第一章:溯源普通法基石——从 1897 年 Salomon v A Salomon & Co Ltd 到香港《公司条例》的独立法人地位演化
- 第二章:司法穿透的极限制——英国最高法院 Prest v Petrodel [2013] “隐瞒原则 vs 规避原则”与香港法院判例标准
- 第三章:成文法与破产法下的个人连带责任——欺诈性交易(第32章第275条)、第622章董事责任与濒临破产期清偿义务
- 第四章:跨国企业集团架构隔离实务——资金池归集(Cash Pooling)、交叉担保(Cross-guarantee)与信托防火墙有效性边界
- 第五章:跨国企业集团“破产隔离(Ring-Fencing)”与防穿透 10 项合规自查清单
- 第六章:常见核心问题解答(FAQ)与合规免责声明
第一章 溯源普通法基石:从 1897 年 Salomon v A Salomon & Co Ltd 到香港《公司条例》的独立法人地位演化
现代普通法商事帝国的大厦,建立在两根相互依存的制度支柱之上:一是“公司独立法人人格(Separate Legal Personality)”,二是“股东有限责任(Limited Liability of Members)”。在香港《公司条例》(第622章)的演进历程中(详见《穿越百年的商事法则:香港公司法变迁全景洞察》),这两项原则并非抽象的学术推演,而是由 1897 年英国上议院(House of Lords)在 Salomon v A Salomon & Co Ltd [1897] AC 22 案中以终局判例形式所铸就的铁律。
1.1 百年判例溯源:Salomon v A Salomon & Co Ltd [1897] AC 22 的事实冲突与上议院裁决
在 19 世纪末的伦敦白教堂区(Whitechapel),皮靴制造商阿伦·萨洛蒙(Aron Salomon)原本以独资经营(Sole Proprietorship)方式运营其制靴生意逾三十年。1892 年,萨洛蒙依据英国《1862年公司法》(Companies Act 1862,当时要求设立公司须有至少 7 名发起人认购股份)将其独资企业改制注册为股份有限公司“A. Salomon & Co Ltd”。在公司已发行的 20,007 股股份中,萨洛蒙本人持有 20,001 股,其妻子与 5 名子女各象征性持有 1 股(作为满足法定最低 7 名股东人数的显名代持人)。同时,萨洛蒙将原有的制靴业务作价约 39,000 英镑转让予该公司,其中部分对价并非以现金支付,而是由公司向萨洛蒙个人发行了面值 10,000 英镑、附有公司资产浮动押记(Floating Charge)的优先债权证(Debentures)。
不久后,因鞋业工人大罢工与政府订单萎缩,该公司陷入资不抵债并进入强制清盘程序(Winding Up)。清盘人发现在变现公司资产后,若优先偿还萨洛蒙个人持有的 10,000 英镑有担保债权证,公司的无担保普通贸易债权人(Unsecured Trade Creditors)将分文未得。为此,清盘人向法院起诉,主张“A. Salomon & Co Ltd”在实质上只是萨洛蒙个人的化名(Alias)、傀儡(Sham)或代理人(Agent),要求判决萨洛蒙个人对公司的全部无担保债务承担无限连带清偿责任,并否定其有担保债权证的优先受偿权。
英国高等法院原审法官 Vaughan Williams J 与英国上诉法院(Court of Appeal)均支持了清盘人的主张,认为《1862年公司法》的立法本意是赋予“7名真正独立联合经营的投资者”有限责任,而非允许一人独资商人通过拉拢6名家人充当挂名股东来规避个人债务。然而,英国上议院(House of Lords)由大法官 Halsbury 勋爵、Macnaghten 勋爵等全体一致推翻了下级法院的判决。Macnaghten 勋爵在判词中写下了流芳百世的普通法经典论述:
“The company is at law a different person altogether from the subscribers to the memorandum; and, though it may be that after incorporation the business is precisely the same as it was before, and the same persons are managers, and the same hands receive the profits, the company is not in law the agent of the subscribers or trustee for them. Nor are the subscribers as members liable, in any shape or form, except to the extent and in the manner provided by the Act.”
(在法律上,公司与签署组织章程的认购人是截然不同的独立主体;尽管在注册成立之后,其经营的业务可能与成立前完全相同,管理业务的是同一批人,收取利润的也是同一双手,但在法律上,公司绝非认购人的代理人或受托人;作为成员的认购人,除按《公司法》规定的范围和方式外,亦绝不以任何形式对公司债务承担个人责任。)
—— Lord Macnaghten, Salomon v A Salomon & Co Ltd [1897] AC 22 at 51
1.2 法人独立地位的四重衍生公理与香港《公司条例》(第622章)的成文法映射
自 Salomon 案确立百年基石以来,普通法判例体系与香港法例第622章《公司条例》(Companies Ordinance, Cap. 622)围绕“公司面纱(Corporate Veil)”构建了四重不可分割的法律公理(关于香港公司股权与高管架构配置,可参阅《香港公司股权架构、高级人员配置与注册资本设立规范》):
| 核心法理维度 | 权威普通法判例标杆 | 香港《公司条例》(第622章)对应条文 | 跨境资产隔离与商事治理实务要义 |
|---|---|---|---|
| 1. 独立法人人格与自然人完全行为能力 (Separate Legal Personality) | Salomon v A Salomon & Co Ltd [1897] AC 22 (HL) | • 第73条(法团成立的效力):自公司注册证明书签发日期起,公司即成为具有永久延续性的法团(Body Corporate)。 • 第115条(公司的行事能力):公司具有成年自然人的身份、权利、权力及特权。 • 第67条及第454条:现行法例明确允许由1名自然人同时担任唯一股东及唯一董事设立私人有限公司。 | 即使香港公司由单一自然人或单一母公司 100% 全资持股(One-Man Company / Wholly-Owned Subsidiary),该公司在法律上仍是一个完全独立于其股东的“法律拟制人(Persona Ficta)”,不会仅因持股高度集中而被视为股东的代理人。 |
| 2. 股东有限责任原则 (Limited Liability of Members) | Salomon v A Salomon & Co Ltd [1897] AC 22 (HL); Re Baglan Hall Colliery Co (1870) LR 5 Ch App 346 | • 第8条(股份有限公司):公司成员的法律责任,根据公司章程细则仅限于该成员所持股份的未缴款额(Unpaid Amount on Shares)。 • 第32章第170条(清盘分担人责任):在公司清盘时,现状股东就已全额缴足股款(Fully Paid-up Shares)的股份无须向公司资产承担任何额外出资清偿义务。 | 它是现代创业与风险投资的制度前提:只要股东已按认购协议足额实缴注册资本(或按章程规定认缴),即使公司因商业风险、市场剧变或违约索赔陷入巨额亏损破产,债权人亦无权追索股东名下的个人房产、私人存款或其他非关联公司资产。 |
| 3. 公司财产独立原则(正向与反向资产分割) (Separate Corporate Patrimony) | Macaura v Northern Assurance Co Ltd [1925] AC 619 (HL) | • 第73(3)(c)条:法团本身有权力取得、持有及处置土地与各类财产。 • 第134条(股份的性质):成员在公司的股份属于非土地实产(Personal Property),而非对公司底层资产的直接共有物权。 | 在 Macaura 案中,唯一股东将林场木材转让予全资公司后,以个人名义为木材投保火险;火灾后英国上议院裁定保险公司免赔——因为“即便拥有公司100%股份,股东对公司名下的特定财产亦不享有任何法律上或衡平法上的所有权或可保利益”。反之,这也意味着公司资产不得被股东随意当作私人提款机挪用(参见《香港银行账户冻结风控:公私账不分的合规隐患与隔离规范》)。 |
| 4. 双重身份合法并存与否定“单一经济体”理论 (Dual Capacity & Rejection of Single Economic Unit) | Lee v Lee’s Air Farming Ltd [1961] AC 12 (PC); Adams v Cape Industries plc [1990] Ch 433 (CA) | • 第115条及第465条:公司可与自身股东或董事订立合法有效的雇佣、借贷或商业买卖合约。 • 第2条(控权公司与附属公司):虽在会计合并报表(第379条)层面視為集团,但在法律主体责任上彼此独立。 | 1)在 Lee 案中,枢密院裁定唯一控股股东兼常务董事可同时作为公司的“受雇飞行员”,其工亡遗孀有权获赔雇员补偿; 2)在 Adams v Cape 案中,英国上诉法院明确拒绝“集团单一经济体(Single Economic Unit)”学说,确立母公司有权利用集团架构将未来的商业或侵权潜在风险隔离在特定海外子公司之内。 |
1.3 “正向资产分割(Defensive Asset Partitioning)”与“反向资产分割(Affirmative Asset Partitioning)”的经济学与法理解构
正如哈佛法学院 Henry Hansmann 与耶鲁法学院 Reinier Kraakman 教授在公司法经典理论中所揭示,普通法法人独立地位在跨境架构中同时发挥着双向防火墙功能:
- 正向防御(股东保护 / Limited Liability):阻止公司层面的经营债权人向上追索自然人股东或母公司的自有财产;
- 反向分割(实体屏蔽 / Entity Shielding):阻止股东个人的私人债权人直接查封、扣押或执行公司名下的经营资产(股东的私人债权人最多只能申请针对该股东所持有的“公司股权”采取押记令 Charging Order,而在公司清盘顺位上始终劣后于公司自身的债权人)。
第二章 司法穿透的极限制:英国最高法院 Prest v Petrodel [2013] “隐瞒原则 vs 规避原则”与香港法院判例标准
尽管 Salomon 案确立了稳固的法人独立地位,但在长达一个多世纪的司法实践中,下级法院曾在涉及欺诈、逃避竞业禁止或婚姻财产分割的案件中使用诸如“傀儡(Sham)”、“幌子(Façade)”、“别名(Alter Ego)”等修辞来否定公司面纱,导致法律适用标准一度陷入模糊。直到 2013 年,英国最高法院(UK Supreme Court)七位大法官合议庭在里程碑判例 Prest v Petrodel Resources Ltd [2013] UKSC 34 ([2013] 2 AC 415) 中,对普通法系“刺破公司面纱(Piercing the Corporate Veil)”原则进行了历史性的全面清算与严格重构。
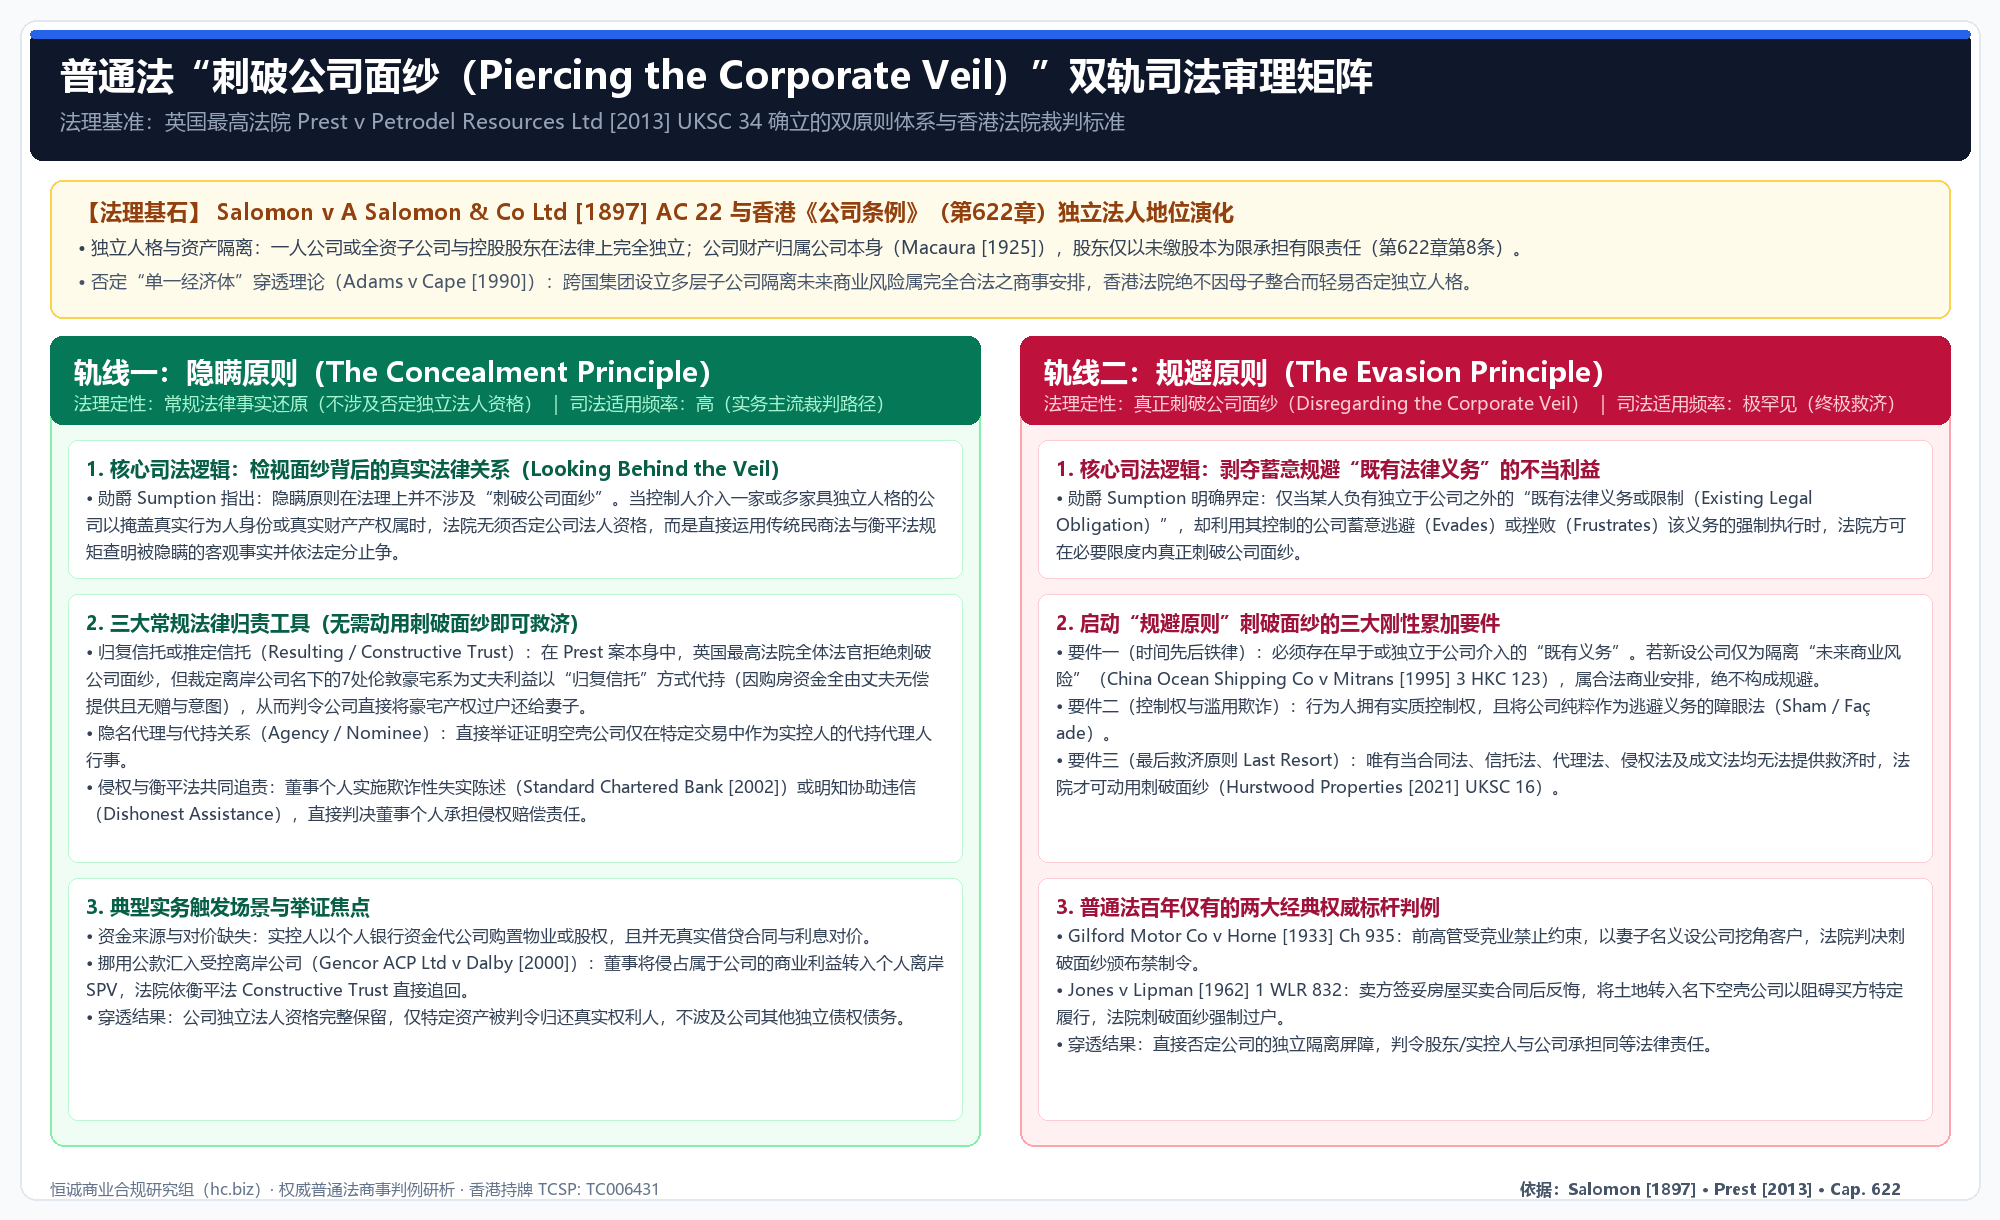
2.1 Prest v Petrodel Resources Ltd [2013] UKSC 34 案情剖析:为何最高法院“拒绝刺破公司面纱”却仍判令离岸公司移交 7 处伦敦豪宅?
在 Prest 案中,石油贸易大亨 Michael Prest 与妻子 Yasmin Prest 结束 15 年婚姻并就巨额附属济助(Ancillary Relief)展开诉讼。丈夫声称自己个人净资产匮乏且身负巨债,无法支付法院裁定的 1,750 万英镑离婚瞻养结算金;然而妻子指出,在由丈夫 100% 实质控制的多家马恩岛(Isle of Man)与尼维斯(Nevis)离岸公司(统称 Petrodel 集团)名下,登记持有位于伦敦的 7 处高价值住宅物业。妻子请求法院依据《1973年婚姻诉讼法》第24(1)(a)条,直接刺破 Petrodel 集团的公司面纱,判令这些离岸公司将名下伦敦房产过户予妻子以抵偿赡养费。
主笔判词的 Sumption 勋爵(Lord Sumption)与 Neuberger 勋爵(Lord Neuberger)代表最高法院全体大法官作出了极具启发性的二元裁决:
- 第一阶段裁决(拒绝刺破公司面纱):最高法院明确裁定,本案不符合“刺破公司面纱”的法定条件!原因在于,丈夫早在婚姻破裂数年前、基于合法的税务筹划与财富管理目的,就已将房产置入 Petrodel 集团公司名下,并非为了逃避既有的离婚财产分割义务而恶意设立公司。尽管丈夫是公司的唯一控制人,但只要公司并非被用于规避既有法律义务,法院绝不能仅凭“实现家庭法公平正义”的主观愿望而否定公司的独立物权(否则将彻底颠覆 Salomon 与 Macaura 原则,危及公司外部债权人的信赖利益)。
- 第二阶段裁决(依“隐瞒原则”与“归复信托 Resulting Trust”追回房产):虽然拒绝刺破公司面纱,但最高法院通过审查购房资金流向与对价证据(并结合丈夫拒不履行法庭披露令及离岸公司拒绝出庭作证所引发的不利推定 Adverse Inferences),认定该 7 处伦敦房产的购置资金均由丈夫个人直接提供,或以象征性 1 英镑对价转入离岸公司名下。根据普通法与衡平法古老的“归复信托(Resulting Trust)”原则——当一方无偿出资购置财产并登记于他人(包括受控离岸公司)名下且无赠与意图时,名义持有人仅作为受托人(Trustee)为出资人的实益利益代持该财产。据此,最高法院裁定离岸公司仅持有房产的法定名义所有权(Legal Title),而实益所有权(Beneficial Interest)自始至终归属于丈夫个人,故法院有权直接下令离岸公司将房产转让予妻子!
2.2 深度拆解:隐瞒原则(Concealment Principle)vs 规避原则(Evasion Principle)
在 Prest 案判词第 28 至 35 段中,Sumption 勋爵一针见血地指出:过去百年间被称为“刺破公司面纱”的绝大多数判例,实际上混淆了两种性质截然不同的司法逻辑——“隐瞒原则(The Concealment Principle)”与“规避原则(The Evasion Principle)”:
| 对比维度 | 隐瞒原则 (The Concealment Principle) | 规避原则 (The Evasion Principle) |
|---|---|---|
| 法理本质定性 | 根本不涉及“刺破公司面纱”(Does not involve piercing the corporate veil at all)。法院完全尊重公司的独立法人地位,仅是“向面纱背后探视(Looking behind the corporate veil)”以查明被公司结构所掩盖的真实法律事实。 | 唯一真正意义上的“刺破公司面纱”(True piercing of the corporate veil)。法院在特定救济范围内,直接无视(Disregard)公司与控制人之间的法人人格区隔,将二者视为同一主体或剥夺其分离利益。 |
| 核心触发条件 | 行为人介入一家或多家公司以掩盖真实行为人身份或真实财产权属,而该真实身份或权属在常规民商法/衡平法上具有法律相关性。 | 1. 行为人负有一项独立于公司之外的“既有法律义务、责任或限制(Pre-existing Legal Obligation)”; 2. 行为人利用其实质控制(Under his control)的公司,蓄意逃避(Deliberately evades)或挫败(Deliberately frustrates)该项既有义务的履行或强制执行; 3. 穷尽其他救济原则(Last Resort):常规法律路径无法提供有效救济。 |
| 所援引的法律工具 | • 信托法:归复信托(Resulting Trust)、推定信托(Constructive Trust)、代持协议(Nominee); • 代理法:显名或隐名代理(Implied Agency); • 侵权法与衡平法:共同侵权人(Joint Tortfeasor)、欺诈失实陈述、明知受收(Knowing Receipt,如 Gencor ACP Ltd v Dalby [2000] 2 BCLC 734)。 | • 普通法固有刺破面纱管辖权:仅在剥夺行为人或受控公司因独立人格所获不法利益之必要限度内(For the purpose, and only for the purpose, of depriving the company or its controller of the advantage),判令公司承担控制人的既有义务或反之。 |
| 经典标杆判例 | • Prest v Petrodel Resources Ltd [2013] UKSC 34(出资购买伦敦房产登记于离岸公司名下,构成归复信托); • Trustor AB v Smallbone (No 2) [2001] 1 WLR 1177(董事违信挪用公司资金汇入受控壳公司,按明知受收与推定信托追缴,无须动用规避原则刺破面纱)。 | • Gilford Motor Co Ltd v Horne [1933] Ch 935(前董事总经理负有既有竞业禁止合约义务,遂以妻子及下属名义注册新公司招揽老客户,法院同时向个人及受控公司颁布禁制令); • Jones v Lipman [1962] 1 WLR 832(卖方签署卖房合同后为逃避过户,将房产低价转入自己刚收购的空壳公司,法院刺破面纱判令个人与壳公司共同履行过户义务)。 |
2.3 香港法院的司法适用底线:“规避既有义务(违法)” vs “隔离未来风险(合法)”
根据《香港特别行政区基本法》第84条,英国最高法院在 Prest 案中确立的“隐瞒原则 vs 规避原则”二元框架,已被香港终审法院(CFA)、高等法院上诉法庭(CA)及原讼法庭(CFI)全面采纳。在香港司法实务中,判断一个跨境公司架构是否会被刺破面纱,最核心的试金石正是香港高等法院上诉法庭在 China Ocean Shipping Co v Mitrans Shipping Co Ltd [1995] 3 HKC 123 (CA)(中远诉美昌航运案)及后续判例中所确立的“时间先后与义务性质边界”:
- 合法隔离未来商业风险(Legitimate Allocation of Future Risk):如果一位企业家或跨国母公司在进行一项高风险海外贸易、船舶租船合约或地产开发之前,专门在香港或 BVI 注册一家资本金有限的独立特殊目的公司(SPV)来对外签署合同,其目的正是为了确保一旦未来该项目亏损或违约,损失仅局限于该 SPV 内部而不波及母公司——香港上诉法庭明确指出:“利用公司架构来避免在未来承担个人或母公司法律责任,这完全是《公司条例》有限责任制度的题中应有之义,绝不构成刺破公司面纱的理由!”(哪怕该 SPV 后来果然因无力偿还仲裁裁决款而清盘,债权人亦无法刺破面纱向母公司索赔)。
- 违法规避既有法律债务(Unlawful Evasion of Pre-existing Liability):相反,如果某主体已经签署了合同、已经引发了侵权索赔、或者已经背负了生效判决/仲裁裁决等“既有法律义务”,为逃避强制执行而通过新设或受控的关联公司转移业务、截留应收账款或隐匿财产,则直接触碰“规避原则(Evasion Principle)”或成文法反欺诈条款的红线,香港法院将毫不犹豫地通过刺破公司面纱、颁布全球资产冻结令(Mareva Injunction,包括针对受控壳公司的 Chabra 管辖权冻结令)或撤销欺诈性交易予以雷霆打击。
第三章 成文法与破产法下的个人连带责任:欺诈性交易(第32章第275条)、第622章董事责任与濒临破产期清偿义务
在普通法严格限制“刺破公司面纱(规避原则)”的同时,为什么在真实的香港商业清盘与跨境追债案件中,仍有大量陷入困境公司的董事、大股东乃至幕后实控人被香港法院判令以个人名下房产与存款承担巨额赔偿?答案在于:债权人与清盘人根本无需走极其严苛的“普通法刺破面纱”独木桥,而是直接援引香港公司成文法体系(第622章与第32章)赋予的法定个人连带责任武器!
需要特别厘清的是:自 2014 年香港实施新《公司条例》改革以来,原第32章被拆分为两部并行的核心法例——香港法例第622章《公司条例》(Companies Ordinance, Cap. 622)专门规管存续公司的日常管治、董事职责与资本维持(详见《从信义义务到ESG治理:香港公司董事法定职责与风险防范》);而涉及公司破产清盘、欺诈性交易及清盘追索的条文,则保留在香港法例第32章《公司(清盘及杂项条文)条例》(Companies (Winding Up and Miscellaneous Provisions) Ordinance, Cap. 32,简称 CWUMPO)之中。两者共同构成了穿透失职董事与实控人个人财产的成文法天网:
3.1 《公司(清盘及杂项条文)条例》(第32章)第275条:欺诈性交易(Fraudulent Trading)的无限个人清偿责任与刑事重罚
在香港破产清盘法体系下,最具杀伤力的法定穿透条款当属第32章《公司(清盘及杂项条文)条例》第275条(Responsibility of directors for fraudulent trading 董事对欺诈性交易的责任):
- 民事无限连带清偿责任(第275(1)及(2)条):如果在公司清盘过程中,显露公司的任何业务曾是“意图欺诈该公司的债权人或任何其他人的债权人,或出于任何欺诈目的(With intent to defraud creditors of the company or creditors of any other person or for any fraudulent purpose)”而经营的,香港高等法院原讼法庭在破产管理署署长(Official Receiver)、清盘人(Liquidator)、任何债权人或分担人提出申请时,可作出宣布:凡明知而参与以此方式经营业务的任何人(Any persons who were knowingly parties to the carrying on of the business in the manner aforesaid,不仅包括在册董事,还包括母公司高管、幕后实控人及知情协助者),须按法院指示对公司的全部或任何债务或其他法律责任承担个人责任,且其法律责任不受任何限制(Personally responsible, without any limitation of liability)!法院还可将该责任人持有的公司债权或股份设定押记以确保执行。
- 严重刑事罪行(第275(3)条):除民事倾家荡产的无限赔偿外,任何明知而参与欺诈性交易的人士均属犯罪,一经循公诉程序定罪,最高可处无限额罚款及监禁 5 年(Imprisonment for 5 years),并可依第168G条被法院颁令取消担任公司董事资格长达 15 年。
- 香港终审法院(CFA)确立的“主观不诚实”判定标准:在标志性判例 Aktieselskabet Dansk Skibsfinansiering v Brothers [2000] 3 HKCFAR 70 中,香港终审法院非常任大法官贺辅明勋爵(Lord Hoffmann NPJ)明确阐释:构成第275条“欺诈性交易”必须证明责任人具有主观上的不诚实(Actual Dishonesty involving real moral blame)。当公司董事或实控人明知公司已资不抵债,且在主观上清楚知道公司根本没有任何合理前景(No reasonable prospect)能够在债务到期或合理时间内清偿该笔账款,却依然隐瞒财务危机继续向供应商赊购货物、收取客户预付款或向银行提取贷款,即直接构成欺诈性交易!
3.2 濒临破产边缘的“债权人利益受信义务(Creditor Duty)”:BTI 2014 LLC v Sequana SA [2022] UKSC 25 与香港 Tradepower 案
许多企业主不禁会问:在香港法下,如果董事的行为尚未达到第275条“主观故意欺诈”的刑事高度,而只是在公司出现财务危机、濒临资不抵债时,由于重大过失、盲目乐观或为了优先照顾母公司/股东利益而向股东派息、低价转移资产或偿还关联方借款,董事是否就安全了?答案是绝对否定!
虽然香港迄今暂未引入类似英国《1986年破产法》第214条的成文“不当交易(Wrongful Trading)”独立罪名,但香港法院通过普通法“债权人利益受信义务(Creditor Duty)” + 《公司条例》(第622章)第465条法定谨慎责任 + 第32章第276条失当行为简易追偿程序(Misfeasance Summons),构建了同样严密的董事个人财产追索机制:
- 受信义务重心的历史性转移(BTI 2014 LLC v Sequana SA [2022] UKSC 25 & 香港终审法院 Tradepower (Holdings) Ltd v Tradepower (Hong Kong) Ltd (2009) 12 HKCFAR 417):在公司财务健康、具备充足偿债能力(Solvent)时,董事对公司负有的忠实受信义务(Fiduciary Duty to act in good faith in the interests of the company)是以全体股东的整体长远利益为导向的。然而,一旦公司已经资不抵债(Insolvent)、濒临资不抵债边缘(Bordering on insolvency),或进入破产清盘已属大概率事件(Insolvent liquidation is probable),公司剩余财产在经济实质上已属于债权人而非股东!此时,董事的受信义务自动触发“债权人利益准则(The Rule in Westpac v Bell Group / Sequana Duty)”——董事必须将全体债权人的利益置于首位(Paramount consideration),严禁实施任何损害债权人受偿池(Asset Pool)的派息、资产剥离或单方利益输送。
- 股东一致批准(Duomatic 原则)在破产边缘彻底失效:在日常合规中,若董事某项行为存在程序瑕疵,往往可通过 100% 全体股东一致同意(Re Duomatic Ltd [1969] 2 Ch 365 原则)予以追认免责。但英国最高法院在 Sequana 案及香港终审法院在 Tradepower 案中均确立铁律:一旦公司处于资不抵债或濒临破产状态,哪怕 100% 的股东(或唯一母公司)签署书面决议批准董事抽走公司资产,该股东追认在法律上亦完全无效,无法免除董事对公司的个人赔偿责任!
3.3 香港《公司条例》(第622章)与破产清盘法下董事及股东个人连带责任全览表
| 法定追责类型 | 香港成文法条文 / 权威判例依据 | 触发情形与追溯期(Look-back Period) | 董事 / 股东 / 实控人的个人法律后果 |
|---|---|---|---|
| 1. 欺诈性交易 (Fraudulent Trading) | 《公司(清盘及杂项条文)条例》(第32章)第275条; Aktieselskabet Dansk v Brothers [2000] 3 HKCFAR 70 | 在清盘中被查明意图欺诈债权人或出于欺诈目的经营业务(如明知绝无清偿可能仍继续赊购举债)。 | • 民事:就公司全部或指定债务承担个人无限连带清偿责任; • 刑事:最高可处罚款及监禁 5 年,并取消董事资格最高 15 年。 |
| 2. 清盘中的失当行为与违信追偿 (Misfeasance & Breach of Duty) | 第32章第276条 + 《公司条例》(第622章)第465条(合理谨慎、技巧及努力)+ Sequana 债权人利益原则 | 董事、幕后董事或高级人员挪用、留存公司财物,或在公司濒临破产时违反谨慎与忠实义务导致公司资产受损。 | 清盘人可通过第276条简易传票程序,请求法院判令董事以个人财产向公司全额返还财物、连本带利赔偿损失(Equitable Compensation)。 |
| 3. 违法分派股息 / 变相返还股本 (Unlawful Distribution) | 《公司条例》(第622章)第297条至第301条 | 公司在无足够“可供分派利润(Accumulated Realised Profits less Accumulated Realised Losses)”的情况下向股东派发股息或变相转移资产。 | • 知情股东(第301条):须向公司全额退还违法收取的股息/资产; • 批准分派的董事:就公司未能收回的违法分派款项承担个人连带赔偿责任。 |
| 4. 违法向董事或关联方提供贷款/信贷担保 (Prohibited Loans to Directors) | 《公司条例》(第622章)第491条至第515条(民事后果见第513条) | 未经法定股东决议程序及偿付能力豁免条件,公司直接向董事、控权公司董事或其关连实体(Connected Entity)提供贷款、准贷款或担保。 | 依据第513(2)条,接受贷款的董事及授权该交易的每一名董事,须共同及各别(Jointly and Severally)向公司退还全部款项并赔偿公司因此遭受的一切损失。 |
| 5. 破产前低价交易与不公平优惠撤销 (Undervalue & Unfair Preference) | 第32章第265D至266B条; 《物业转易及财产条例》(第219章)第60条 | • 低价交易(第265D条):清盘前 5 年内无对价或以显著低于市场价值转让资产; • 不公平优惠(第266条):清盘前 6 个月内(如向董事或关联方清偿则为 2 年内)优先个别受偿; • 第219章第60条:意图欺诈债权人的产权处置(无固定年限限制)。 | 法院有权颁令撤销交易,判令受让人(包括关联公司、股东或受托人)将资产或资金恢复原状并归入清盘财产池。 |
| 6. 违反取消董事资格令或破产期间行事 (Acting While Disqualified) | 第32章第IVA部第168O条及第156条 | 在被法院取消董事资格期间、或身为未获解除破产的破产人期间,直接或以幕后指令方式参与公司管理。 | 依据第168O(1)条,该人士须与公司共同及各别地对违规行事期间公司所产生的全部相关债务承担个人无限连带责任! |
第四章 跨国企业集团架构隔离实务:资金池归集(Cash Pooling)、交叉担保(Cross-guarantee)与信托防火墙有效性边界
理解了普通法“刺破公司面纱”的极限制与成文法的连带责任边界后,我们便能从实战视角审视跨国企业集团与高净值家族的跨境控股架构(参见《BVI-香港-内地离岸架构的转让定价与跨境税务合规法则》及《香港离岸家族信托与跨境资产传承合规指南》)。在实务中,绝大多数跨国集团的破产隔离(Ring-Fencing)之所以在危机爆发时全线崩溃,并非因为法院动用了Prest 案的“规避原则”强行刺破面纱,而是因为集团自身在母子公司资金池归集(Cash Pooling)、交叉与上行担保(Cross & Upstream Guarantees)以及信托控制权设计三大环节存在严重合规漏洞,导致风险顺着契约、信义义务或归复信托链条引发“多米诺骨牌式”连环爆雷。

4.1 母子公司间资金池归集(Cash Pooling)的合规红线与“影子董事(Shadow Director)”防控
香港作为亚太区最重要的企业财资中心(Corporate Treasury Centre, CTC),跨国集团常在香港控股公司层面设立集团资金池,通过物理资金归集(Physical Cash Pooling / Zero-Balancing,即每日自动将下属各子公司的银行账户盈余清零划转至香港主办账户 Master Account)或名义资金池(Notional Cash Pooling,各账户资金不发生物理转移,仅由银行合并计算净头寸计息)来提高集团资金使用效率。然而,不当的物理资金池操作极易从以下三个维度击穿母子公司之间的破产隔离:
- 公私/母子账户混同与“无对价抽血”触发清盘追索:若母公司或香港财资中心在未签署正式书面《集团内部拆借协议(Intercompany Loan & Cash Pooling Agreement)》、未约定符合独立交易原则(Arm’s Length Principle)的市场化利率、且未履行独立记账的情况下,直接将下属营运子公司(OpCo)的销售回款划入母公司资金池并用于偿还其他亏损板块的债务——一旦该营运子公司日后破产,子公司清盘人可依据《公司条例》(第622章)第297条主张该资金划拨构成非法的变相资本返还(Unlawful Return of Capital / Disguised Distribution),或依据第32章第265D条主张构成低于一般价值的交易(Transaction at an Undervalue),甚至依 Prest 案“隐瞒原则”主张母公司仅以归复信托/推定信托(Resulting / Constructive Trust)为子公司代管该笔资金,直接向母公司全额追索!
- 濒临破产子公司必须立即触发“资金池熔断机制(Stop-Sweep Trigger)”:当集团内某一家参与物理资金池的子公司出现财务恶化、濒临资不抵债边缘时,若该子公司的董事仍放任自动资金归集系统(Zero-Balancing Sweep)每日将该子公司的宝贵现金自动上划至亏损的母公司或财资中心(从而使子公司的现金资产变成了对违约母公司的一纸无担保应收债权),该子公司的董事即严重违反 Sequana 案确立的“债权人利益受信义务”及第622章第465条谨慎义务,须以个人财产向子公司债权人承担赔偿责任。因此,合规的集团资金池协议必须内嵌“偿债能力声明与熔断机制(Solvency Representation & Automatic Stop-Sweep Clause)”。
- 母公司或实控人沦为第622章第2条“幕后董事/影子董事(Shadow Director)”:根据香港《公司条例》(第622章)第2(1)条,“幕后董事(Shadow Director)”是指在法团董事或过半数董事惯常按照其指示或指令行事(Accustomed to act in accordance with the directions or instructions of the person)的情况下,发出该等指示的人(专业顾问除外)。如果母公司管理层或集团最终实控人(UBO)长期绕过香港子公司的董事会,直接向子公司财务人员下达资金划转、签署合同或优先偿还特定债务的指令,母公司本身及该实控人即在法律上被认定为子公司的“影子董事”,从而与在册董事同等背负第275条欺诈性交易、第276条失当行为赔偿及违反受信义务的全套法定责任!
4.2 交叉担保(Cross-guarantee)与上行担保(Upstream Guarantee):“公司商业利益测试”与契约破窗效应
在跨国集团向商业银行申请综合授信额度(General Banking Facilities)时,银行风控部门往往要求集团内所有母公司、香港平台公司及各境内外子公司共同签署《一揽子交叉连带担保契据》(Deed of Cross-Guarantee / Omnibus Corporate Guarantee)。从资产保护与风险隔离视角来看,这是一项必须高度警惕的重大法律行为:
- 契约性穿透(Contractual Piercing):交叉担保等同于主动放弃有限责任!普通法判例虽然为您筑起了 Salomon 与 Prest 的铜墙铁壁,但如果您自愿代表母公司或健康的兄弟公司(Sister Company)在连带保证书上签字画押,一旦集团内某一家高风险贸易子公司资金链断裂违约,银行根本无需向法院申请“刺破公司面纱”,只需凭担保契据即可直接冻结并划扣母公司及所有参保兄弟公司的香港银行账户存款,引发全集团交叉违约(Cross-Default)与连环清盘。架构隔离铁律是:持有核心不动产、知识产权(IPCo)及家族长期储备金的控股主体,绝不与一线高风险贸易/实业子公司签署无限额交叉担保!
- 子公司提供“上行担保(Upstream Guarantee)”或“平行担保(Sidestream Guarantee)”的合法性边界——“公司商业利益测试(Corporate Benefit Test)”:当母公司(下行担保 Downstream Guarantee)为全资子公司融资提供担保时,由于子公司的盈利最终会转化为母公司的股息或股权增值,母公司显然具有直接的商业利益。但反过来,当一家香港子公司为母公司的债务提供“上行担保”,或为无股权关系的兄弟公司提供“平行互保”,甚至以子公司资产为母公司并购提供质押时,根据普通法经典判例 Charterbridge Corp Ltd v Lloyds Bank Ltd [1970] Ch 62 及 Rolled Steel Products (Holdings) Ltd v British Steel Corp [1986] Ch 246,香港子公司的董事不能仅仅以“为了整个集团的利益”为由盲目签字,而必须真诚且合理地评估:该项担保是否为该香港子公司自身带来了真实、可衡量的“公司商业利益(Genuine Corporate Benefit to the Subsidiary Itself)”(例如:子公司自身亦可使用该授信额度、或母公司倒闭将直接导致子公司丧失唯一供应链)。
- 实务合规操作准则(董事会决议 + 100% 股东白色清洗决议):在香港银行融资律师出具法律意见书(Legal Opinion)时,凡涉及香港公司提供上行或交叉担保,必须履行双保险程序:① 召开香港子公司董事会,在会议纪要中详细记录董事对“子公司自身商业利益(Corporate Benefit)”与“偿债能力(Solvency)”的独立审慎评估;② 为彻底消除董事越权或违信质疑,同步由该香港公司的全体股东(100% Unanimous Shareholders)签署书面决议批准该项担保(前提是该公司在签署时具备完全偿债能力,且不违反《公司条例》第274至289条关于禁止非法资助收购自身股份 Financial Assistance 的规定)。
4.3 离岸与香港家族信托防火墙(Trust Firewall)的有效性边界:何时固若金汤,何时一击即碎?
在跨国集团股权顶层架设香港家族信托或离岸保留权力信托(如 BVI Vista Trust / 开曼 STAR Trust),是将企业经营风险与家族世代财富彻底隔离的终极顶层设计(详见《离岸信托全景指南:历史起源、香港监管、内地政策与合规实操》)。依据香港法例第29章《受托人条例》(Trustee Ordinance, Cap. 29)第41X条,法定条文明确确认:“任何信托不会仅因委托人(Settlor)保留投资权力或资产管理权力而归于无效。”然而,在近年英国枢密院、英国高等法院及香港终审法院的一系列重磅判例中,以下四大司法红线已清晰划定了信托防火墙的失效边界:
| 信托防火墙击穿情形 | 核心法理与成文法依据 | 代表性权威判例标杆 | 架构设计防穿透(Anti-Piercing)合规对策 |
|---|---|---|---|
| 红线一:虚假信托 / 傀儡信托 (Sham Trust / Illusory Trust) | 普通法信托三确定性原则(Three Certainties — 特别是设立信托的真实意图 Certainty of Intention) | • JSC Mezhdunarodnyi Promyshlennyi Bank v Pugachev [2017] EWHC 2426 (Ch)(俄罗斯富豪 Pugachev 设立5个新西兰全权信托,自己兼任保护人 Protector,拥有无条件撤换受托人、否决一切分配并将全部资产随时分配给自己的绝对个人权力,英国高院裁定其实质并未放弃实益所有权,信托防线彻底失效); • Snook v London and West Riding Investments Ltd [1967] 2 QB 786 | 严禁过度集权:委托人可依香港《受托人条例》第41X条或 BVI Vista 规则适度保留底层公司投资管理权,但受托人(Trustee)必须独立行使信托受益分配自由裁量权;保护人(Protector)的否决权应界定为受托信义权力(Fiduciary Power)而非自益私权,严禁将受托人降格为唯命是从的傀儡代持人(Nominee)。 |
| 红线二:欺诈债权人的财产转移 (Fraudulent Conveyance / Undervalue) | • 香港法例第219章《物业转易及财产条例》第60条(意图欺诈债权人的产权处置可予撤销); • 香港法例第6章《破产条例》第49条(破产前 5 年内的低价/无偿交易可予撤销)。 | • Tradepower (Holdings) Ltd v Tradepower (Hong Kong) Ltd (2009) 12 HKCFAR 417 (CFA):香港终审法院确立,若债务人在已经资不抵债时无偿或低价处置财产,可直接推定其具有第219章第60条下的欺诈债权人意图。 | 坚守“晴天设信托(Sunny-Day Structuring)”铁律:家族信托与离岸控股架构必须在创始人及企业财务完全稳健、无任何潜在重大诉讼或违约索赔危机时提前搭建完毕,并在注入信托前留存独立的个人《偿债能力声明书(Solvency Certificate)》及净资产审计证明。 |
| 红线三:婚姻家事诉讼中的“财务资源”认定与协议变更 (Matrimonial Resource & Variation) | 香港法例第192章《婚姻法律程序与财产条例》第6条及第7条(法院有权将一方可动用的“财务资源 Financial Resources”纳入分割,或直接变更婚前/婚后授产安排 Nuptial Settlement)。 | • 香港终审法院 Kan Lai Kwan v Poon Lok To Otto (2014) 17 HKCFAR 414(简丽君诉潘乐陶案):上市公司主席设立泽西岛全权家族信托持有控股股权,本人集委托人、保护人及全权受益人于一身,且受托人一贯按其意愿派息分红;香港终审法院一致裁定该信托的全部 15 亿港元资产均属丈夫可支配的“婚姻财务资源”,判令向妻子分割一半。 | 家族宪章与婚前/婚后财产协议协同:若信托旨在防范二代/三代婚变稀释家族企业股权,应将新婚配偶明确排除在受益人名单之外,独立设置外部专业保护人委员会,并配合符合普通法程序保障(独立法律意见 + 充分财务披露,Radmacher v Granatino [2010] UKSC 42)的婚前/婚后协议。 |
| 红线四:监管执法与违法所得追缴 (Regulatory & Proceeds of Crime) | • 香港《证券及期货条例》(第571章)第213条(证监会申请恢复原状令); • 《有组织及严重罪行条例》(第455章)。 | 香港证监会(SFC)与廉政公署跨境冻结判例:任何涉及内幕交易、市场失当行为或欺诈犯罪所得的资金,即使注入离岸信托,均受法定穿透追缴。 | 资金来源(Source of Wealth / Source of Funds)前置合规审查:注入信托及香港控股公司的每一笔资金与股权,必须确保完税证明、ODI / 37号文外汇合规登记(参见《内地企业赴港投资 ODI 备案与 37 号文登记指南》)及反洗钱(AML)链条清晰可溯。 |
第五章 跨国企业集团“破产隔离(Ring-Fencing)”与防穿透 10 项合规自查清单
为协助跨国企业集团、出海民营企业及家族办公室全面检视现有“离岸—香港—内地/海外”架构的法律稳固性,避免因治理失范导致单点风险击穿全集团资产池,恒诚商业合规研究组(TCSP 牌照:TC006431)基于香港《公司条例》(第622章)、《公司(清盘及杂项条文)条例》(第32章)及普通法判例准则,梳理出以下 10 项架构隔离与防刺破面纱核查清单:
| 序号 | 合规审查维度 | 高危穿透风险点(不良实操表现) | 普通法与香港法例合规加固标准(Best Practice) |
|---|---|---|---|
| 01 | 业务板块与核心资产横向隔离 (Horizontal Ring-Fencing) | 将核心不动产、核心商标专利(IP)、大额留存现金与高风险对外签约贸易业务全部混装在同一家香港营运公司名下。 | 实行业务与资产分离:由顶层 BVI/香港控股公司分设独立的资产持有公司(PropCo / IPCo,不对外举债签约)与一线贸易/实业营运公司(OpCo),通过合规许可或租赁协议协同。 |
| 02 | 银行账户与财务核算绝对独立 (Strict Patrimony Separation) | 使用股东个人卡代收香港公司货款,或母子公司共用同一资金账户且账目往来混同、缺乏原始凭证。 | 每家法团独立开立香港商业银行账户,严格执行独立建账并委任香港执业会计师(CPA)出具年度法定审计报告(参见做账审计与财税规划服务)。 |
| 03 | 集团资金池(Cash Pooling)契约化 (Arm’s-Length Treasury) | 母公司或实控人凭口头指令随时从子公司账户无偿划走大额资金,账面长期挂账巨额“其他应收款”。 | 签署书面《集团内部资金拆借协议》,明确本金上限、公允市场利率(参考 HIBOR/SOFR 加点)、还款期限,并内嵌子公司资不抵债时的“自动停止归集熔断条款(Stop-Sweep Clause)”。 |
| 04 | 严控交叉担保与上行担保 (Guarantee Containment) | 为获取单一子公司的银行授信,轻易同意将母公司及集团内所有健康兄弟公司纳入无限额一揽子交叉连带担保(Omnibus Cross-Guarantee)。 | 坚持非对称担保原则:仅在必要限度内由直接母公司提供限额下行担保;凡涉及子公司提供上行或平行担保,必须通过“子公司自身商业利益测试”并经 100% 股东书面决议批准。 |
| 05 | 杜绝“影子董事”越权指挥 (Anti-Shadow Directorship) | 母公司高管或未任董事的大股东绕过子公司董事会,直接以邮件/微信向子公司员工及银行下达经营与付款指令。 | 恪守公司治理程序边界:母公司仅通过行使股东会表决权施加战略影响;子公司的具体经营决策必须由子公司自身董事会独立审议并形成正式书面《董事会会议纪要(Board Minutes)》。 |
| 06 | 对外签约主体标识清晰化 (Clear Agency Disclosure) | 集团高管在对外签署合同、名片及商务邮件签名档中使用模糊的“XX集团”统称,令交易对手误以为系与实力雄厚的母公司签约。 | 所有商业合同、采购订单(PO)、发票及邮件落款必须准确载明具体签约子公司的完整法定中英文全称及香港商业登记号码(UBI),防止触发“表见代理(Ostensible Authority)”或隐瞒原则追责。 |
| 07 | 关联交易转让定价与公平对价 (Transfer Pricing & Fair Value) | 母子公司之间无偿转移客户合同、固定资产或股权,或以显著背离市场的价格输送利润。 | 所有集团内部资产转让、服务分摊及贸易往来均须留存独立交易(Arm’s Length)定价依据与商业评估底稿,杜绝触发第32章第265D条“低价交易”5年追溯撤销及税务局转让定价调整。 |
| 08 | 股息分派与董事借款法定程序 (Statutory Capital Maintenance) | 在公司累计亏损或未编制中期财务报表的情况下随意向股东分红,或由公司直接为董事个人购房/消费买单。 | 分派股息前必须严格依据《公司条例》第297条核验“可供分派已变现利润”;涉及向董事提供贷款或信贷交易,必须严格履行第500条规定的股东决议审批程序。 |
| 09 | 财务危机与破产边缘预警机制 (Sequana Creditor Duty Protocol) | 当子公司出现现金流断裂或净资产为负时,仍隐瞒实情继续大额赊购进货,或抢在清盘前优先向母公司/关联方清偿内部旧债。 | 一旦触发资不抵债预警(Sequana 警戒线),董事会须立即将全体债权人利益置于首位,停止任何无清偿把握的新增商业举债(防第275条欺诈性交易)及关联方个别清偿(防第266条不公平优惠)。 |
| 10 | 法定登记册与合规秘书常备备查 (Statutory Registers & SCR) | 未按期交付周年申报表(NAR1)、未备存重要控制人登记册(SCR)或长期缺失历年股东会/董事会决议原件。 | 委任香港持牌 TCSP 法团秘书(参见智能秘书与风险风控服务),完整备存成员登记册、董事登记册、押记登记册、SCR 及历年决议,确保公司法人独立性证据链无懈可击。 |
第六章 常见核心问题解答(FAQ)与合规免责声明
Q1:我一人在香港注册了一家私人股份有限公司(100% 独资持股并兼任唯一董事),如果公司生意亏损欠下供应商货款,债权人能否因为这是“一人公司”而刺破公司面纱,要求我用个人房产还债?
答:不能仅因“一人公司”而刺破公司面纱。自 1897 年英国上议院经典判例 Salomon v A Salomon & Co Ltd [1897] AC 22 确立以来,并在现行香港《公司条例》(第622章)第67条、第73条及第8条的明确授权下,由单一自然人 100% 持股并兼任唯一董事的香港私人股份有限公司,在法律上享有与大型公众公司完全同等的独立法人地位与有限责任保护。只要您已按章程足额缴付所认购股份的股款(例如 HK$ 10,000 已缴足)、保持公司银行账户与个人账户严格分离、按规编制年度审计报告,且不存在欺诈性交易(第32章第275条)、公私财产混同(归复信托)或个人签署连带担保书的情形,公司的正常商业亏损完全锁定在公司法人内部,债权人无权追索您的个人房产与私人存款。
Q2:英国最高法院 Prest v Petrodel [2013] 确立的“隐瞒原则(Concealment)”与“规避原则(Evasion)”在实务诉讼中有什么本质区别?
答:两者的核心区别在于“是否需要否定公司独立法人资格”以及“是否存在早于公司介入的既有法律义务”。① 隐瞒原则(Concealment Principle)在法理上并不涉及刺破公司面纱,而是法院直接透过公司表象查明背后的常规民商法事实(如证明公司只是控制人的显名代持人 Nominee、代理人 Agent,或因控制人无偿提供购房资金而构成“归复信托 Resulting Trust”),这也是实务中债权人或配偶追索受控公司名下资产成功率最高的主流路径;② 规避原则(Evasion Principle)则是唯一真正意义上的“刺破公司面纱”,其适用门槛极高——必须证明控制人身上早已背负一项独立于公司之外的“既有法律义务(Pre-existing Legal Obligation)”,且控制人利用受控公司蓄意逃避或挫败该既有义务的强制执行,同时所有常规法律救济均已穷尽(Last Resort)。
Q3:中国内地的母公司全资控股一家香港子公司,且两家公司的董事长和财务总监都是同一批人,香港法院会因为“人格混同”或“集团单一经济体”判令内地母公司对香港子公司的债务承担连带责任吗?
答:单纯的 100% 控股与董事高管人员重叠,在香港普通法下绝不会导致刺破公司面纱。根据英国上诉法院 Adams v Cape Industries plc [1990] Ch 433 及香港上诉法庭 China Ocean Shipping Co v Mitrans Shipping Co Ltd [1995] 3 HKC 123 的权威判例,香港法明确拒绝“集团单一经济体(Single Economic Unit)”理论,承认跨国集团通过设立独立子公司来隔离特定区域或业务板块的未来商业风险完全合法。但是,内地母公司必须严防两类实务风险:一是避免母公司与香港子公司之间发生无真实商业合同与公允对价的资金混同与抽调(否则清盘人可依非法分派、低价交易或推定信托向母公司追讨被抽走的资金);二是避免母公司绕过香港子公司董事会直接干预子公司日常经营,否则母公司可能被认定为《公司条例》第2条下的“幕后董事/影子董事(Shadow Director)”而承担董事连带赔偿责任。
Q4:香港公司如果因为经营不善资不抵债,董事直接停止年审任由公司被注册处处长“除名(Striking Off)”,能否借此逃避公司债务与董事责任?
答:绝对不能,反而会显著加剧董事的个人法律风险!首先,根据香港《公司条例》(第622章)第748条及第751(4)条,即使公司被处长从登记册剔除名称并解散,“该公司的每名董事、总经理及成员的既有法律责任仍然延续,并可予以强制执行,犹如该公司不曾解散一样”(详见《香港公司注销(NDR1)与被除名恢复全流程合规指南》)。其次,任何未获清偿的债权人均可在公司解散后 20 年内,依第765条向香港高等法院申请恢复该公司注册并随即启动强制清盘程序(Compulsory Winding Up)。在清盘调查中,若发现董事在弃置公司前曾恶意转移公司剩余资产或隐匿账册,清盘人可直接依据第32章第275条(欺诈性交易)及第276条(失当行为赔偿)向董事个人提起无限额追索及刑事检控。
Q5:什么是香港《公司(清盘及杂项条文)条例》第275条的“欺诈性交易(Fraudulent Trading)”?什么情况下董事会被判个人无限赔偿甚至坐牢?
答:根据香港法例第32章第275条及香港终审法院在 Aktieselskabet Dansk Skibsfinansiering v Brothers [2000] 3 HKCFAR 70 案中的裁决,“欺诈性交易”是指在公司业务经营中存在意图欺诈债权人的主观不诚实行为(Actual Dishonesty)。最典型的触发场景是:公司实际上已经严重资不抵债、资金链彻底断裂,董事在主观上明明知道公司绝无任何合理前景(No reasonable prospect)能够在货款到期或合理时间内向供应商付款,却依然隐瞒危机继续下达大额赊购订单、骗取客户预付款,或在清盘前夕将收到的货款转移至关联方账户。一旦罪名或民事责任成立,参与其中的董事及幕后实控人不仅须以个人全部财产对公司相关债务承担无限清偿责任,更可被判处最高监禁 5 年及取消董事资格最高 15 年。
Q6:企业家设立离岸或香港家族信托持有集团股权,是否就能 100% 阻断未来的一切债务追索?什么情况下信托防火墙会被法院击穿?
答:合规设立的家族信托具备极强的资产隔离效力,但并非在任何极端情形下都绝对不可穿透。在香港及普通法司法实践中,信托防火墙主要在以下三类情形下会被击穿:① “暴风雨来临后才设信托(欺诈性转让)”:如果委托人在设立信托并注入资产时,自身已经处于资不抵债状态或明知即将面临巨额违约/侵权索赔,债权人可依据香港法例第219章《物业转易及财产条例》第60条(无固定年限限制)或第6章《破产条例》第49条(破产前 5 年内低价交易),向香港法院申请撤销该信托财产注入行为(Tradepower 案原则);② “虚假信托 / 傀儡信托(Sham / Illusory Trust)”:如委托人虽名义上设立信托,却通过兼任唯一保护人保留了不受任何信义约束的绝对控制权与自益分配权(如英国高院 Pugachev [2017] 案),导致受托人沦为纯粹的代持傀儡,法院将认定委托人从未真正放弃实益所有权;③ “婚姻家事诉讼中的财务资源认定”:如香港终审法院 Kan Lai Kwan v Poon Lok To Otto (2014) 17 HKCFAR 414 案所示,若受托人一贯对委托人言听计从,家事法庭在离婚财产分割时有权将整个信托基金纳入该方配偶可支配的“财务资源(Financial Resources)”予以核算。
合规声明与免责提示(Compliance & Legal Disclaimer)
1. 本文内容系恒诚商业合规研究组依据英国及香港普通法公开判例(包括但不限于 Salomon v A Salomon & Co Ltd [1897] AC 22、Prest v Petrodel Resources Ltd [2013] UKSC 34、BTI 2014 LLC v Sequana SA [2022] UKSC 25、Tradepower (Holdings) Ltd v Tradepower (Hong Kong) Ltd (2009) 12 HKCFAR 417 等)以及香港法例第622章《公司条例》、第32章《公司(清盘及杂项条文)条例》、第29章《受托人条例》及第219章《物业转易及财产条例》公开条文整理研究,仅供跨国企业架构治理与一般性法规参考,不构成任何香港、英国或离岸司法管辖区的正式法律意见、诉讼抗辩意见或破产重整法律建议。若涉及具体商事诉讼、清盘抗辩、跨境资产冻结令(Mareva Injunction)或家族信托契据(Trust Deed)起草,须聘请具备香港或相关法域执业资格的律师行(Solicitors / Barristers)及持牌受托人机构办理。
2. 恒诚商务(HC Business Limited,香港特区政府信托或公司服务提供者牌照编号:TC006431)严格遵守香港特别行政区法律法规及《打击洗钱及恐怖分子资金筹集条例》(第615章),专注于协助跨国企业与出海投资者构建合法、透明、具备真实商业实质的香港及离岸控股架构、履行法定公司秘书职责与做账审计合规,严禁且绝不参与任何恶意逃废债务、欺诈债权人或非法隐匿资产的违规行为。