

核心合规导读(Executive Summary):在红筹搭建、境外上市重组、家族财富架构重塑以及跨国企业区域总部迁址中,“香港中转控股公司(HK SPV / Intermediate Holding Company)”几乎是连接中国内地运营实体与开曼/BVI顶层架构的标准配置。然而,随着金税四期跨境情报交换(CRS / 专项情报交换 EOI)、香港外地收入豁免征税(FSIE)机制深化以及香港税务局全面推行数字税收居民证明书(e-CoR)实质审理,过去依赖“香港秘书地址挂靠 + 内地远程签字(纸面董事会 Paper Board)”的传统操作已彻底暴露在双重课税的风暴眼中。一旦香港控股平台因核心高管常驻内地履职而被内地税务机关依据国税发〔2009〕82号文认定为“非境内注册居民企业(POEM)”,或因缺乏香港本地中央管理及控制(CMC)被香港税务局拒发 CoR,抑或因高管在境内居家办公被认定构成常设机构(PE),企业不仅将丧失《中港税收安排》(DTA)项下 5% 股息预提税优惠(退回 10% 法定税率),更可能面临境内外全口径利润 25% 内地企业所得税全球追征。本文从法条原意、经典普通法判例与一线稽查实务出发,为您全景拆解这四大跨国税法迷局。
📑 全文法理逻辑与实务导航目录(点击直达对应章节)
一、双重税收居民的平局决胜:《内地和香港全面性避免双重征税安排》(DTA)第4条深度解构
在跨国股权架构重组中,任何税收协定优惠(如股息预提所得税从 10% 降至 5%、财产收益免税条款等)的适用,均以纳税人首先具备缔约一方的“税收居民身份(Tax Residence)”为逻辑起点。然而,中国内地成文法与香港特别行政区普通法系在界定法团(公司)居民身份时,采用了截然不同却又高度重叠的连接点(Connecting Factors),这直接导致跨国集团极易落入“双重税收居民(Dual Tax Resident)”的法理冲突之中。
1.1 为什么跨国控股重组极易触发“中港双重居民身份”冲突?
根据《内地和香港特别行政区关于对所得避免双重征税和防止偷漏税的安排》(以下简称《中港税收安排》或 DTA)第4条第1款,内地与香港对“税收居民”的界定各自援引其内部税法规定:
- 内地税收居民的双重连接点(注册地 + 实际管理机构所在地):依据《中华人民共和国企业所得税法》第2条,依法在中国境内成立的企业,或者依照外国(地区)法律成立但“实际管理机构(Place of Effective Management, POEM)”在中国境内的企业,均属于中国内地税收居民企业,须就其来源于中国境内、境外的全部所得缴纳 25% 企业所得税。
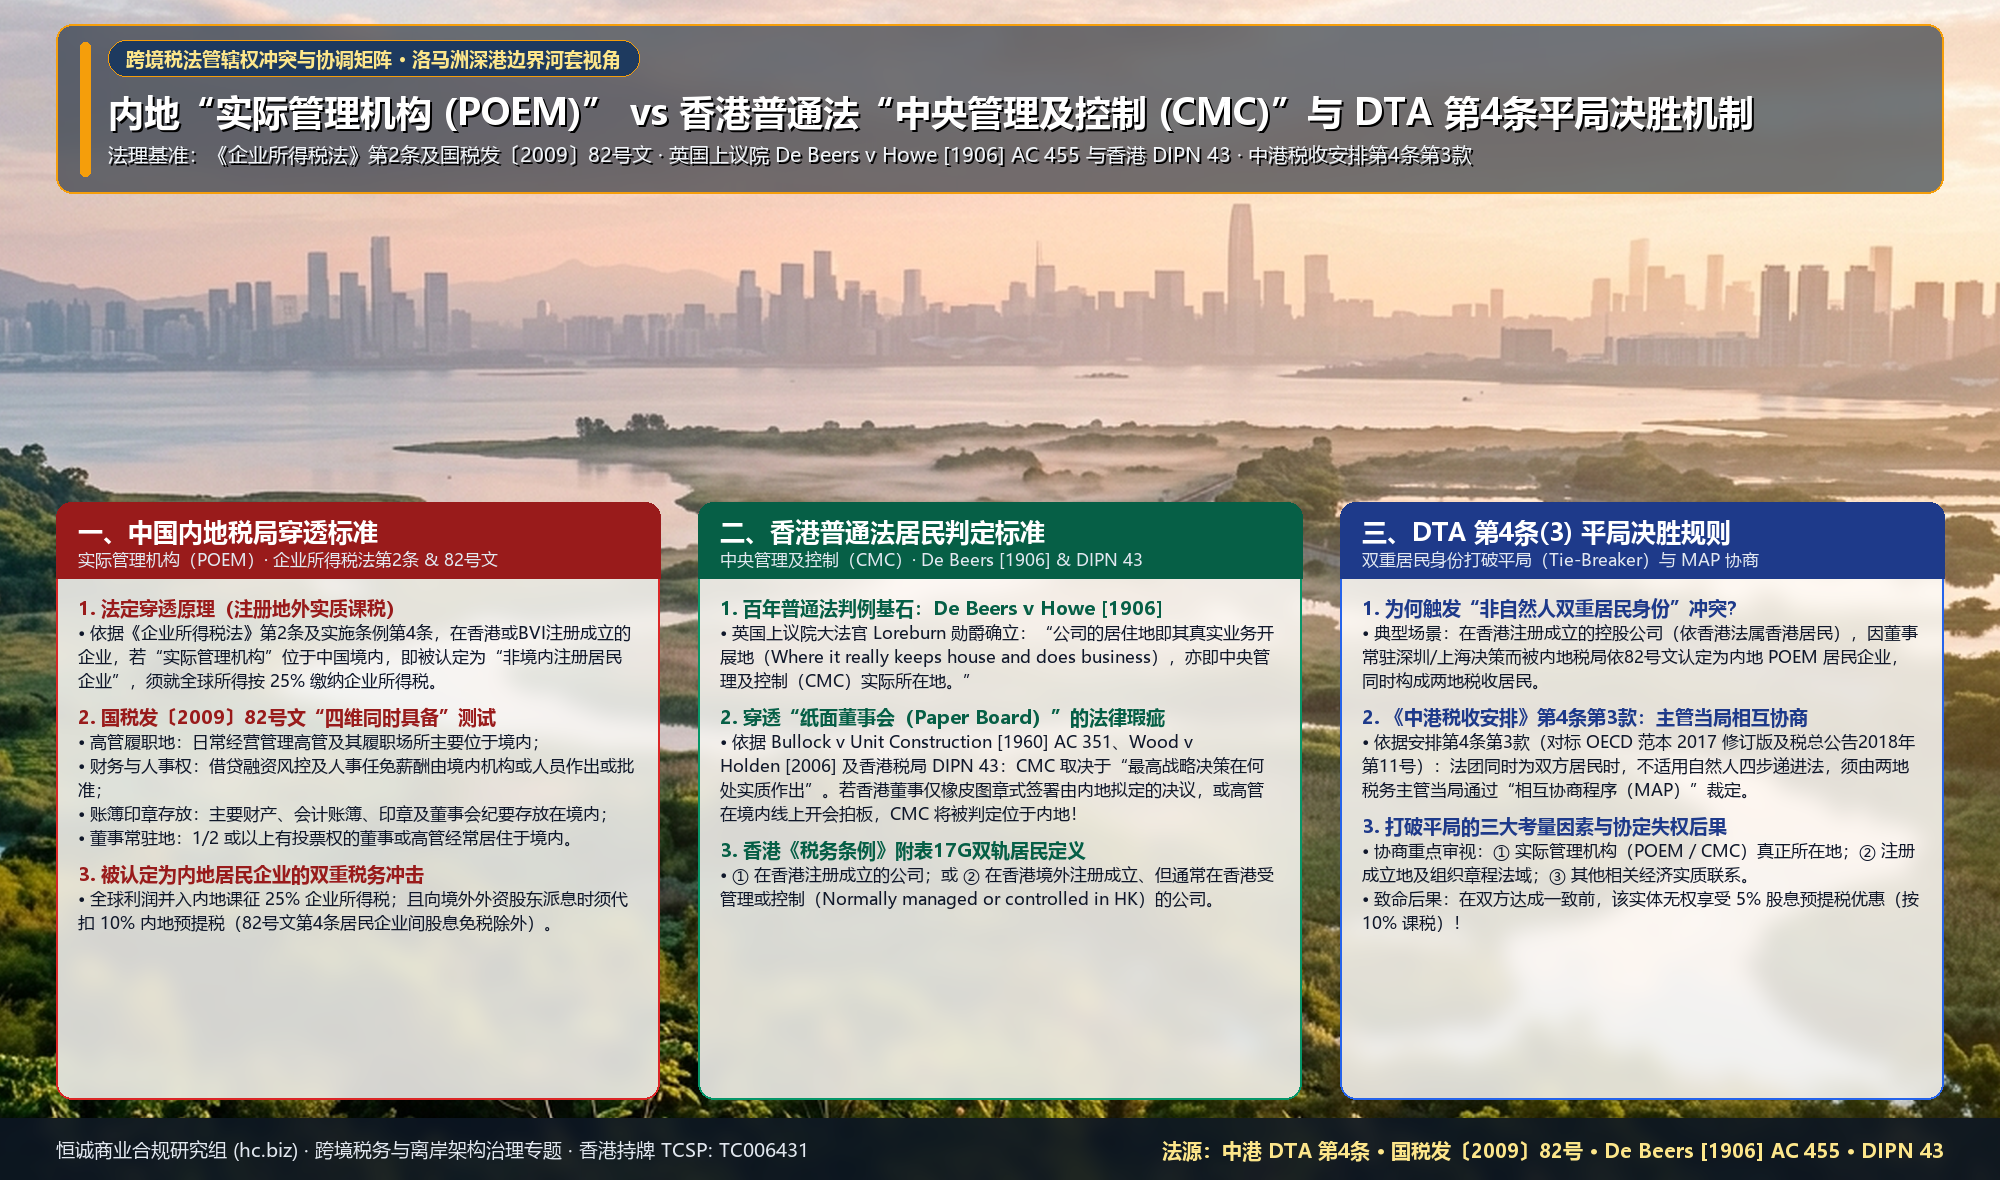
- 香港税收居民的双轨连接点(成立地 + 通常管理或控制地):依据《中港税收安排》第4条第1款第(二)项及香港《税务条例》(第112章)附表17G,就公司而言,“香港特别行政区居民”是指在香港特别行政区成立为法团的公司,或者在香港以外成立为法团而“通常在香港特别行政区进行管理或控制(Normally Managed or Controlled in Hong Kong)”的公司。
由此可见,冲突的典型场景往往发生在两类架构中:
- 香港注册 SPV + 内地高管遥控决策:一家依据香港《公司条例》(第622章)在香港注册成立的控股公司,其法定注册地在形式上使其天然符合香港法团居民的第一项定义;但由于其实控人、首席财务官(CFO)及过半数董事长期在深圳、上海或北京总部办公并作出重大投融资与分红决议,内地主管税务机关依据国税发〔2009〕82号文认定其“实际管理机构(POEM)”位于内地。此时,该香港公司在法律上同时成为香港税收居民与内地税收居民。
- BVI / 开曼顶层控股公司 + 跨境混合管理:一家在开曼群岛或英属维尔京群岛(BVI)注册的上市主体或红筹控股平台,为满足香港 FSIE 豁免或协定待遇申请香港居民身份(主张“通常在香港进行管理或控制”),但与此同时,其核心经营管理团队仍在内地日常履职,从而触发中港两地税务机关对同一离岸主体的居民管辖权竞合。
1.2 自然人“四步递进法” vs 非自然人(企业)“相互协商程序(MAP)”:第4条平局决胜机制的根本分野
当同一主体根据《中港税收安排》第4条第1款同时被认定为内地和香港双方居民时,必须启动第4条第2款(针对个人)或第4条第3款(针对除个人以外的人,即公司、合伙、信托等法团实体)的打破平局规则(Tie-breaker Rule),以确定其在适用《安排》时的唯一居民身份归属。
许多企业法务与财务总监常犯的一个致命误区,是将自然人的自动递进规则混淆套用至企业法人,或者误以为企业只要满足单一标准即可自动破局。事实上,经过BEPS(税基侵蚀和利润转移)第6项行动计划及多边公约(MLI)精神的演进,自然人与企业法人的平局决胜逻辑存在本质差异:
- 针对个人(自然人)的“四步客观递进测试”(DTA 第4条第2款):若高管或家族实控人同时构成内地(住所或满183天)与香港(通常居住地或逗留超180天/两课税年度超300天)双重个人税收居民,按严格的先后顺序逐级决胜:① 永久性住所(Permanent Home)所在地;② 若双方均有永久性住所,看重要利益中心(Centre of Vital Interests,即个人及经济关系更密切处);③ 若重要利益中心无法确定或均无永久性住所,看习惯性居处(Habitual Abode);④ 若双方均有或均无习惯性居处,则由双方主管当局通过相互协商(MAP)解决。
- 针对非自然人(公司/法团)的“多维考量 + 主管当局相互协商程序(MAP)”(DTA 第4条第3款):在早期传统 OECD 协定范本中,企业双重居民往往直接以“实际管理机构所在地(POEM)”作为唯一刚性决胜标准。但在现行《中港税收安排》第4条第3款(结合国家税务总局公告2018年第11号对同等条款的权威释义)中,由于许多避税架构故意将纸面高管会议拆散在不同法域,第4条第3款明确规定:除个人以外的人同时为双方居民的,双方主管当局应当尽力通过相互协商(Mutual Agreement Procedure, MAP),综合考虑其“实际管理机构所在地”、“注册成立地或组建地”以及“其他相关因素”来确定其唯一居民身份。
1.3 失去“自动破局”保护伞的严重后果:主管当局未达成一致前不得享受任何协定优惠
根据《国家税务总局关于税收协定中“受益所有人”等有关问题的公告》(国家税务总局公告2018年第11号)及《中港税收安排》适用规则,非自然人双重居民身份的平局决胜机制具有极强的行政威慑力:在内地国家税务总局与香港税务局通过相互协商程序(MAP)就该企业的唯一税收居民身份达成正式一致意见之前,该企业无权享受《中港税收安排》规定的任何税收减免或优惠待遇(除双方主管当局同意的范围和方式外)。
这意味着,一旦您的香港控股公司在跨境股息分配或股权转让备案中触发了“中港双重居民身份”争议,税务机关无需等待漫长的双边 MAP 谈判结束,即可直接冻结或否决 5% 股息预提税优惠及财产收益免税待遇,要求先行按内地国内法全额扣缴税款。下表全景梳理了内地与香港在税收居民身份判定及平局决胜上的法理差异:
| 比较维度 | 中国内地税法体系(成文法穿透) | 中国香港税法体系(普通法实质) | 《中港税收安排》(DTA)第4条冲突与破局后果 |
|---|---|---|---|
| 核心法律渊源 | 《企业所得税法》第2条、《实施条例》第4条、国税发〔2009〕82号文、税总公告2014年第9号 | 《税务条例》(第112章)第2条及附表17G、DIPN 43(释义及执行指引第43号)、英国普通法判例 | 《中港避免双重征税安排》第4条、第四议定书、税总公告2018年第11号 |
| 法团居民判定标准 | ① 境内依法注册成立;或 ② 境外注册但实际管理机构(POEM)在境内 | ① 在香港注册成立为法团(但申请 e-CoR 仍查实质);或 ② 香港以外成立但通常在香港进行管理或控制(CMC) | 香港注册公司若管理决策在内地,同时触发两地居民连接点,陷入法团双重居民身份冲突 |
| 核心审查重心 | 日常生产经营管理 + 财务人事最终决定权 + 账簿印章存放 + 过半数表决权高管/董事常驻地(侧重全链条运营与决策控制) | 最高层战略决策制定地(High-level Strategic Control),即董事会真正独立思考、辩论并作出核心商业决策的物理与实质所在地 | 内地 POEM 既看战略决策也看日常经营与高管常驻;香港 CMC 聚焦最高层战略决策。两者在控股公司场景下高度交集 |
| 打破平局规则(Tie-breaker) | 不接受企业单方面自我宣告破局;若已被认定为 82 号文居民企业,直接按内地居民征管 | 若香港公司仅具注册外壳而无香港 CMC 及经济实质,香港税局直接拒绝签发数字税收居民证明书(e-CoR) | DTA 第4条第3款:须由两地主管当局通过 MAP(相互协商程序) 综合考量 POEM、注册地等要素裁定;达成一致前不得享受协定优惠 |
| 征税管辖权后果 | 居民管辖权(全球征税):境内外全部所得按 25% 缴纳内地企业所得税 | 地域来源管辖权(Territorial Basis)+ FSIE 规则:原则上仅对源于香港的利润课征 16.5% 利得税,但缺乏实质的离岸被动收入按 FSIE 视为源于香港课税 | 若双重身份未妥善隔离,企业可能面临香港 FSIE 课税 + 内地 25% 全球征税 + 股息预提税丧失协定优惠的三重夹击 |
二、内地税局“实际管理机构(POEM)”穿透机制:《企业所得税法》第2条与国税发〔2009〕82号文全球征税红线
在跨国控股重组的税务尽职调查中,内地税务机关手中的“核武器”并非单纯否定税收协定待遇,而是直接援引《中华人民共和国企业所得税法》第2条第2款及《企业所得税法实施条例》第4条,将境外(包括香港、开曼、BVI、新加坡等)注册的控股或运营实体直接穿透认定为“非境内注册居民企业”。
2.1 从《实施条例》第4条到国税发〔2009〕82号文:什么是内地税法下的“实际管理机构”?
《企业所得税法实施条例》第4条给出了“实际管理机构”的纲领性定义:是指对企业的生产经营、人员、账务、财产等实施实质性全面管理和控制的机构。为了将这一抽象原则转化为基层税务局与反避税部门可直接执行的量化标尺,国家税务总局先后颁布了《关于境外注册中资控股企业依据实际管理机构标准认定为居民企业有关问题的通知》(国税发〔2009〕82号)以及《关于依据实际管理机构标准实施境外注册中资控股企业居民身份认定有关问题的公告》(国家税务总局公告2014年第9号)。
虽然 82 号文在标题上针对“境外注册中资控股企业”(即由中国内地企业或企业集团作为主要控股投资者在境外注册的企业),但在反避税实务与《企业所得税法》第2条的上位法框架下,由中国内地自然人实控人搭建的红筹架构、VIE 架构及境外家族控股平台,其 POEM 实质判定逻辑同样被各地税务机关广泛参照适用。
2.2 国税发〔2009〕82号文第二条“四项同时具备”的法定穿透红线
根据国税发〔2009〕82号文第二条,境外中资企业若同时具备以下四个条件,应当判定其为实际管理机构在中国境内的非境内注册居民企业:
- 高管履职地红线(履职场所穿透):企业负责实施日常生产经营管理运作的高层管理人员及其高层管理部门履行职责的场所主要位于中国境内。在实务排查中,税务机关会调取 CEO、CFO、COO、投融资副总裁的劳动合同签署地、个税申报地、社保缴纳地、日常办公工位以及出入境通行记录。如果香港控股公司名义上管理境外投资,但所有投资评估、尽调立项、资金调拨均由深圳或北京总部的总裁办/财务部完成,即直接踩中第1条。
- 财务与人事决定权红线(核心权力穿透):企业的财务决策(如借款、放款、融资、财务风险管理等)和人事决策(如任命、解聘和薪酬等)由位于中国境内的机构或人员决定,或需要得到位于中国境内的机构或人员批准。例如,香港 SPV 的银行网银 U-Key(或数字审批最终授权人)放置在内地财务总监办公室内,或者香港公司的重大资金划转必须走内地集团 OA / ERP 系统的审批流并由内地董事长终审,即构成典型的财务决策权在境内。
- 核心资产与档案存放地红线(物理载体穿透):企业的主要财产、会计账簿、公司印章、董事会和股东会会议纪要档案等位于或存放于中国境内。许多企业为了用印和记账方便,将香港公司的法团印章(Common Seal / 小圆章)、支票簿、原始凭证及全套董事会决议原件直接锁在内地总部档案室,并由内地财务人员使用内地财务软件直接做账,这在税务稽查突击调账时属于“铁证如山”的 POEM 证据。
- 董事及高管常驻比例红线(50%表决权穿透):企业1/2(含1/2)以上有投票权的董事或高层管理人员经常居住于中国境内。这是最容易被量化核查的硬指标——税务局只需比对香港公司商业登记及周年申报表(NAR1)上的董事名单与公安出入境管理局的居留天数记录,一旦发现 3 名董事中有 2 名常年居住在内地,第4项条件即告满足。
此外,国税发〔2009〕82号文第三条专门确立了“实质重于形式(Substance over Form)”原则:对于实际管理机构的判断,应当遵循实质重于形式的原则;即便某企业试图通过人为拆解单一形式要件来规避上述四条,税务机关在反避税调查中依然有权穿透表面形式,结合《企业所得税法》第2条与第47条(一般反避税条款 GAAR)直接定性。
2.3 被认定为“非境内注册居民企业(POEM)”的三大颠覆性税法后果
根据国家税务总局公告2014年第9号,非境内注册居民企业的身份认定采取“企业自行判定提请”与“主管税务机关调查发现并层报省级税务机关确认(抄报税务总局)”双轨制。一旦被正式认定为 POEM 在中国境内的居民企业(且自企业实际管理机构构成年度起追溯生效),将产生以下截然不同的税法后果:
- 主动申请 82 号文居民身份的正面场景(红筹集团内部免税分红):部分大型国企或成熟红筹上市公司会主动申请将其境外控股平台认定为 82 号文非境内注册居民企业。原因在于:根据《企业所得税法》第26条第(二)项及 82 号文第四条,符合条件的居民企业之间的股息、红利等权益性投资收益为免税收入。一旦香港 SPV 与开曼母公司均被认定为内地居民企业,内地子公司向香港 SPV 分红可免征 10%/5% 预提所得税,境外多层控股之间的股息流转亦免征企业所得税。
- 被动遭税局穿透认定的灾难性后果(全球所得 25% 补税 + 资本利得全额课税):对于绝大多数民营跨国集团、出海业务总部、美元基金架构及家族离岸控股平台而言,被动被认定为 POEM 居民企业是一场税务灾难:
- 境外留存利润与离岸资本利得全面暴露于 25% 企业所得税:香港或开曼公司原本在香港享受离岸免税或 0% 资本利得税的海外并购退出收益、海外知识产权特许权使用费、全球贸易差价及理财利息,必须全额并入内地企业所得税应纳税所得额按 25% 补税;
- 向境外自然人股东或外资基金分红的预提税锁死:当该被认定为内地居民企业的香港/开曼公司向境外自然人创始人或美元 VC/PE 基金分配股息或后者转让其股权时,该所得在税法上直接转化为“来源于中国境内的股息或财产转让所得”,必须履行 10% 或 20% 的中国预提所得税扣缴义务;
- 历史年度追溯补税与每日万分之五滞纳金:依据 2014 年第 9 号公告,税务机关确认的居民身份起始年度可追溯至 POEM 条件具备的当年,导致跨年度巨额补税及滞纳金风险。
三、普通法“中央管理及控制(CMC)”测试:从英国 De Beers 判例到香港 DIPN 43 的“纸面董事会”证伪
如果说内地税局通过“实际管理机构(POEM)”从北向南进行穿透,那么香港税务局(IRD)则依托百年英国普通法判例所铸就的“中央管理及控制(Central Management and Control, CMC)”测试,从南向北对空壳控股公司进行实质审视。无论是在香港外地收入豁免征税(FSIE)机制、非香港成立公司的居民身份判定,还是在香港成立公司申请《税收居民身份证明书》(CoR)的行政核查中,CMC 都是决定企业能否守住香港税收居民防线的核心标尺。
3.1 百年普通法基石:De Beers Consolidated Mines Ltd v Howe [1906] AC 455 判例精解
在香港税务局发布的《税务条例释义及执行指引第43号》(DIPN 43:Profits Tax — Central Management and Control / 税收居民身份及中央管理与控制指引)中,香港税务局明确援引英国上议院(House of Lords)于 1906 年作出的里程碑判例——De Beers Consolidated Mines Ltd v Howe [1906] AC 455 作为判定法团居民身份与管理控制地的最高法理权威。
【案情背景】:De Beers 是一家在南非殖民地(Cape Colony)依法注册成立的钻石开采与销售巨头,其注册办事处、矿山资产、采掘工人以及日常矿务管理团队全部位于南非 Kimberley,且根据公司章程,公司的股东周年大会也在南非召开。然而,该公司的终身董事(Life Governors)及多数核心董事居住在英国伦敦,并在伦敦设立了董事局办事处。所有关于全球钻石销售辛迪加配额、重大融资、资本支出、利润分配以及南非高管任免的最高战略决策,均由伦敦董事局会议讨论并通过。
【上议院大法官 Lord Loreburn LC 的经典判词】:
“In applying the conception of residence to a company, we ought, I think, to proceed as nearly as we can upon the analogy of an individual. A company cannot eat or sleep, but it can keep house and do business. We ought, therefore, to see where it really keeps house and does business… A company resides for purposes of income tax where its real business is carried on… and the real business is carried on where the central management and control actually abides. This is a pure question of fact to be determined, not according to the construction of this or that regulation or bye-law, but upon a scrutiny of the course of business and trading.”
(将居民概念适用于一家公司时,我们应当尽可能类比自然人。公司不会吃饭或睡觉,但它可以持家和经商。因此,我们应当审视它究竟在哪里持家和经商……就所得税而言,一家公司真正开展业务的所在地即为其居住地,而真正开展业务的所在地,就是其“中央管理及控制(Central Management and Control)”实际存在的地方。这是一个纯粹的事实问题,不能仅凭公司章程或某一条款的字面条文来决定,而必须通过对业务和贸易实际运行过程的全面审视来判定。)
De Beers 案确立了普通法系下不可动摇的两大铁律:① 最高战略控制权优先于日常基层运营(即便矿山和工厂在南非或中国内地,只要最高战略大脑在伦敦或香港,CMC 就在战略大脑所在地;反之,若战略大脑在内地,即便注册地和银行账户在香港,CMC 也在内地);② CMC 是一个纯粹的“事实问题(Pure Question of Fact)”,章程怎么写不重要,实际商业决策在哪里拍板才具有决定性意义。
3.2 “纸面董事会(Paper Board)”的全面溃败:从 Bullock v Unit Construction 到 Wood v Holden
受 De Beers 案启发,许多跨国集团及离岸服务商曾以为:只要雇佣两名香港本地挂名董事(Nominee Directors),或者安排内地董事每年飞往香港中环的酒店会议室开一两次董事会、在香港签署打印好的董事会决议(或通过香港秘书公司流转书面决议 Written Resolutions),就能把“中央管理及控制(CMC)”留存在香港。然而,英国及香港普通法随后的两大经典判例彻底击碎了这种“纸面董事会(Paper Board / Rubber Stamp)”的幻想:
- 母公司越权夺取控制(Usurpation of Control)—— Bullock v Unit Construction Co Ltd [1960] AC 351:
在该案中,英国母公司在肯尼亚(东非)注册了三家全资子公司,公司章程明确规定董事会会议只能在英国境外召开,且所有董事均为肯尼亚当地居民。但由于肯尼亚子公司陷入严重亏损,英国母公司管理层直接越过肯尼亚董事会,从伦敦对子公司的每一笔重大合同、资金调度和经营策略下达指令,肯尼亚董事只是被动配合执行或干脆长期不开会。英国上议院裁定:尽管公司章程禁止在英国开会,但肯尼亚董事会实际上已被架空(Stood Aside),真正的中央管理及控制权已被英国母公司僭越(Usurped)并在伦敦实际行使,因此三家肯尼亚子公司在税法上属于英国税收居民。 - 特别目的公司(SPV)与外部指令下的“橡皮图章(Rubber Stamp)”边界—— Wood v Holden [2006] EWCA Civ 26 与 Laerstate BV v HMRC [2009] UKFTT 209:
在跨境重组最常使用的单笔交易型控股 SPV(如仅用于持有下属公司股权并收取股息或执行一次股权转让的香港 SPV)中,由于日常业务极少,税务机关如何判断香港董事是“独立行使了 CMC”,还是仅仅充当了内地实控人或税务顾问的“盲目橡皮图章(Mindless Rubber Stamp)”?
英国上诉法院在 Wood v Holden 案及税务法庭在 Laerstate BV 案中确立了极具实操价值的司法测试标准:- 母公司或实控人向香港子公司董事会提出战略建议、交易方案或股东期望,本身并不必然剥夺香港董事会的 CMC;
- 核心分水岭在于:香港董事会在签署决议前,是否真正获得了充分的商业、财务与估值信息,并进行了独立的审慎考量(Independent Application of Mind)以判断该交易是否符合香港公司自身的最佳利益?
- 如果香港董事对交易背景一无所知、从未审阅底层财务报表或估值报告,仅仅在收到内地总部发来的 PDF 签字页后数分钟内机械签字(如 Laerstate BV 案中董事甚至不了解自己签署的股票期权与出售协议的核心商业逻辑),法庭与香港税务局将毫不犹豫地裁定:该董事会决议仅为形式走过场,真正的 CMC 位于幕后发号施令的实控人所在地(即中国内地)。
3.3 香港税务局 DIPN 43 与 FSIE 时代下 CMC 审查的“七维穿透指标”
香港税务局在《释义及执行指引第43号》(DIPN 43)以及《税务条例》附表17G(关于有效管理控制及外地收入豁免征税机制 FSIE 的经济实质指引)中,将上述普通法判例提炼为稽查主任(Assessor)在实务中逐项核验的“七维 CMC 穿透指标”。下表展示了普通法判例法理与香港税务局实操核查要点的精准映射:
| 普通法经典判例与法理要旨 | 香港税务局 DIPN 43 核心审查维度 | “纸面董事会(Paper Board)”典型高危瑕疵 | 跨国控股架构重组 CMC 合规加固方案 |
|---|---|---|---|
| De Beers v Howe [1906] 最高战略控制权所在地即真实营业地(Pure Question of Fact) | 1. 最高战略决策制定地 (投资并购、融资授信、股息分配、高管任免在哪里拍板) | 所有战略讨论均在内地微信群、钉钉或飞书会议完成,香港仅留存一页简短的格式化英文书面决议(Written Resolution) | 重大战略议案必须在香港实地召开董事会讨论;会议纪要(Minutes)须详实记录香港董事的提问、财务测算比对与表决过程 |
| Bullock v Unit Construction [1960] 母公司越权架空子公司董事会导致 CMC 转移至母公司所在地 | 2. 董事会自主权与股东指令边界 (香港董事会是否沦为内地母公司 OA 审批流的附庸) | 香港公司的资金划转、股权交割必须先走完内地集团 OA 审批,香港董事仅凭内地 OA 截图签字放行 | 严格区分“股东会保留事项”与“董事会经营决策权”;废除内地 OA 对香港公司日常及投融资事务的直接越级审批 |
| Wood v Holden [2006] & Laerstate BV [2009] 董事是否获得充分信息并独立运用心智(Independent Mind) | 3. 董事资历、履职知情权与薪酬匹配度 (董事是否具备相应的行业与财务专业能力) | 聘用每年仅收取数千港元服务费的秘书公司挂名董事(Nominee Director),该董事同时兼任数百个壳公司董事且不掌握公司业务 | 委任具备真实金融、法律或行业高管背景的香港常驻执行董事/独立董事,向其支付与职责匹配的董事袍金,并提前7天发送完整尽调包(Board Pack) |
| DIPN 43 事实综合测试 业务运营链条与管理控制足迹的一致性 | 4. 银行账户控制与核心档案存放地 (资金网银终审权、法团印章、账簿原件所在地) | 香港银行账户网银编码器/U-Key 存放在内地财务部,或主要网银登录 IP 长期显示为深圳/上海/北京 | 香港银行网银的最终授权审批人(Authorizer)必须为香港常驻董事/财务负责人,且在香港本地 IP 及香港办公场所内完成终审 |
四、数字税收居民证明书(e-CoR)签发实质核查与境内远程办公常设机构(PE)防御策略
在实务操作层面,跨国控股重组最终要落脚到两个生死攸关的通关环节:第一,能否顺利从香港税务局取得《香港特别行政区居民身份证明书》(Certificate of Resident Status, CoR),并同步通过内地税务机关依据国家税务总局公告2018年第9号开展的“受益所有人(Beneficial Owner)”核查;第二,在混合办公与跨境差旅常态化的今天,如何防范内地高管或业务团队在境内远程办公触发《中港税收安排》第5条常设机构(Permanent Establishment, PE)认定。
4.1 香港税务局数字税收居民证明书(e-CoR)与表格 IR1313A 的穿透式实质核查
自 2023 年香港税务局根据《中港税收安排》优化行政程序(确认在香港成立为法团的申请人原则上依据第4条第1款第(二)项第一目审理),并在 2025–2026 年全面推行通过“税务易(eTAX)/ 商业税务网站(BTP)”在线递交数字税收居民证明书(e-CoR)以来,许多企业误以为“只要在香港注册成立就能秒批 CoR”。这是极其危险的误读!
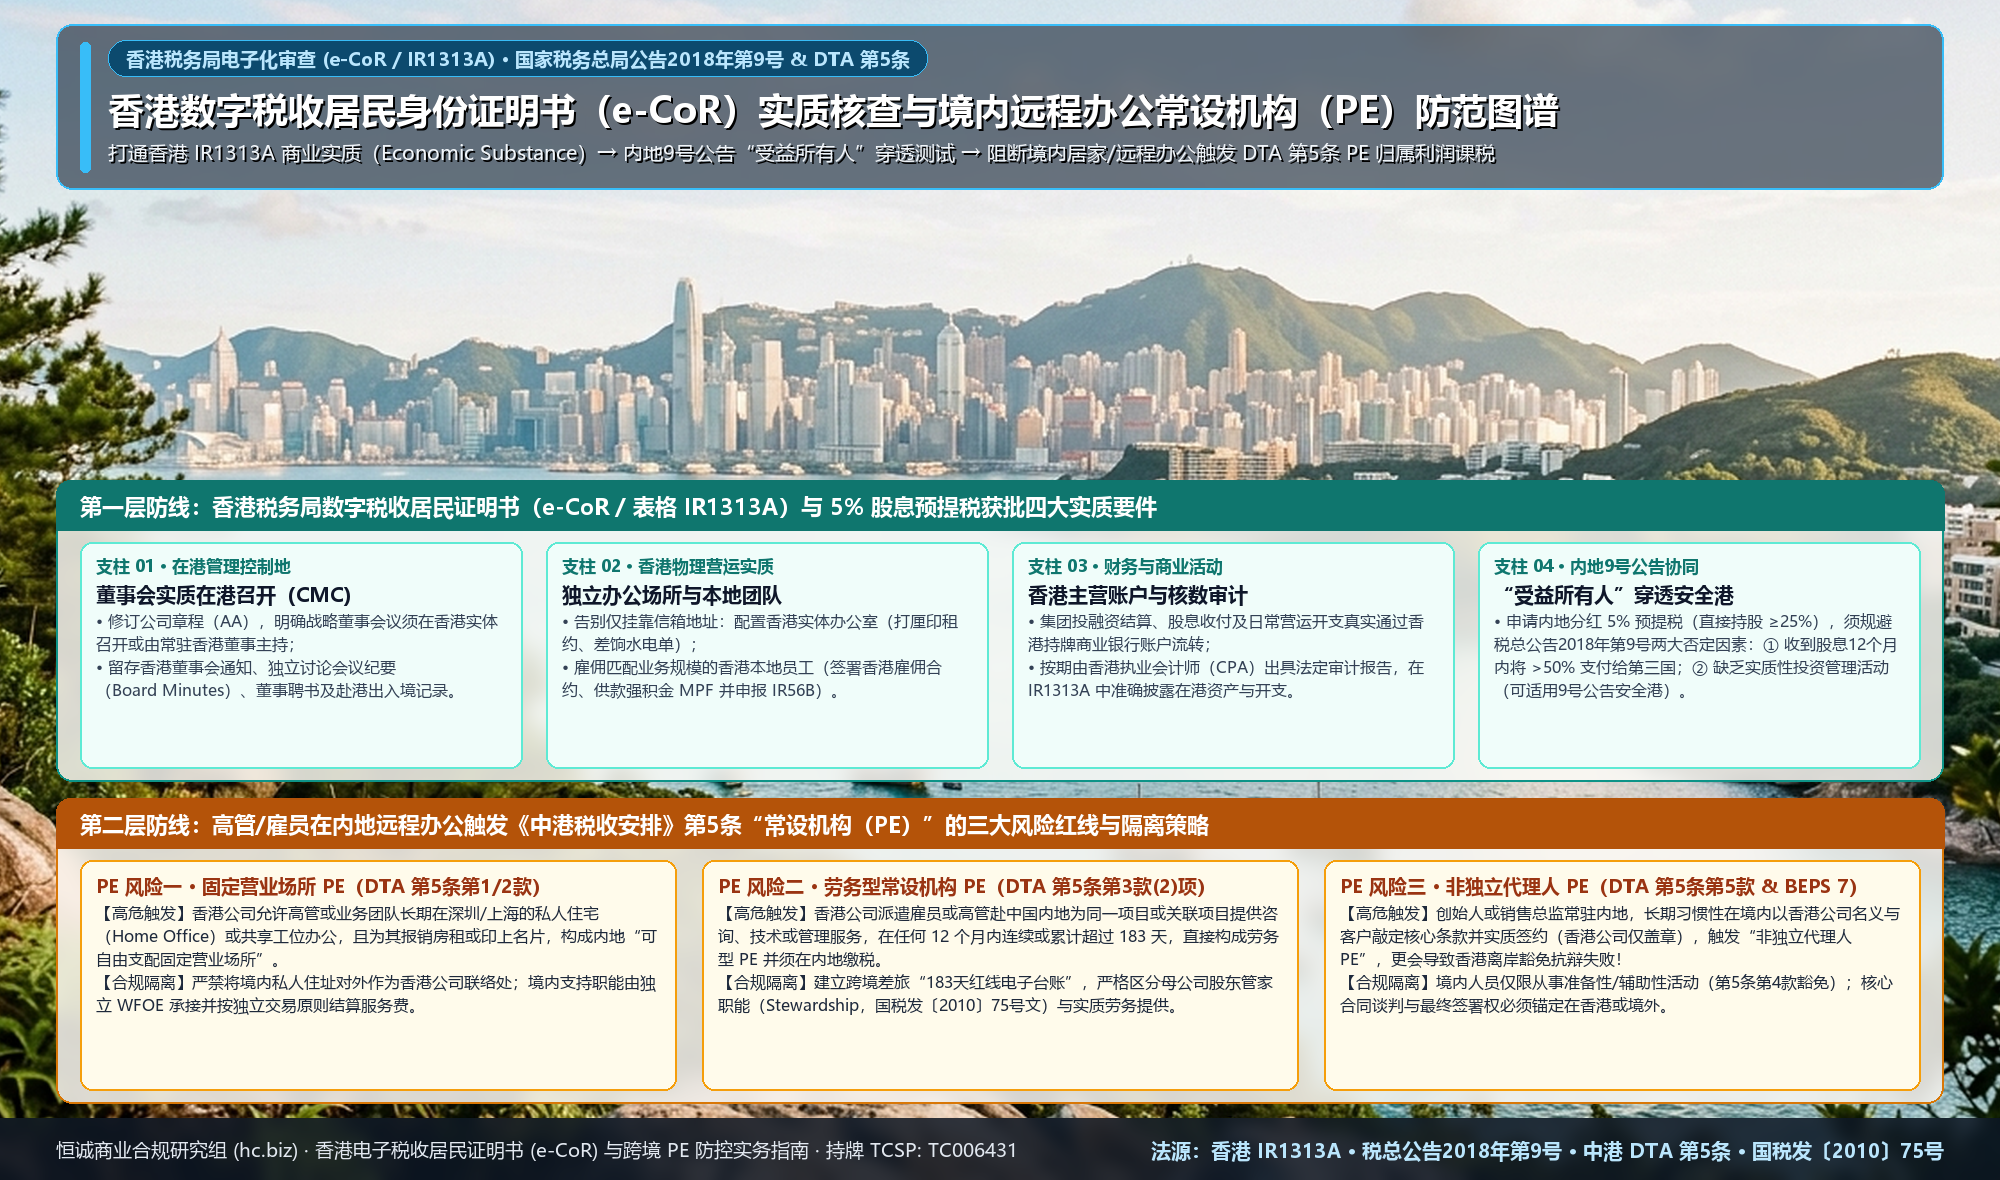
在现行表格 IR1313A(在香港成立的法团申请居民身份证明书)及表格 IR1313B(在香港以外成立的法团申请居民身份证明书)及配套附录(关联国家税务总局公告2018年第9号穿透条款)的数字化审理中,香港税务局构建了严密的四重实质核查防线:
- 管理及控制地问卷核查(Establishment & CMC Disclosure):表格 IR1313A 强制要求申请人逐项披露:① 董事会成员总数、其中常驻香港的董事人数及香港身份证/居留权信息;② 申请年度内董事会会议召开地点、方式(实地出席 vs 视频/电话会议)及最高战略决策形成地;③ 高级管理层(CEO/CFO/总经理)的常驻工作地点。若常驻香港董事为 0 且会议均通过内地视频连线完成,系统将自动触发人工复核与补充质询函(Enquiry Letter)。
- 香港本地商业实质(Economic Substance)四要素核验:税务局重点审查申请人在香港是否具备与其控股或运营规模相称的经济实质,包括:
- 香港本地雇员与强积金(MPF)记录:在港全职或兼职员工人数、职位职能、薪俸税雇主申报表(IR56B)及强积金供款单据;
- 香港实体办公场所(Physical Office Premises):是否拥有独立租赁协议(已打厘印 Stamp Duty)、共享办公独立房间或集团在港统一实体办公中心,严厉排查单纯挂靠秘书公司信箱地址(P.O. Box / Brass Plate Address);
- 香港本地营运开支(Local Operating Expenditure):经审计财务报表中反映的香港本地租金、薪酬、专业审计/法律/公司秘书费用及行政开支金额;
- 香港银行账户实质运作流水:是否在港开立活跃商业银行账户,且股息收付、投资款项划拨及日常运营收支真实通过香港账户结算。
- 与香港 FSIE(外地收入豁免征税)申报口径的交叉比对:自香港 FSIE 新政全面覆盖股息、利息、知识产权收入及资产处置收益(Disposal Gains)以来,跨国集团旗下的香港控股公司在提交利得税报税表(BIR51)及补充表格时,已就自身是否满足“香港经济实质要求(Economic Substance Requirement)”作出了法定声明。香港税务局在审批 e-CoR 时,会将 IR1313A 的填报数据与利得税 FSIE 申报数据进行底层数据库自动交叉比对——若企业在利得税申报中声称“无香港业务及实质以申请某项离岸处理”,却在 e-CoR 申请中声称“在香港拥有充足管理控制与商业实质”,将立即引发税务合规危机。
- 与内地税总公告2018年第9号“受益所有人(Beneficial Owner)”的联动穿透:即便企业顺利取得香港税务局签发的电子加密 PDF 版 e-CoR,在向内地主管税务机关备案享受 5% 股息预提税优惠时,仍须跨越《国家税务总局关于税收协定中“受益所有人”有关问题的公告》(国家税务总局公告2018年第9号)的实质测试。若香港 SPV 除持有一项内地子公司股权外无任何其他实质性投资或经营活动、资产规模极小、无匹配人员,且在收到股息后 12 个月内将 50% 以上资金通过分红、利息、特许权使用费或关联借款形式支付给第三国/地区(如开曼/BVI),将被定性为“导管公司(Conduit Company)”而剥夺 5% 协定优惠(除非满足第9号公告第三条“同一控制人多层香港居民联立判定”或第四条“安全港规则”)。
4.2 高管与核心团队在内地远程办公:触发《中港税收安排》第5条常设机构(PE)的三重雷区
在许多跨国重组或出海架构中,企业将国际贸易中心、研发知识产权(IP)持有主体或区域管理总部设在香港公司名下,但高管、销售总监或技术专家为了生活便利或贴近内地供应链,长期在深圳、广州、上海或北京的关联公司办公室、共享空间甚至私人住宅内远程办公(Work from Home / Cross-border Remote Work)。
即使该香港公司侥幸规避了国税发〔2009〕82号文的“全盘居民企业(POEM)”定性,内地税务机关依然可以退一步,援引《中港税收安排》第5条(常设机构)及第7条(营业利润),认定该香港公司在中国内地构成了常设机构(Permanent Establishment, PE),从而对归属于该内地常设机构的利润按 25% 征收中国企业所得税,并对相关外籍/港澳籍或内地派遣人员追征个人所得税!具体而言,境内远程办公存在三大高危 PE 雷区:
- 雷区一:固定营业场所型 PE(Fixed Place PE —— DTA 第5条第1款、第2款)
根据《中港税收安排》第5条第1款,常设机构是指“企业进行全部或部分营业的固定营业场所”,包括管理场所、分支机构、办事处等。按照《国家税务总局关于印发〈中新税收协定〉条文解释的通知》(国税发〔2010〕75号,全国协定执行通用解释基准)及 OECD 协定范本注释更新:- 只要香港公司的高管或员工在内地拥有一个固定、持续且受企业支配(At the Disposal of the Enterprise)的物理空间开展香港公司的核心业务——无论是内地子公司的预留高管办公室、香港公司报销租金的联合办公工位,还是应公司要求/因未提供香港办公场所而长期使用的员工内地私人住宅(Home Office),一旦具有持续性(通常超过 6 个月)且所从事的活动超出第5条第4款“纯粹准备性或辅助性(Preparatory or Auxiliary)”范畴(如直接进行跨国管理指挥、核心研发或定价决策),即构成固定场所型 PE!
- 雷区二:183天劳务型 PE(Service PE —— DTA 第5条第3款第(二)项)
根据《中港税收安排》第5条第3款第(二)项(经第二议定书由“6个月”修订为“183天”),香港企业通过雇员或者其他受雇人员在内地为同一个项目或相关联的项目提供劳务(包括咨询劳务),仅以在任何十二个月内这些人员为从事劳务在内地连续或累计停留达到或超过 183 天的,即在内地构成劳务型常设机构。
在集团重组与跨境管理服务中,若香港区域总部向内地子公司收取“集团管理费、技术支持费或战略咨询费”,而派驻或长驻内地的香港公司雇员在任何滚动 12 个月内在内地停留满 183 天,该笔服务收入将被直接判定归属于内地劳务 PE,不再享受免税待遇,而是按核定利润率(通常为 15%–50%)课征 25% 企业所得税。 - 雷区三:非独立代理人型 PE(Dependent Agent PE —— DTA 第5条第5款 & 第四议定书 BEPS 第7项反规避升级)
这是跨境贸易与控股架构中最隐蔽的杀手。根据《中港税收安排》第5条第5款及第四议定书(吸收 BEPS 第7项行动计划防止人为规避常设机构地位成果),当一个人在内地代表香港企业进行活动时,如果该人:- 在内地经常行使代表该香港企业签订合同的权力;或者
- 虽然形式上由香港董事在香港最后签字盖章,但该内地人员在内地经常对于合同的订立起主要作用(Plays the Principal Role Leading to the Conclusion of Contracts),而香港企业只是常规性地不对合同实质条款作重大修改即予签署;
五、跨国控股架构重组:POEM 隔离、CMC 固化与 PE 防御十步合规自查清单
为帮助跨国集团、拟赴港/赴美上市企业及家族办公室在启动股权架构重组、大额跨境分红或海外并购退出前筑牢税务防线,恒诚(HC Business)跨境税法与架构团队结合两地最新稽查判例,提炼出以下十步穿透式合规自查与重构指引:
| 核查模块 | 序号 | 核心合规动作(Actionable Compliance Standard) | 防御目标与对应法规条文 |
|---|---|---|---|
| A. 董事会治理与 CMC/POEM 边界重塑 | 01 | 优化香港董事会席位结构:确保香港控股公司董事会中超过 50% 的有表决权董事为香港常驻居民(持有香港永久性居民身份证或合法长居签证且真实在港履职),避免内地常驻董事占比达到或超过 1/2。 | 阻断国税发〔2009〕82号文第2条第(4)项;满足香港 IR1313A 董事结构实质 |
| 02 | 落实香港实地董事会(Physical Board Meetings in HK):公司章程(Articles of Association)应明确规定董事会会议须在香港举行,且不得通过中国内地视频/电话连线方式使内地成为多数参会地;重大并购、融资、分红决议必须由董事亲赴香港会议室召开,留存香港出入境记录、机票酒店凭证及详尽的会议讨论纪要(Board Minutes)。 | 满足英国 De Beers 判例及香港 DIPN 43 对最高战略决策地(CMC)的事实核验 | |
| 03 | 废除“橡皮图章(Rubber Stamp)”与内地 OA 越级审批:建立独立的香港公司审批授权矩阵(Delegation of Authority)。严禁将香港公司的对外投资、借款及分红事项纳入内地母公司/关联公司的钉钉、飞书或 ERP 系统由内地高管终审;向香港董事提前发送完整商业尽调与估值报告(Board Pack),确保其独立行使商业判断。 | 阻断 82号文第2条第(2)项(财务人事权在境内)及英国 Bullock / Wood v Holden 判例穿透 | |
| B. 物理载体、财务网银与香港经济实质建设 | 04 | 公司印章、账簿与法团档案 100% 留存香港:香港公司的法团印章(Common Seal)、小圆章、支票簿、股东名册、押记登记册、董事会决议原件及会计原始凭证必须严密保存在香港本地实体办公室或香港持牌公司秘书(TCSP)保险库内,严禁带回内地总部存放。 | 阻断国税发〔2009〕82号文第2条第(3)项(核心档案与印章存放于境内) |
| 05 | 香港银行账户网银终审权(U-Key / 编码器)在港闭环:香港公司银行账户的最高审批权限(Authorizer / B级终审人)必须绑定香港常驻董事或香港财务经理,确保大额资金划拨的网银登录 IP 与物理操作均发生在香港境内。 | 强化香港 CMC 财务控制证据链,防止内地税局穿透资金控制地 | |
| 06 | 构建与业务规模匹配的香港本地经济实质(Economic Substance):根据香港 FSIE(附表17G)及 e-CoR 核查要求,在香港配置真实的独立办公场所(签署打厘印租约)、雇佣具备相应资质的香港本地员工(申报 IR56B 薪俸税及缴纳强积金 MPF),并维持合理的年度香港本地营运支出。 | 通过香港税务局 e-CoR(表格 IR1313A) 实质核查、香港 FSIE 免税测试及内地 9号公告受益所有人核查 | |
| C. 境内远程办公与常设机构(PE)精准隔离 | 07 | 严控香港雇员在内地停留天数(183天红线预警):建立跨境人员差旅与居留天数数字化追踪台账,确保受雇于香港公司或代表香港公司向内地提供管理/技术服务的任何员工,在任何滚动 12 个月内在内地连续或累计停留严格控制在 183 天以内(建议设立 150 天内部熔断预警线)。 | 防范触发《中港税收安排》第5条第3款第(二)项“劳务型常设机构(Service PE)” |
| 08 | 消除内地固定支配场所(Fixed Place PE 隔离):严禁在内地子公司办公室内为香港公司高管设立常设专属办公室、悬挂香港公司铭牌,或由香港公司报销员工在内地长期居家办公(Home Office)/ 联合办公空间的租金;内地差旅人员仅限临时使用访客会议室。 | 防范触发《中港税收安排》第5条第1款、第2款“固定营业场所型 PE” | |
| 09 | 规范跨境合同谈判与签署权限(Dependent Agent PE 防御):严禁驻内地人员以香港公司名义在内地直接敲定合同价格、折扣及核心商业条款;内地团队若提供市场调研或客户联络,应通过香港公司与内地子公司签署符合独立交易原则(Arm’s Length Principle)的《市场推广与信息咨询服务协议》(采用成本加成法 Cost-plus 定价并足额在内地纳税),所有海外合同的实质性商业谈判与最终签署均在香港完成。 | 防范触发《中港税收安排》第5条第5款及第四议定书“非独立代理人型 PE” | |
| 10 | 前置规划多层架构“受益所有人”安全港或集团同一控制备查:在拟向香港控股公司分配巨额股息前至少 6–12 个月,对照国家税务总局公告2018年第9号第二条“七大不利因素”进行模拟测试;若单一香港 SPV 实质较弱,评估是否适用第9号公告第三条(多层香港居民联立穿透)或注入实质性运营/投资业务以夯实“受益所有人”地位。 | 确保取得香港 e-CoR 后,在内地税务局顺利兑现 5% 股息预提税优惠 |
六、常见问题解答(FAQ):中港双重居民判定、POEM、CMC 与 e-CoR 实务焦点
Q1:只要在香港注册成立的有限公司,是否就自动属于《中港税收安排》下的香港税收居民并能顺利拿到税收居民证明书(CoR)?
答:不能混为一谈。虽然根据《中港税收安排》第4条第1款第(二)项及香港税务局2023年6月优化后的行政程序,在香港成立为法团的公司在法理条文上符合“香港特别行政区居民”的第一项定义,无须像海外成立公司那样将“通常在香港进行管理或控制”作为法定前置定义条件;但在实际签发数字税收居民证明书(e-CoR / 表格 IR1313A)时,香港税务局依法拥有防止协定滥用(Anti-treaty Shopping)的实质审查权。如果一家香港注册公司属于既无香港本地常驻董事、无香港办公场所与雇员、又无香港银行实质流水的“空壳导管公司(Paper / Conduit Company)”,或者其真实管理控制完全在内地进行并触发双重居民冲突,香港税务局仍有权发出质询函甚至拒绝签发 CoR。即便勉强拿到 CoR,内地税务局也会依据国家税务总局公告2018年第9号否定其“受益所有人”资格。
Q2:如果一家香港控股公司同时被香港税局视为香港居民、又被内地税局按国税发〔2009〕82号文认定为内地实际管理机构(POEM)居民企业,该如何打破平局?
答:必须启动《中港税收安排》第4条第3款规定的两地主管当局“相互协商程序(MAP)”,且协商达成一致前不得享受任何协定优惠。与自然人采用“永久性住所→重要利益中心→习惯性居处”自动递进破局不同,非自然人(公司法团)一旦发生中港双重税收居民身份重叠,企业无法单方面自行宣告归属哪一方。根据《中港税收安排》第4条第3款及国家税务总局公告2018年第11号,内地国家税务总局与香港税务局须通过 MAP 综合考量该公司的“实际管理机构所在地”、“注册成立地”及其他相关因素进行个案裁定。在双方主管当局达成正式共识前,该公司无权享受《中港税收安排》项下的 5% 股息预提税或财产收益免税优惠。
Q3:内地民营企业家搭建的红筹架构(BVI/开曼—香港—内地 WFOE),也会适用国税发〔2009〕82号文的“实际管理机构(POEM)”穿透吗?
答:会面临同等法理穿透风险。尽管国税发〔2009〕82号文在文号标题上针对的是“境外注册中资控股企业”(即由中国内地企业或企业集团作为主要控股投资者在境外注册的企业),但认定非境内注册企业为中国税收居民企业的上位法依据是《中华人民共和国企业所得税法》第2条第2款与《企业所得税法实施条例》第4条——该上位法并未区分境外企业的股东是“中国法人”还是“中国自然人”。在税务稽查与反避税实务中,由内地自然人实控人控制的离岸红筹控股平台,若其日常经营管理高管履职地、财务人事终审权、核心账簿印章及过半数表决权董事均在中国境内,主管税务机关同样可援引《企业所得税法》第2条并参照 82 号文的四维实质标准将其穿透认定为中国税收居民企业,就其全球所得课征 25% 企业所得税。
Q4:受跨境办公习惯影响,香港公司的董事均在深圳或上海通过 Zoom / Teams 视频会议开会并电子签署香港董事会决议,这符合香港 DIPN 43 的“中央管理及控制(CMC)”要求吗?
答:存在极高的合规证伪风险,通常不被香港税务局认可为在香港行使 CMC。根据英国普通法经典判例 De Beers Consolidated Mines Ltd v Howe [1906] AC 455 及香港税务局《释义及执行指引第43号》(DIPN 43),中央管理及控制(CMC)的所在地取决于董事们实际进行思考、讨论并作出最高战略决策时的物理所在地。如果参与视频会议的多数董事在开会当时身处深圳或上海,那么无论会议议程上写着“香港董事会会议”,在税法事实上,该次战略决策的形成地与控制地均位于中国内地而非香港。因此,跨国控股公司的核心战略董事会应坚持由董事亲赴香港实地召开,或确保参会表决的过半数核心董事在会议期间身处香港境内。
Q5:香港区域总部的总经理和业务总监长期在内地居家办公(Work from Home)或借用内地子公司工位办公,为什么会触发内地 25% 企业所得税?
答:因为极易触发《中港税收安排》第5条下的“常设机构(PE)”认定。即使该香港公司未被全盘定性为内地税收居民企业(POEM),只要其高管或核心业务人员长期在内地使用受支配的固定场所(包括内地关联公司办公室或长期固定的私人住宅办公区)开展非准备性、非辅助性的核心经营活动(固定场所型 PE),或者在任何 12 个月内在内地连续或累计停留满 183 天为相关项目提供管理/咨询劳务(劳务型 PE),抑或在内地经常代表香港公司谈判并实质敲定合同条款(非独立代理人 PE),内地税务机关即可依据《中港税收安排》第5条及第7条,将归属于该内地常设机构的香港公司利润切分出来,按 25% 税率征收中国内地企业所得税。
Q6:在跨国控股架构重组前,企业应当提前多久启动香港经济实质(Economic Substance)与 e-CoR 布局?
答:建议至少在拟进行大额跨境股息分配或股权转让交割前 12 至 24 个月启动实质加固。原因在于,无论是香港税务局审理表格 IR1313A(e-CoR)核查过往一个完整课税年度的董事会履职记录、香港本地雇员强积金(MPF)与审计财报开支,还是内地主管税务机关依据国家税务总局公告2018年第9号审视申请人在过去 12 个月内的“受益所有人”实质运营轨迹与资金流向,都具有鲜明的“历史存续期穿透(Look-back Period)”特征。临时在分红前一个月突击更换香港董事或租赁共享工位,极易在两地税务局的穿透式问询中被认定为缺乏合理商业目的的人为安排。
法规援引与专业免责声明:本文深度剖析所涉法理及条文依据涵盖《内地和香港特别行政区关于对所得避免双重征税和防止偷漏税的安排》及其第一至第五议定书、《中华人民共和国企业所得税法》第2条及《实施条例》第4条、《国家税务总局关于境外注册中资控股企业依据实际管理机构标准认定为居民企业有关问题的通知》(国税发〔2009〕82号)、《国家税务总局关于依据实际管理机构标准实施境外注册中资控股企业居民身份认定有关问题的公告》(国家税务总局公告2014年第9号)、《国家税务总局关于税收协定中“受益所有人”有关问题的公告》(国家税务总局公告2018年第9号)、《国家税务总局关于税收协定执行若干问题的公告》(国家税务总局公告2018年第11号)、香港《税务条例》(第112章)附表17G、香港税务局《释义及执行指引第43号》(DIPN 43)以及英国普通法判例 De Beers Consolidated Mines Ltd v Howe [1906] AC 455、Bullock v Unit Construction Co Ltd [1960] AC 351、Wood v Holden [2006] EWCA Civ 26。鉴于各跨国集团的股权链路、历史沿革及两地主管税务机关个案裁量标准存在差异,本文仅供企业高管、法务及税务专业人士作学术与合规参考,不构成针对任何特定交易的正式法律或税务意见。如需针对贵司红筹重组、香港 e-CoR 申请或 POEM/PE 风险进行专项诊断,欢迎联系恒诚(HC Business,香港持牌信托或公司服务提供者 TCSP 牌照编号:TC006431)跨境税务与架构合规团队。