

导读 / Executive Summary
在香港法例第112章《税务条例》(Inland Revenue Ordinance, Cap. 112)确立的地域来源征税原则(Territorial Source Principle)下,香港有限公司若其特定业务利润产生自香港以外地区,可依法向香港特别行政区税务局(IRD)提出离岸收入豁免申索(Offshore Profits Tax Exemption Claim),经税务局评税主任审核接纳后,相关离岸利润可获豁免缴纳香港利得税。同时,香港已于 2023 年及 2024 年先后实施并修订外地收入豁免征税机制(Foreign-Sourced Income Exemption, 简称 FSIE),将跨国企业集团在香港收取的外地股息、利息、知识产权收入及各类资产处置收益纳入经济实质与反滥用监管框架。
本指南由恒诚(hc.biz)资深公司秘书与法定合规顾问 Min Liu 撰写,严格依据香港《税务条例》第14条、第15H至15T条、香港终审法院相关税务判例及香港税务局《释义及执行指引第21号(DIPN 21)》,系统梳理主动营业收入与被动外地收入的法定豁免条件、6 类核心业务证明文件清单及应对税务局离岸质询函(Offshore Query Letter)的标准合规作业程序(SOP)。
📑 全景指南章节导航(点击直达对应章节)
第一章 法理依据:《税务条例》第14条地域来源原则与“作业测试(Operations Test)”
理解香港离岸收入豁免的起点,在于准确把握香港税法对利得税(Profits Tax)课税范围的法定界定。与采用“居民管辖权与所得来源地管辖权相结合”的税制不同,香港实行地域来源征税原则(Territorial Source Principle)。
1.1 《税务条例》第14(1)条的三大法定征税要件
根据香港法例第112章《税务条例》第14(1)条(Section 14(1) of the Inland Revenue Ordinance),任何人士(包括法团、合伙业务及受托人)须在香港缴纳利得税,须同时满足以下三个法定条件:
- 要件一(在香港经营业务):该名人士在香港经营任何行业、专业或业务(Carrying on a trade, profession or business in Hong Kong);
- 要件二(利润源自该业务):存在来自该行业、专业或业务的应评税利润(售卖资本资产所得的利润除外);以及(AND)
- 要件三(利润于香港产生或得自香港):该等利润是于香港产生或得自香港(Arising in or derived from Hong Kong)。
换言之,一家依据香港《公司条例》(第622章)注册成立的香港有限公司,即便在香港开立了商业银行账户(如通过香港汇丰银行开户或中银香港收付货款)并委任了香港法定公司秘书,若其产生特定利润的核心商业作业(Operations)在香港境外进行,不满足上述第三个要件,该笔利润在税法上即可能被界定为离岸利润(Offshore Profits),可依法向香港税务局申请豁免缴纳香港利得税(现行法团标准税率为 16.5%,符合香港利得税两级制法定条件的法团,首 200 万港元应评税利润税率为 8.25%)。
1.2 终审法院判例法与 DIPN 21 确立的“作业测试(Operations Test)”
由于《税务条例》条文并未对“于香港产生或得自香港”作出穷尽式的成文法定义,香港税务局及香港各级法院长期依据普通法(Common Law)下的税务判例来判定利润来源地。香港税务局发布的《税务局释义及执行指引第21号(修订本):利润来源地》(DIPN 21: Locality of Profits)系统归纳了枢密院与香港终审法院(CFA)在 CIR v. Hang Seng Bank Ltd [1991]、CIR v. HK-TVB International Ltd [1992]、Orion Caribbean Ltd v. CIR [1997] 以及 Kwong Mile Services Ltd v. CIR [2004] 等案件中确立的审裁原则:
- 原则一:事实问题原则(A Hard, Practical Matter of Fact)
判定利润来源地并非抽象的法律概念推演,而是取决于每个个案的具体客观商业事实。税务机关与法院会综合审视纳税人的业务模式与交易全过程(总体事实原则 Totality of Facts)。 - 原则二:广义作业测试(Broad Guiding Principle / Operations Test)
由 Atkin 勋爵在 Smidth & Co v. Greenwood 案中提出、并被香港终审法院多次援引的核心判准是:“查明纳税人做了什么(What the taxpayer has done)以赚取所涉利润,以及他在何处(Where he has done it)进行了该等行为。”审查重点在于直接产生该笔利润的获利作业(Profit-producing operations)所在地,而非日常行政后勤、会计记账或法定秘书存档所在地。 - 原则三:直接获利行为与先决或附带活动区分
根据 ING Baring Securities (Hong Kong) Ltd v. CIR [2007] 终审法院判决,在判定利润来源时,焦点应放在直接促成该项交易并产生利润的关键商业行为(Effective causes of the production of profits),而不应将前期的市场调研、集团内部的日常汇报、在香港银行开户或资金划转等先决或附带行政行为(Antecedent or incidental activities)等同于产生利润的核心作业。
1.3 法规界定区分:“离岸收入豁免(Offshore Claim)”与“不活动/无营运申报(Nil Return)”
在跨境企业税务管理中,常见的法规理解误区是将“申请离岸收入豁免”与“无营运申报(俗称零申报)”混同。两者的适用前提、申报程序与法律后果存在本质区别:
| 对比维度 | 依法申索离岸收入豁免 (Offshore Tax Exemption Claim) | 违规“零申报” / 虚假无营运申报 (False Nil Return) |
|---|---|---|
| 适用法定前提 | 公司已发生银行收支、贸易结算或投资收益,但产生利润的核心商业作业均在香港境外进行(符合《税务条例》第14条或第15H–15T条豁免条件)。 | 无营运申报仅适用于在整个评税基期内未曾开展任何商业交易、无任何银行账户收支流水、无任何资产买卖的纯休眠或未开业公司。 |
| 核数审计要求 | 须依法编制审计报告:须按香港《公司条例》第405条委任香港执业会计师(CPA Practising)编制经审计财务报表及利得税计算表(Tax Computation)。 | 已开展业务却未履行会计做账与法定核数审计义务,直接在利得税报税表(BIR51)上勾选“未曾营业”或填报零收入。 |
| 向税局申报程序 | 在提交审计报告与 BIR51 报税表时,如实披露全部境外营业收入与利润金额,并在税务计算表中正式声明申索离岸豁免,按要求回复评税主任质询函。 | 未向香港税务局如实申报公司已开立银行账户及存在贸易或资金流水的客观事实。 |
| CRS 与税务信息比对 | 财务报表与银行流水相互印证,符合开户银行定期尽职审查(KYC)及香港 CRS / AEOI 自动信息交换的数据申报规范。 | 金融机构每年按 CRS 规定向香港税务局报送账户年末余额与收入数据,若申报数据与“无营运报税表”不符,将触发税务局核查与补税评税程序。 |
| 相关法律后果 | 属于纳税人法定的税务申索途径;若提交的证据未能令评税主任信纳,需按 8.25% / 16.5% 缴纳相应利得税。 | 违反《税务条例》第80条及第82条,在无合理辩解下提交不正确报税表或蓄意逃税,一经定罪最高可处第5级罚款(HK$ 50,000)+ 少缴税款 3 倍罚款 + 监禁 3 年。 |
第二章 制度演进:FSIE 外地收入豁免机制下贸易、服务、股息与资产处置的免税条件
过往在香港税制下,源自境外的被动收入(如境外子公司派发的股息、境外贷款利息及出售海外股权的收益)通常无需在香港缴纳利得税。为配合国际税收标准并回应欧盟行为守则小组(Code of Conduct Group)关于防范跨境双重不征税(Double Non-Taxation)的要求,香港特区政府先后颁布实施了以下两项修订条例:
- 第一阶段(2023年1月1日起生效):《2022年税务(修订)(指明外地收入征税)条例》(在《税务条例》中增订第4部第3A分部,即第15H至15T条),将跨国企业集团在港收取的四类指明外地收入(股息、利息、知识产权收入、股权权益处置收益)纳入 FSIE 机制规管;
- 第二阶段(2024年1月1日起生效):《2023年税务(修订)(外地处置收益征税)条例》,将“外地处置收益”的规管范围由“股权权益处置收益”扩展至涵盖各类资本或非资本资产(包括海外不动产、债券、债权工具、虚拟资产及大宗商品等),同时引入集团内部转让宽免机制。
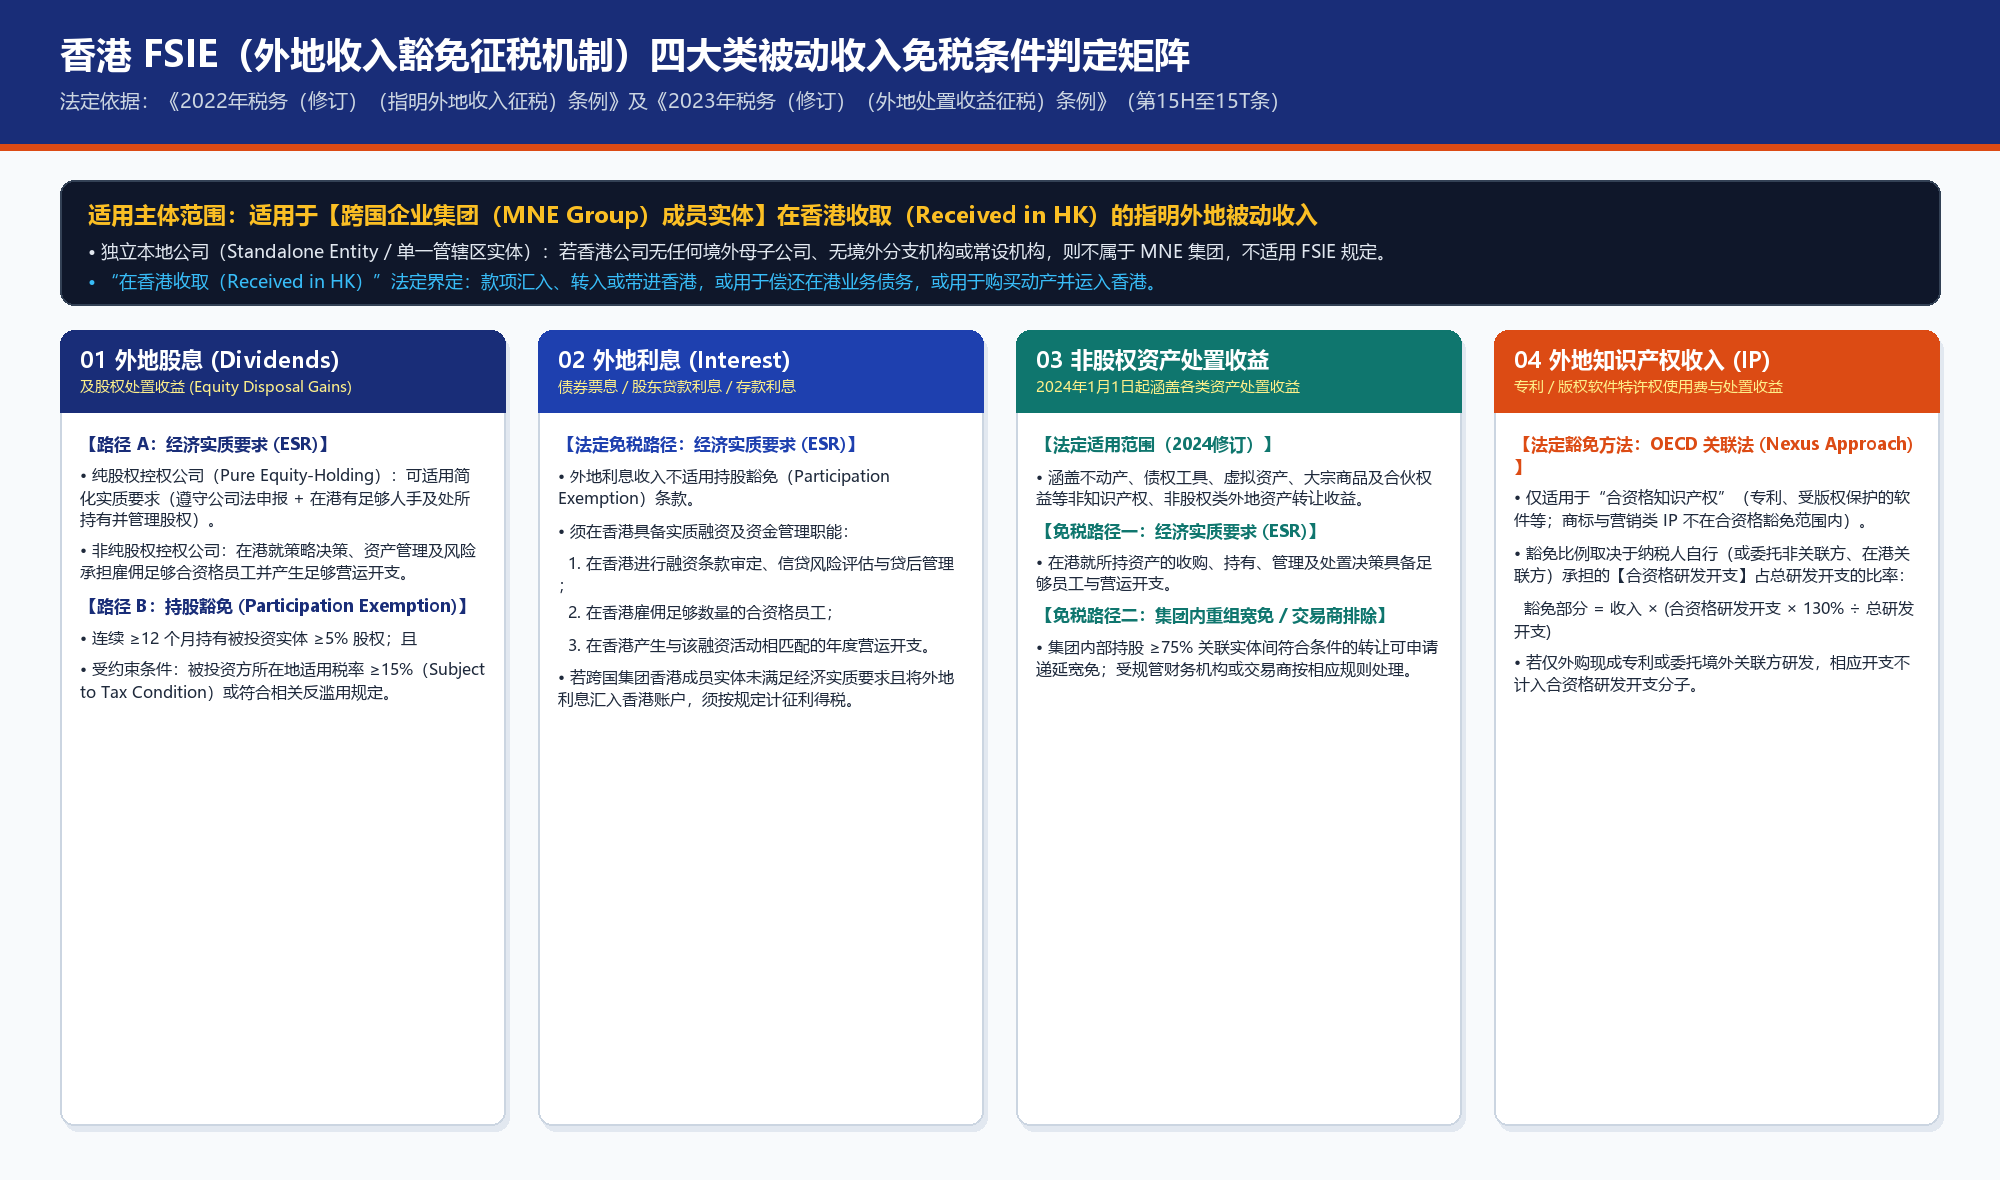
2.1 前置适用范围核查:香港公司是否受 FSIE 机制管辖?
在评估外地被动收入是否触发 FSIE 课税前,企业可根据《税务条例》第15H条及第15I条核查以下三个法定适用条件:
- 条件一:主体是否属于“跨国企业集团(MNE Group)成员实体”?
FSIE 机制仅适用于跨国企业实体(MNE Entity)。所谓跨国企业集团,是指包含至少一个并非位于最终母公司所在税务管辖区的实体或常设机构(Permanent Establishment)的集团。如果一家香港有限公司由自然人直接持股,且该公司在香港以外没有任何母公司、子公司、联营合并实体或海外分支机构(即属于独立本地公司 Standalone Entity),则不属于 FSIE 规管对象。此外,FSIE 并未设置集团综合营业额门槛(不同于国别报告 CbCR 的 7.5 亿欧元门槛),只要集团架构跨越两个或以上税务管辖区(例如“内地母公司 → 香港子公司”或“BVI 母公司 → 香港子公司”),即构成跨国企业集团。 - 条件二:收入是否属于 4 类“指明外地收入(Specified Foreign-Sourced Income)”?
FSIE 仅规管四类外地被动收入:① 外地股息(Dividends)、② 外地利息(Interest)、③ 外地知识产权收入(IP Income)、④ 外地资产处置收益(Disposal Gains)。企业从事国际货物贸易(Trading Profits)或跨境技术、咨询服务(Service Income)取得的主动营业收入,不属于 FSIE 规管范畴,仍按《税务条例》第14条及 DIPN 21 地域来源原则判定。 - 条件三:该笔外地收入是否“在香港收取(Received in Hong Kong)”?
根据《税务条例》第15J条,当指明外地收入被视为“在香港收取”时,方会纳入香港利得税评税范围。法定“在香港收取”包括三种情形:
• 该笔款项被汇入(Remitted to)、转入(Transmitted to)或带进(Brought into)香港(例如汇入该公司的香港银行账户);
• 该笔款项被用于偿还任何就香港经营业务而招致的债务;或
• 该笔款项被用于在境外购买动产(Movable Property),而该动产随后被运入香港。
2.2 传统主动离岸收入 vs FSIE 四类外地被动收入法定免税条件对比表
| 收入类型 | 适用法条与指引 | 法定免税判定标准(豁免条件) | 不适用豁免或须课税情形 |
|---|---|---|---|
| 1. 离岸货物贸易利润 (Offshore Trading) | 《税务条例》第14条;DIPN 21 第14–22段 | 合同缔结地测试(Effected Test):采购合同与销售合同的客户/供应商接洽、商业谈判、价格商定及合同签署过程均在香港境外完成;货物从海外供应商发往海外买家(不进出香港或仅作无加工转运)。 | 供应商或客户有一方为香港本地公司;在香港设立采购或销售团队;货物在香港仓库存储、分拣或检验;董事在香港境内签发订单。 |
| 2. 离岸服务费与佣金 (Offshore Services) | 《税务条例》第14条;DIPN 21 第23–26段 | 实质履约地测试(Place of Performance):产生服务费或代理佣金的实质工作(如技术研发、市场推广、咨询交付、撮合交易)全部在香港境外由境外人员或境外服务团队执行完成。 | 未能提供境外团队的雇佣或外包协议与工作底稿;在港人员参与核心咨询或撮合工作(可能触发按比例评税 Apportionment)。 |
| 3. 外地股息与股权处置收益 (Dividends & Equity Gains) | 《税务条例》第15H–15P条(FSIE 机制) | 满足以下任一路径可获豁免: ① 经济实质要求(ESR):纯股权控权公司在港有足够人手与处所持有及管理股权;非纯股权控权公司在港就战略决策与资产管理雇佣足够合资格员工并产生足够营运开支。 ② 持股豁免(Participation Exemption):连续 ≥12 个月持有被投资实体 ≥5% 股权,且该笔收入或被投资方利润在当地适用整体税率 ≥15%(Subject to Tax Condition)。 | 跨国集团下的香港控股公司未在港配置经济实质,且被投资境外子公司位于适用税率低于 15% 的地区,同时将股息汇入香港账户。 |
| 4. 外地利息与非股权处置收益 (Interest & Other Gains) | 《税务条例》第15H–15N条、第15OA条 | 经济实质要求(ESR):在香港进行实质融资决策、信贷风险评估或资产收购处置管理,符合香港税务局关于合资格雇员人数与年度在港营运开支的合理性评估(非股权处置另可按条件申请持股 ≥75% 的集团内重组递延宽免)。 | 将境外股东贷款利息或海外债券、不动产转让收益汇入无实质营运人员的香港成员实体账户(利息收入不适用 5% 持股豁免)。 |
| 5. 外地知识产权收入 (Foreign IP Income) | 《税务条例》第15O条及附表17FC(关联法 Nexus Approach) | 合资格知识产权(专利、受版权保护软件等):按纳税人自行(或委托非关联方、香港境内关联方)承担的合资格研发开支占总研发开支的关联比例(可适用 30% 向上修正系数)计算豁免额。 | 商标(Trademarks)及营销类知识产权不在法定的合资格知识产权豁免范围内;外购现成专利或委托境外关联方研发的开支不计入合资格研发开支分子。 |
第三章 举证要求:香港公司申请离岸豁免的 6 类核心业务证明文件清单
根据香港《税务条例》第68(4)条,在税务申索与异议程序中,证明评税额过多或不正确的举证责任(Onus of Proof)由纳税人承担。香港税务局评税主任在审理离岸收入豁免申请时,主要依据书面原始凭证核实交易事实。企业若拟通过财务与税务合规申报服务申请离岸豁免,须依据《税务条例》第51C条在日常经营中归档并留存以下 6 类核心业务证明文件:
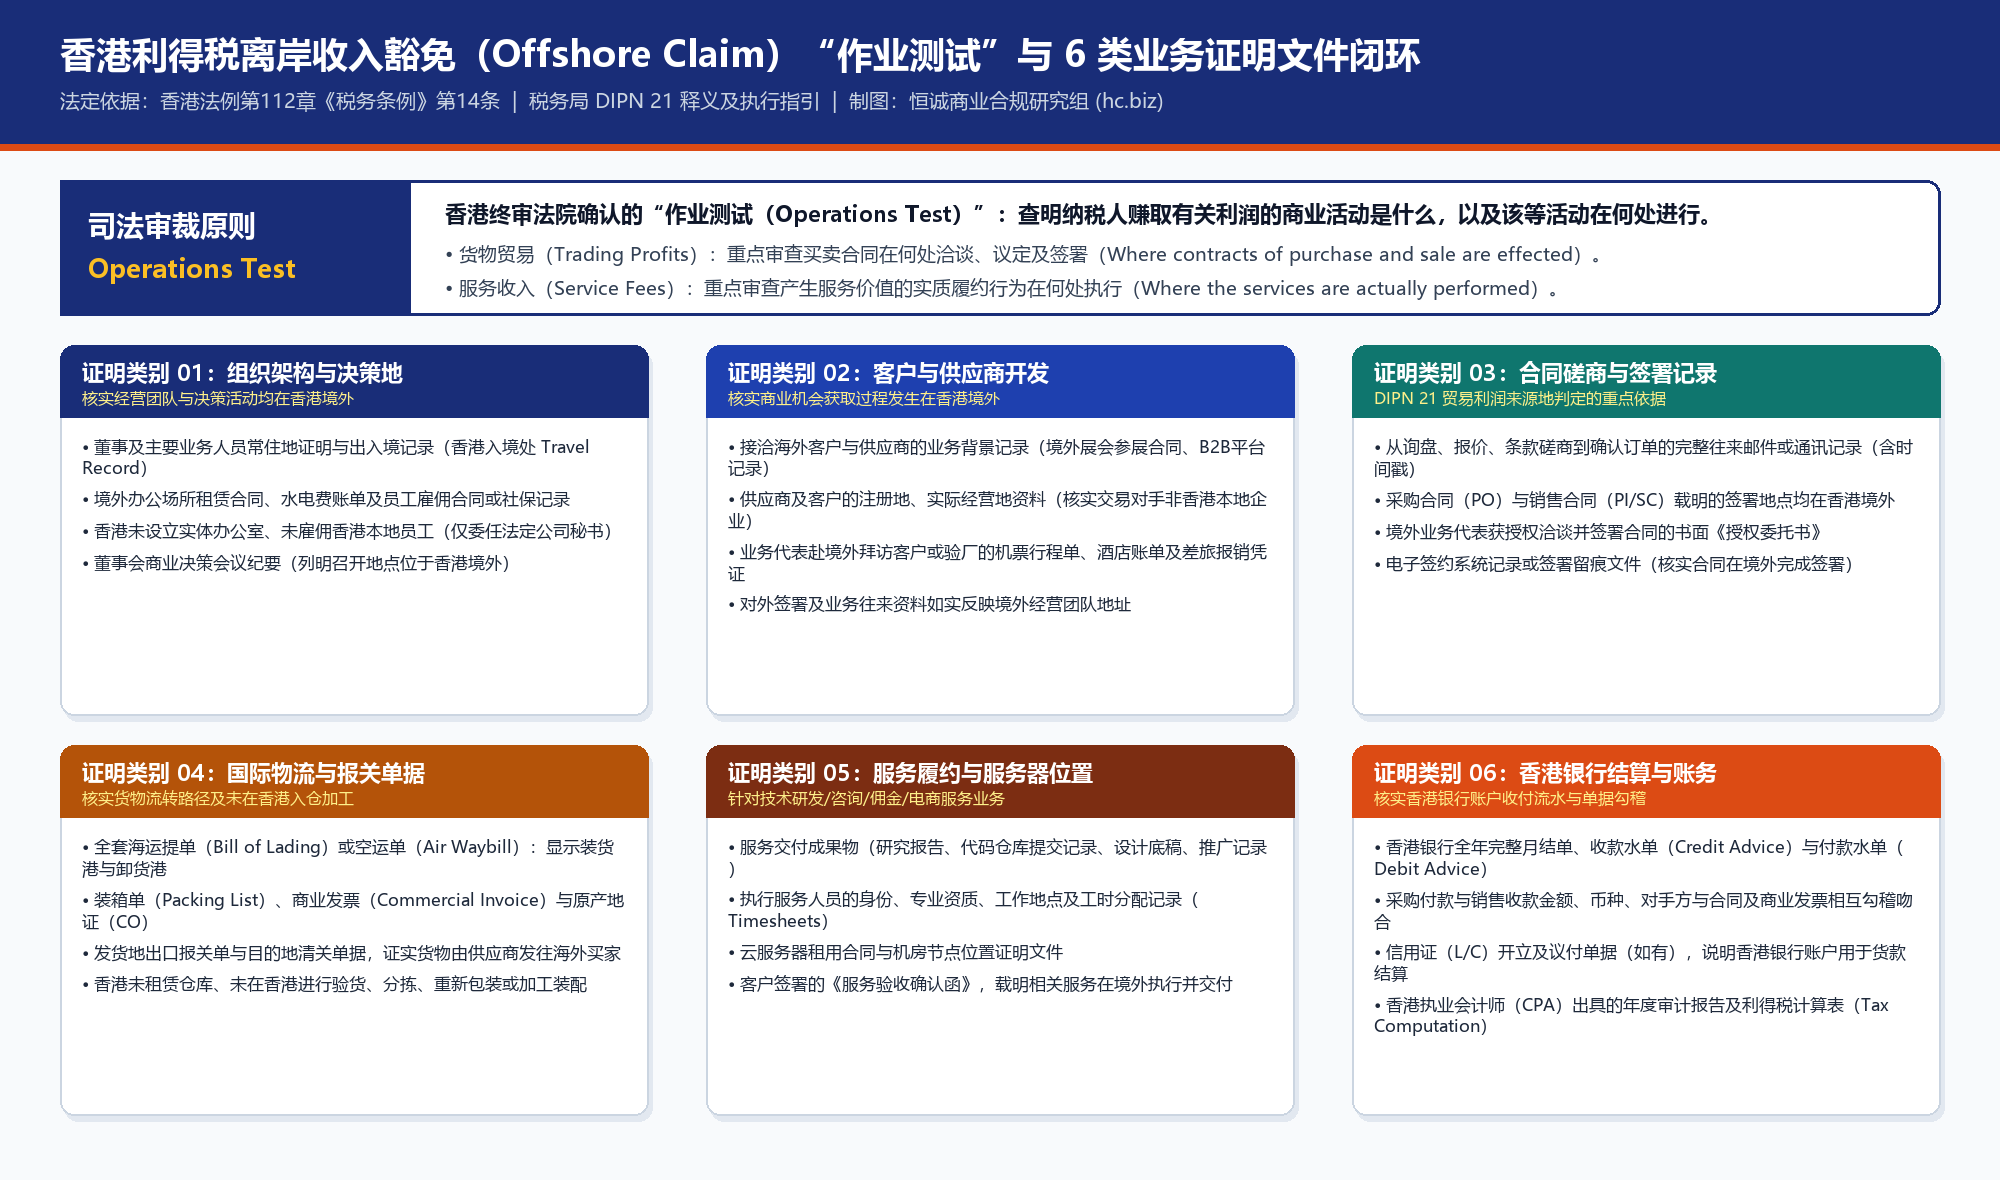
| 序号 | 证明文件类别 | 税务局(IRD)核查要点 | 企业应备存的原始凭证清单(法定保存期 ≥7 年) |
|---|---|---|---|
| 01 | 组织架构与决策地证明文件 | 核查公司董事、股东及实际经办人员所在地,香港是否有实体经营场所或雇员。 | • 组织架构图(列明各岗位人员姓名、职位、职责、常住地及薪酬发放主体) • 董事及主要业务人员的护照/港澳通行证及香港入境事务处《出入境纪录证明》(Travel Record)(核实评税年度内是否在港处理业务) • 境外办公场地租赁合同、水电物业费单据及境外关联服务协议 • 董事会决议(Minutes),载明会议召开地点 |
| 02 | 客户与供应商开发证明文件 | 核查交易对手是否为香港本地企业,以及商业机会由何人在何处促成。 | • 前五大供应商与前五大客户名册(含法定名称、注册地址、实际经营地址、联系人及是否存在关联关系说明) • 首次接洽客户与供应商的业务背景记录(如境内外展会参展合同、跨境电商或B2B平台账号归属证明、客户接洽邮件) • 业务人员赴境外或内地拜访客户、验厂的机票行程单、酒店账单及差旅报销凭证 |
| 03 | 合同磋商与签署地证明文件 | DIPN 21 贸易利润来源地判定的核心依据:查明买卖合同在何处议定条款并达成(Effected)。 | • 从询盘(Inquiry)、报价单(Quotation)、条款磋商到确认订单的完整往来电子邮件(保留含发件人、收件人及时间戳的原始邮件记录)或通讯记录 • 签署的采购订单(PO)与销售合同(SC / Proforma Invoice),注明实际签署地点 • 公司授予境外业务代表洽谈并签署合同的书面《授权委托书》 |
| 04 | 国际物流、仓储与报关证明文件 | 核查货物实物流转路径,确认货物是否在香港本地加工、装配或设立实体存货仓。 | • 正本海运提单(Bill of Lading, B/L)或空运单(Air Waybill),显示装货港(Port of Loading)与卸货港(Port of Discharge)所在地 • 装箱单(Packing List)、商业发票(Commercial Invoice)、货运保险单及原产地证书(Certificate of Origin) • 发货地出口报关单、目的地清关单据及国际货运代理(Forwarder)费用账单与往来邮件 |
| 05 | 服务履约与服务器位置证明文件 | 针对软件开发、技术支持、管理咨询、电商运营或佣金代理业务的实质作业地核查。 | • 服务合同及详细的《工作说明书(Statement of Work, SOW)》 • 服务过程底稿与交付成果物(Deliverables):如研究报告、设计图纸、代码版本提交记录、广告投放后台记录、交易撮合邮件记录 • 执行服务人员的工时记录表(Timesheets)、差旅记录及客户签署的《服务验收确认函》 • 云服务器租用合同与机房节点位置说明 |
| 06 | 银行结算与会计勾稽证明文件 | 核查香港银行账户收付流水是否与业务合同、商业发票、物流提单相互印证。 | • 香港银行账户(如汇丰、中银、渣打等)全年完整月结单(Bank Statements) • 代表性交易对应的客户收款水单(Credit Advice)与向供应商付款水单(Debit Advice / TT Application) • 如涉及背对背信用证(Back-to-Back L/C),备存开证、改证及交单议付单据 • 经香港执业会计师(CPA)审计的年度财务报表及利得税计算表 |
第四章 问询解析:香港税务局(IRD)离岸质询函 20 项常见问询要点与核查逻辑
当香港公司的审计报告与利得税报税表(BIR51)填报并申索“离岸收入豁免”后,香港税务局评税主任(Assessor)通常会在收到报税表后的 6 至 18 个月内发出书面《离岸收入豁免质询函》(Offshore Profits Claim Query Letter)。质询函通常包含约 20 个结构化问题,用于核验企业提交的陈述与原始单据是否一致。
结合税务局实务问询惯例,我们将评税主任常提出的 20 项问询要点按四个核查维度梳理如下:
| 税局核查维度 | IRD 质询函常见问询问题归纳 | 评税主任核查重点与书面回复准备要点 |
|---|---|---|
| 维度一: 机构、人员与决策中心核查 (Q1–Q5) | 1. 提供公司及所属集团完整架构图及境内外所有营业地点详情。 2. 列出评税期内全体董事、股东及雇员的姓名、香港身份证/护照号、职位、职责分工、薪酬及常住地址。 3. 提供全体董事及负责人在相关课税年度进出香港的完整天数统计及入境处官方出入境记录。 4. 说明香港注册地址的实际用途,是否有员工在港办公或接听电话? 5. 谁拥有采销定价、合同审批及资金调拨的决策权?在何处行使该职权? | 核查重点:核实公司是否在香港设有实际办公场所,或董事在香港停留期间是否参与业务洽谈。 回复准备要点:调取香港入境事务处官方出入境记录,核对董事在港停留天数及具体事由;如实说明香港注册地址是否为法定公司秘书(TCSP)提供的法定通讯地址。 |
| 维度二: 客户开发与销售合同缔结核查 (Q6–Q10) | 6. 列出前 10 大客户的名称、地址、国家及年度销售额,说明任何客户是否与公司或董事存在关联关系。 7. 详细说明如何首次结识每一位客户?由哪一位员工在何处接洽? 8. 逐步描述从收到客户询盘、报价、条款磋商到最终确认销售订单的完整流程。 9. 销售合同或订单(PI/SC)由谁代表公司签署?在何处签署?通过何种方式送达客户? 10. 说明海外客户与该香港公司签约而非直接与生产商交易的商业背景。 | 核查重点:核验 DIPN 21 下的销售合同缔结地(Where sales contracts are effected)及商业背景合理性。 回复准备要点:针对 Q10,可依据实际商业安排(如国际结算安排、合同适用法律选择及供应链管理分工)如实说明;注意核对往来邮件时间戳与相关人员出入境记录的一致性。 |
| 维度三: 供应商采购与物流仓储核查 (Q11–Q15) | 11. 列出前 10 大供应商的名称、地址、国家及年度采购额,声明是否存在关联关系(如内地母公司或关联工厂)。 12. 采购订单(PO)是如何向供应商下达、议价并确认的?经办人员身处何处? 13. 货物是如何从供应商交付给最终买家的?货物是否曾经过香港境内? 14. 若货物曾途经香港转船,公司或任何代理是否在香港对货物进行仓储、分拣、重新包装或品质检验? 15. 谁负责安排国际海运/空运、购买货运保险及办理进出口报关? | 核查重点:核查采购合同缔结地及货物是否在香港发生实质仓储、检验或加工活动。 回复准备要点:提交提单(B/L)显示货物装货港与卸货港;若涉及途经香港码头中转(Transhipment),需提供货运代理单据说明仅为船运公司联运换船,未在港提货或入仓加工。 |
| 维度四: 代表性交易抽查与跨境关联核查 (Q16–Q20) | 16. 【代表性交易穿透抽查】评税主任通常会指定(或要求选取金额较大的)2 至 4 笔代表性交易(Representative Transactions),要求按时间顺序提交该笔交易的全套原始单据(询盘邮件→报价→销售合同→采购订单→沟通记录→提单→报关单→商业发票→货运代理账单→收付款银行水单)。 17. 客户货款是如何结算的?向供应商付款是如何安排的?谁在何处操作网上银行(e-Banking)? 18. 若境外关联方(如内地母公司)协助处理了境外采购或销售联络,香港公司是否向其支付了相应服务费? 19. 相关离岸利润在业务实际发生地是否已按当地税法申报纳税? 20. 若涉及 FSIE 指明外地被动收入,提交符合经济实质(ESR)或持股豁免(Participation Exemption)的证明资料。 | 核查重点:通过穿行测试(Walk-through Test)核验整套业务单据是否完整连贯,并结合转让定价(Transfer Pricing)原则审视关联交易安排。 回复准备要点:逐笔核对抽样交易的单据日期、金额、合同编号与提单信息,确保账表单据相互吻合,并如实披露集团关联交易定价与职能分工。 |
第五章 申报流程:企业申报离岸收入豁免与回复税务局质询的 5 步合规 SOP
离岸收入豁免申索并非事后临时补充材料即可完成,而是需要贯穿业务合同管理、日常单据归档、年度核数审计与税局问询回复的标准化流程。企业可参考以下 5 步合规操作流程(SOP):
- 第一步:事前商业模式梳理与账务区分(Pre-Transaction Assessment)
在开展跨境业务或搭建控股架构前,对照税法规定审视香港公司的实际职能:
• 若香港公司拟就国际贸易或跨境服务申请离岸豁免,需核实交易对手(供应商与客户)所在地、业务人员办公地、合同洽谈签署地及货物流转路径是否均在香港境外;
• 若公司同时存在香港本地业务与离岸业务,应在财务核算中将两类收入与对应成本费用清晰分账核算;对于属于源自香港的应评税利润,若符合法定条件可依法申报适用香港利得税两级制(首 200 万港元 8.25% 税率);
• 若涉及跨国企业集团收取境外股息或股权处置收益,提前对照 FSIE 规则核查被投资方适用税率是否达到 15%(持股豁免条件),或在港配置相应的经济实质。 - 第二步:日常交易“一单一档”全链路数字化留存(Contemporaneous Documentation)
财务与业务部门建立“一笔订单、一个专属电子档案袋”制度:将每笔订单的往来谈判邮件(导出为.eml或.pdf完整格式)、买卖合同、形式发票、全套海运提单(B/L)、装箱单、报关单、货代账单及香港银行收付款水单实时归档,并定期留存董事及经办人员的出入境记录。 - 第三步:年度法定核数审计与利得税计算表(Tax Computation)合规填报
会计年度结束后,委任香港执业会计师(CPA)进行法定审计(详见恒诚财务与税务合规服务)。在编制《利得税计算表》(Tax Computation)及填写 BIR51 报税表时,如实列示申索离岸豁免的收入及利润金额,并注明所依据的《税务条例》条款。 - 第四步:收到 IRD 质询函后的法定回复期限管理与代表性交易举证(Query Response)
• 严守法定回复期限或申请延期:税务局质询函通常会列明书面回复期限(一般为发出之日起 1 个月内)。如因调取历年境外单据需要更多时间,税务代表(Tax Representative)须在期限届满前向评税主任递交书面延期回复申请(Application for Extension of Time),避免因逾期未复导致评税主任直接发出估计评税。
• 编制书面回复函与证据索引表:由执业会计师或税务顾问协助整理中英文回复说明,针对质询函的各个问题逐项回应,并将抽样代表性交易的全部单据按交易时间线编制《证据附件索引表(Index of Appendices)》,标注合同签署地、装卸港、发票号与银行水单对应关系,以便评税主任核对。 - 第五步:申请《事先裁定(Advance Ruling)》或配合后续年度复核
• 若香港税务局经审核接纳某课税年度的离岸豁免申索,在公司商业运营模式未发生实质改变的前提下,税务局通常会在随后 3 至 5 个课税年度内进行周期性复核。
• 若企业拟就特定商业模式的利润来源地或 FSIE 经济实质合规性获得事先明确指引,可根据《税务条例》第88A条及附表10,向税务局局长缴费申请具法律效力的《事先裁定》(Advance Ruling)。
第六章 常见核心问题解答(FAQ)与合规免责声明
Q1:香港公司使用香港汇丰银行或中银香港账户收付货款,会影响申请离岸收入豁免(Offshore Claim)吗?
答:单纯使用香港银行账户结算贸易货款不会直接改变贸易利润的来源地属性。根据香港税务局《释义及执行指引第21号(DIPN 21)》及终审法院判例,对于国际货物贸易或跨境服务业务,在香港持牌银行开立账户并用于收付贸易货款、开立或承兑信用证(L/C)以及进行日常账务结算,属于利用香港金融基础设施的附带行政行为(Incidental Activities),通常不会单独导致贸易或服务利润被认定为源自香港。判定贸易利润来源的核心依据是买卖合同的洽谈、议定与签署地点(Effected Test)以及货物实物流转是否在香港发生实质作业。(注:若属于跨国集团受 FSIE 规管的 4 类外地被动收入如股息、利息,款项汇入香港银行账户则会构成“在香港收取 Received in HK”,届时需满足经济实质或持股豁免条件方可免税)。
Q2:如果香港贸易公司的供应商在中国内地,客户在欧美,但有一小部分货物曾途经香港港口转船,还能申请离岸豁免吗?
答:需视具体物流安排与作业性质而定。如果贸易货物仅是在国际海运途中途经香港码头进行船运公司层面的单纯换船转运(Transhipment),且香港公司并未在香港提货、未在香港租赁仓库存储、未进行分拣包装或品质检验,一般不影响离岸豁免申索;但如果香港公司在香港设有物流仓进行集散、验货或二次加工,或在香港本地完成货物交割,则可能被视为在香港进行了获利作业。若公司同时存在少量在岸业务与纯离岸业务,可在会计账目中将两者严格分账核算,仅就离岸业务部分申索豁免。
Q3:2024年修订生效的 FSIE(外地收入豁免征税机制)是否意味着香港公司转让海外子公司股权或收取海外分红均须缴税?
答:需根据具体豁免条件判定,符合法定条件的外地股息与股权处置收益仍可获豁免。首先,若该香港公司不属于跨国企业集团(例如自然人直接持有单一香港公司,名下无境外子公司或分支机构),不落入 FSIE 规管范围;其次,即便属于跨国企业集团且将外地股息或股权处置收益汇入香港,只要满足“经济实质要求(ESR,纯股权控股公司可适用简化实质要求)”或“持股豁免(连续12个月持有被投资企业不少于5%股权,且被投资方所在地适用税率不低于15%,如中国内地法定企业所得税率为25%)”其中之一,该笔外地股息或股权转让收益仍可依法获豁免缴纳香港利得税。
Q4:香港公司获批离岸收入豁免后,还能向香港税务局申请《香港税收居民身份证明书》(CoR)吗?
答:两者在事实陈述与审查标准上存在差异,需根据企业真实商业职能审慎评估。申请离岸收入豁免需向香港税务局证明“产生该笔利润的核心经营与管理决策活动均在香港境外进行”;而向香港税务局申请签发《税收居民身份证明书》(e-CoR,用于享受内地与香港税收安排下的待遇)时,尽管自 2023 年 6 月起香港注册成立的公司原则上可基于注册成立事实申请 CoR,但在向对方税务主管机关(如内地税务局)申请享受协定股息预提税优惠时,仍须符合对方税务机关关于“受益所有人(Beneficial Owner)”实质性经营活动的要求。因此,企业应根据各法律实体的真实商业职能与管理控制所在地,分别如实进行税务申报与居民身份申请,避免同一主体向税务机关作出相互矛盾的事实陈述。
Q5:如果香港税务局发出离岸质询函后,企业因早期单据缺失未能完成举证,会有什么法律后果?
答:若企业未能提供完整的买卖合同、往来邮件、提单及出入境记录以履行《税务条例》第68(4)条下的举证责任,税务局评税主任将不予接纳(Disallow)该项离岸豁免申索,并发出评税通知书要求就相关利润缴纳香港利得税(若符合条件可同时申报适用香港利得税两级制,首 200 万港元按 8.25% 计税,超出部分按 16.5% 计税)。只要企业在报税表中已如实披露全部收入且无伪造单据或虚假陈述行为,单纯因举证材料不充分而撤回或未被接纳离岸申索属于税务评税范畴,不构成瞒税罪行。
合规声明与免责提示(Compliance & Legal Disclaimer)
1. 本文内容系依据香港法例第112章《税务条例》第14条、第15H至15T条、香港税务局《释义及执行指引第21号(DIPN 21)》及外地收入豁免征税(FSIE)官方指引整理,仅供一般性法规政策科普与企业管理参考,不构成任何法律意见、税务裁定建议或审计鉴证意见。每家企业的利润来源地判定均取决于其个案具体商业事实,并以香港特别行政区税务局(IRD)评税主任或法院的最终裁定为准。
2. 恒诚商务(HC Business Limited,香港特区政府信托或公司服务提供者牌照编号:TC006431)严格遵守香港特别行政区法律法规,联合香港执业会计师(CPA Practising)提供合法合规的会计理账、法定审计与税务申报顾问服务,严禁且绝不参与任何违规“零申报”、伪造贸易单据或虚构离岸交易背景的违法逃税行为。