

导读 / Executive Summary
在香港法例第112章《税务条例》第8AAA部(第50A至50P条)及经济合作与发展组织(OECD)共同申报准则(CRS)框架下,香港持牌金融机构已将反洗钱客户尽职审查(AML/CDD)与自动交换财务账户资料(AEOI)机制全面结合。对于在香港开立银行账户的企业而言,准确理解主动非财务实体(Active NFE)与消极非财务实体(Passive NFE)的法定界定标准,并严格按照企业真实财务状况履行《自我证明表格》如实申报义务,是维护银行账户正常运作与企业跨境税务合规的基础。
本指南由恒诚(hc.biz)资深公司秘书与法定合规顾问 Min Liu 撰写,严格依据香港《税务条例》条文、香港税务局(IRD)《金融机构指南》及 OECD 公开准则,系统梳理香港 CRS 法定时间轴、“双 50%”量化测试、银行《实体自我证明表格》填报规范及定期合规复核要点,供跨境企业参考。
📑 全景指南章节导航(点击直达对应章节)
第一章 正本清源:香港 CRS(共同申报准则)的法理架构与 AEOI 自动交换全景
在跨境企业合规管理中,CRS(Common Reporting Standard,共同申报准则)是一项基础性的国际税务信息透明化制度。正如我们在《CRS扫盲:它不是“全球征税”,但为何它比税更重要?》中所阐述的,CRS 本身并不创设任何新的税种或税率,而是由经济合作与发展组织(OECD)受二十国集团(G20)委托制定的自动交换财务账户资料(Automatic Exchange of Financial Account Information, 简称 AEOI)国际标准,旨在通过政府间常态化的行政互助,提升跨境税收透明度并打击跨境逃避税行为。
1.1 香港《税务条例》第8AAA部(第50A至50P条)的本地立法框架
国际准则须通过本地立法方可在当地实施。中国香港特别行政区于 2016 年制定《2016年税务(修订)(第3号)条例》,正式在香港法例第112章《税务条例》(Inland Revenue Ordinance, Cap. 112)中增订第8AAA部(第50A至50P条)及附表17C、17D、17E,规定自 2017 年 1 月 1 日起在香港全面实施 CRS 尽职审查程序,并于 2018 年完成首批跨国财务账户资料自动交换。
此后,香港特区立法会先后通过《2019年税务(修订)(第2号)条例》及后续修订,进一步明确了财务机构的尽职审查义务与反规避条文(第50L条),并将香港的“申报对象管辖区(Reportable Jurisdictions)”扩展至 120 余个国家和地区(涵盖中国内地、新加坡、英国、欧盟成员国、澳大利亚、加拿大、日本以及开曼群岛、英属维尔京群岛 BVI、百慕大等司法管辖区)。
1.2 年度自动交换四阶段流程与 7 大法定报送字段
根据香港《税务条例》第50B条至第50G条及香港税务局(IRD)发布的《金融机构指南(Guidance for Financial Institutions)》,香港 AEOI/CRS 机制按公历年度运行,主要包括以下四个阶段:
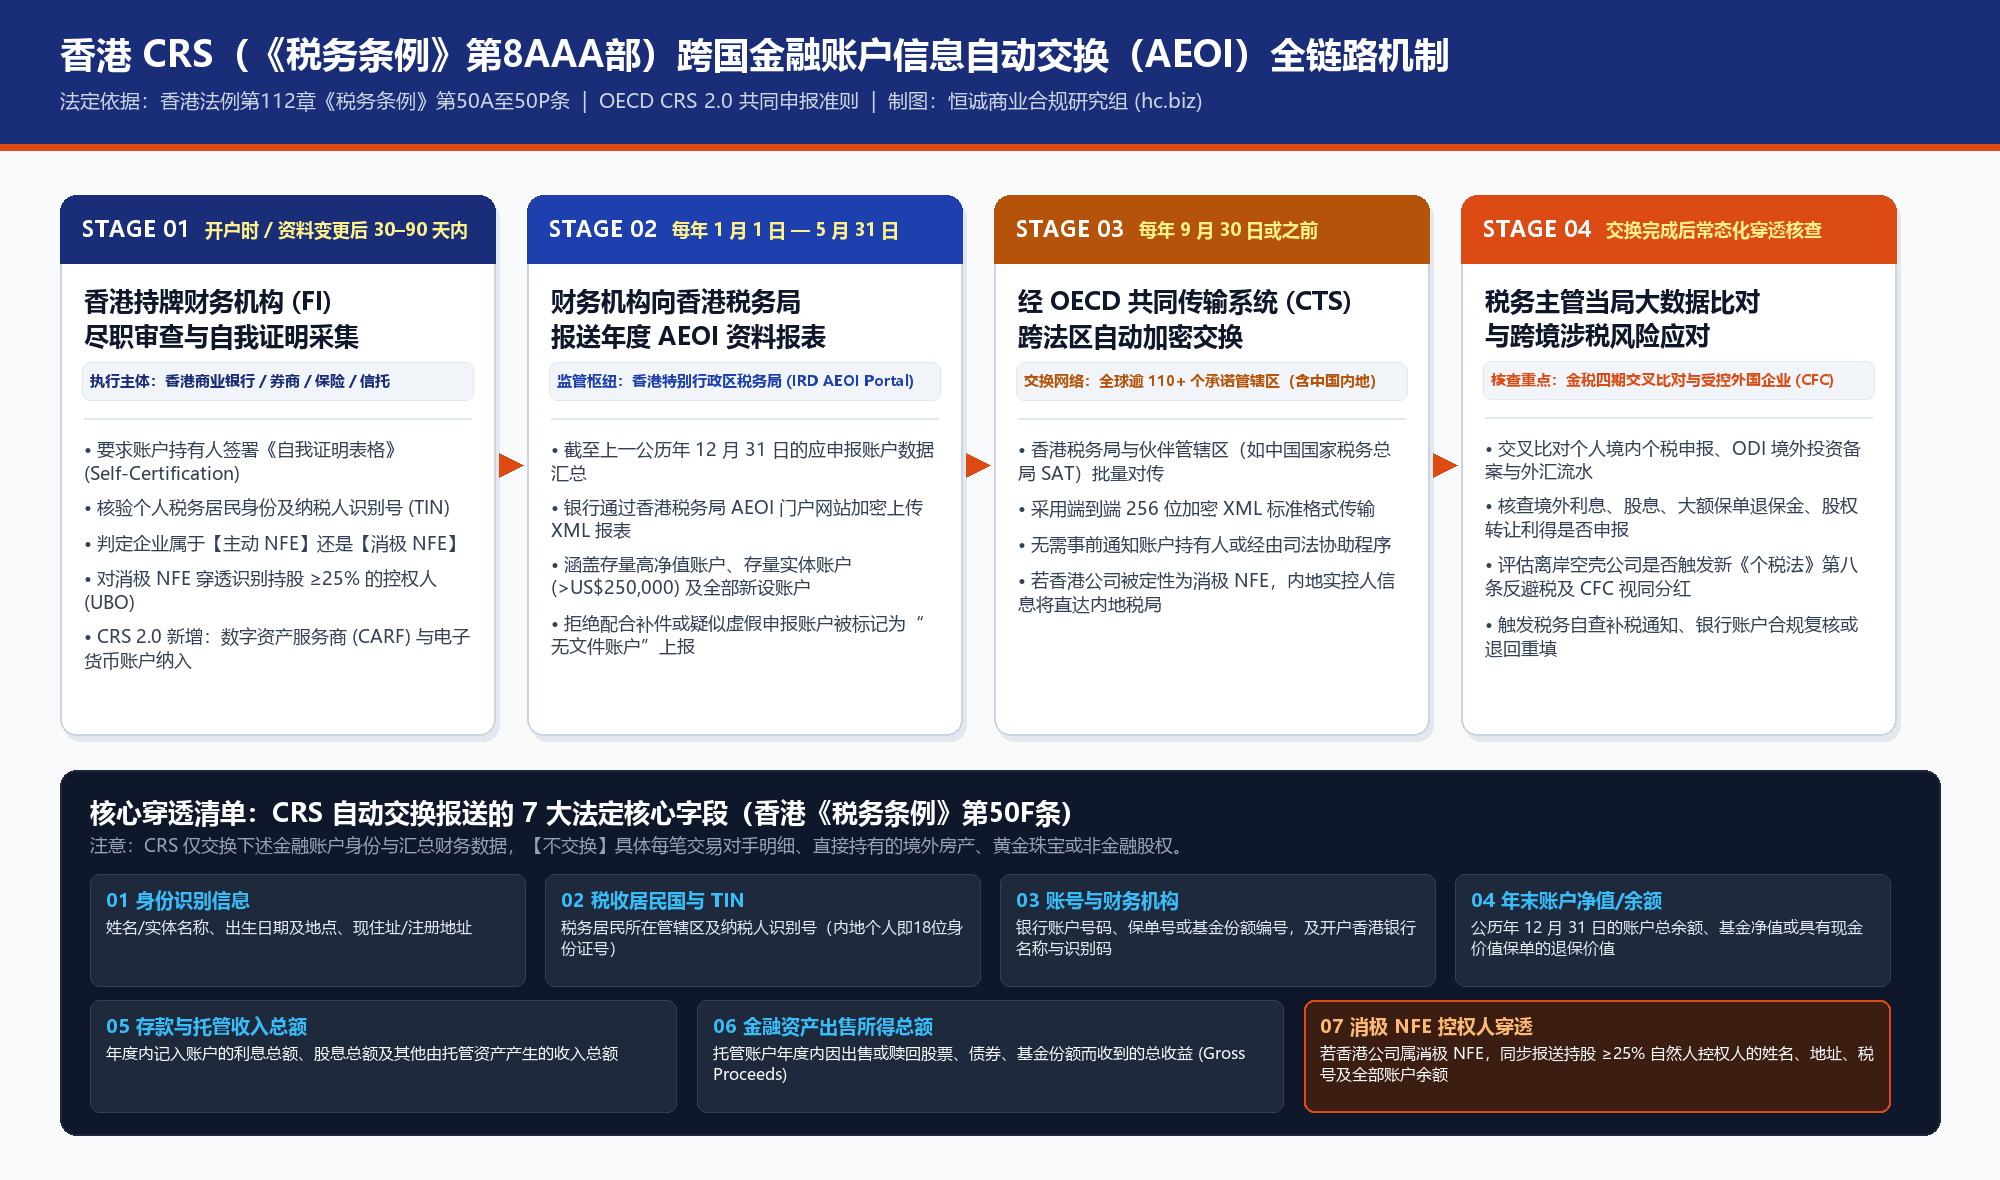
- 第一阶段:尽职审查与自我证明采集(开户时及资料变更后法定期限内)
凡在香港申报财务机构(Reporting Financial Institutions,包括持牌银行、证券经纪行、资产管理机构、特定保险公司及非豁免受托人)开立新账户的个人或实体,均须提交由账户持有人签署的《自我证明表格》(Self-Certification Form),声明其税务居民身份。根据香港税务局指引,若账户持有人的情况发生变更(Change in Circumstances)导致原自我证明失实,账户持有人通常须在变更发生后 30 天内(或财务机构按规要求的期限,一般不超过 90 天)提交更新后的自我证明。 - 第二阶段:财务机构向香港税务局提交年度 AEOI 报表(每年 5 月 31 日或之前)
申报财务机构以上一公历年 12 月 31 日为基准日,汇总识别所有属于“申报对象管辖区税务居民”所持有的须申报账户(以及由该等税务居民担任控权人的消极非财务实体账户),生成符合香港税务局规格的 XML 数据文件,通常须于每年 5 月 31 日或之前(具体以税务局当年发出的电子报税通知书载明期限为准)通过香港税务局 AEOI 门户网站提交。 - 第三阶段:香港税务局与伙伴管辖区自动交换资料(每年 9 月底前)
香港税务局对各财务机构报送的数据进行校验整合后,通常于每年 9 月 30 日或之前,通过 OECD 共同传输系统(Common Transmission System, CTS),以加密方式与相关伙伴管辖区的主管当局完成年度资料自动交换。 - 第四阶段:接收方税务主管当局入库归档与涉税管理
伙伴管辖区税务机关接收数据后,依据纳税人识别号(TIN)及身份信息将境外账户资料归入纳税人档案,作为跨境税收征管与风险评估的参考依据。
1.3 常见法规理解误区澄清
对照香港《税务条例》第8AAA部及附表17D、17E的法定条文,以下三项市场常见误读需结合法律原文予以澄清:
| 常见市场误读 | 香港《税务条例》第8AAA部法定条文规定 | 合规管理提示 |
|---|---|---|
| 误读一:新账户余额低于 25 万美元可豁免审查 | 根据《税务条例》附表17D,25 万美元门槛仅适用于 2016 年 12 月 31 日或之前已开立的“先前实体账户(Pre-existing Entity Accounts)”。对于 2017 年 1 月 1 日起新开立的个人及实体账户(New Accounts),法定尽职审查并无最低金额豁免门槛,均须采集自我证明并按规识别。 | 根据《税务条例》第50L条(反规避条文),任何人士如订立任何安排,其主要目的或主要目的之一是规避第8AAA部下的责任,该安排在判断财务机构及账户持有人责任时须予不理。企业切勿尝试通过年末人为转移资金等方式规避审查。 |
| 误读二:CRS 自动交换包含每一笔商业货款流水明细 | 根据《税务条例》第50F条,年度自动交换(AEOI)报送的财务数据为公历年年末(或关户时)的账户结余或价值,以及年度内计入账户的利息总额、股息总额、其他收入总额及出售/赎回金融资产的总收益,并不包含日常单笔商业贸易汇款对手方或合同明细。 | 虽然 AEOI 自动交换本身仅报送年度汇总数据,但在双边税收协定或税收情报交换协定(TIEA)框架下,税务主管当局仍可在符合法定条件时就特定个案开展专项情报交换(EOIR)。企业应妥善保存完整会计凭证与贸易单据。 |
| 误读三:现金价值保单或信托架构不在 CRS 申报范围内 | 根据《税务条例》第50A条,具有现金价值的保险合约(Cash Value Insurance Contracts)及年金合约自始属于“财务账户”范畴;家族信托及投资实体亦须按附表17C至17E规则识别委托人、受托人、保护人、受益人或控权人(详见《离岸信托全景指南》)。 | 无论是银行存款、证券托管、具有现金价值的保单还是信托架构,均应在各自适用的法律规则下履行真实、完整的申报与税务合规义务。 |
第二章 法定分类标准:主动非财务实体(Active NFE)与消极非财务实体(Passive NFE)“双 50%”测试
在 CRS 规则体系下,实体账户(Entity Account)的尽职审查逻辑与个人账户存在显著差异。一家在香港持牌银行开户的有限公司(如香港有限公司、BVI 公司或开曼公司),若本身不属于“财务机构(Financial Institution, FI)”,则会被归类为非财务实体(Non-Financial Entity, NFE),并进一步细分为“主动非财务实体(Active NFE,香港税务局中文表格亦称积极非财务实体)”或“消极非财务实体(Passive NFE,亦称被动非财务实体)”。
正如我们在《CRS冲击波:“离岸壳公司”的终结与“经济实质”的兴起》中所介绍的,CRS 之所以区分主动 NFE 与消极 NFE,核心目的在于识别那些无实质商业经营、主要用于持有金融资产或股权的壳公司(Passive NFE),并依法对其背后的自然人控权人(Controlling Persons)实施穿透识别(Look-through)。
2.1 附表17E“双 50%”量化测试:主动经营业务 NFE 的法定门槛
根据香港《税务条例》附表17E第8部及香港税务局《金融机构指南》第6章,非上市民营企业最常适用的 Active NFE 判定标准为“积极经营业务测试(Active Business Test)”——即“双 50% 量化标准”:
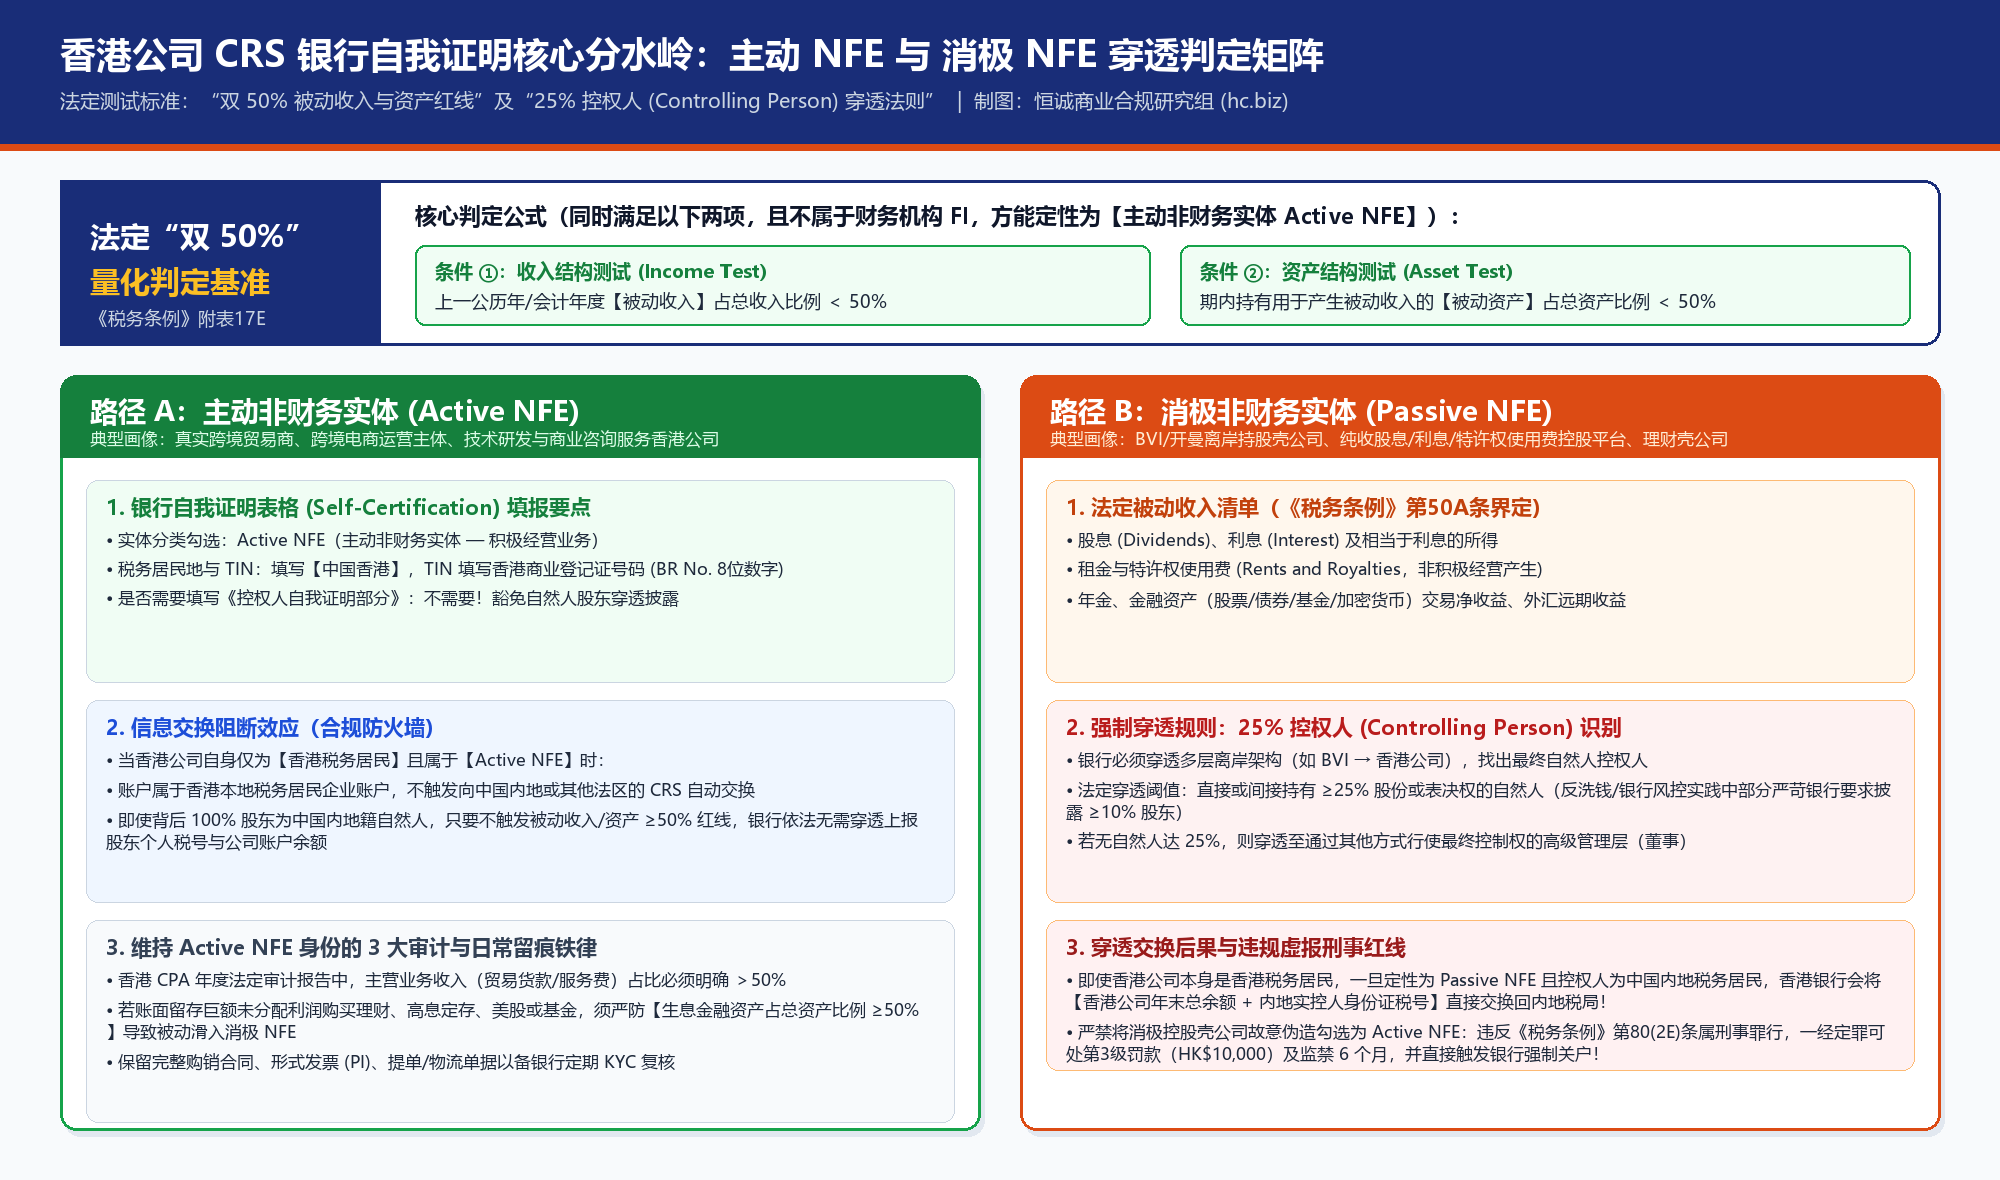
一家非财务实体若要依据该项标准归类为主动非财务实体(Active NFE),必须同时符合以下两项量化指标:
- 指标一(收入结构测试 Income Test):该实体在上一公历年(或其他适当的申报期/会计年度)的总收入(Gross Income)中,属于“被动收入(Passive Income)”的部分少于 50%(< 50%);以及(AND)
- 指标二(资产结构测试 Asset Test):该实体在该公历年(或其他适当的申报期/会计年度)内所持有的资产中,产生被动收入或为产生被动收入而持有的资产(Passive Assets)少于总资产的 50%(< 50%)。
⚠️ 法定判定规则:上述两项指标必须同时满足。若企业在上一申报期的被动收入占总收入达 50% 或以上,或者产生被动收入的资产占总资产达 50% 或以上(且不符合上市公司、政府实体、合资格非牟利组织或纯非金融集团控股实体等其他法定 Active NFE 细分情形),则该实体在 CRS 下即属消极非财务实体(Passive NFE),须在银行自我证明表格中如实勾选 Passive NFE 并披露控权人资料。
2.2 香港税务局《金融机构指南》界定的“被动收入(Passive Income)”范围
根据香港税务局《金融机构指南》第6章,在核算上述“双 50%”测试时,被动收入(Passive Income)一般包括以下部分:
- 股息(Dividends):股权投资所取得的股息及属于股息替代性质的收益。
- 利息(Interest):银行存款利息、债券票息、股东贷款利息及相若于利息的收益。
- 租金及特许权使用费(Rents and Royalties):出租物业、设备或授权使用知识产权取得的租金及特许权使用费(但由该实体的雇员积极经营业务所赚取的租金及特许权使用费除外)。
- 年金(Annuities):年金合约下的收益。
- 金融资产交易净收益:出售或交换可产生上述被动收入的财务资产所获得的收益净额。
- 商品交易净收益:商品期货、远期或相若衍生交易的收益净额(特定实货对冲交易除外)。
- 外币汇兑净收益(Foreign Currency Gains):非因日常商业运营结算而产生的外币汇兑收益净额。
- 名义本金合约净收入(Notional Principal Contracts):掉期及互换等合约下的净收入。
- 现金价值保险合约下的款项:就具现金价值的保险合约所收取的款项或超额收益。
相对应地,企业通过真实从事货物贸易、跨境电商销售、物流运输、技术开发、管理咨询等日常商业活动所取得的营业收入,属于主动经营收入。
2.3 主动 NFE 与消极 NFE 的法定申报要求对比
| 对比维度 | 主动非财务实体 (Active NFE) | 消极非财务实体 (Passive NFE) |
|---|---|---|
| 法定界定基准(积极业务类) | 上一申报期被动收入 < 50% 且 期内被动资产 < 50%(或符合附表17E所列其他法定 Active NFE 类别)。 | 不属于主动非财务实体(即被动收入 ≥ 50% 或 被动资产 ≥ 50%),或属于位于非参与管辖区的投资实体。 |
| 常见适用企业类型 | 从事真实货物进出口贸易、跨境电商运营、软件与技术服务、国际物流等实质商业活动的企业。 | 无实质经营业务的纯持股公司(HoldCo)、主要依赖股息/利息/租金/理财收益的资产持有公司。 |
| 控权人(Controlling Person)穿透要求 | 在《实体自我证明表格》中无需额外交回《控权人自我证明表格》(但仍须配合银行根据反洗钱条例开展的日常 KYC 实益拥有人核查)。 | 须履行法定穿透申报:识别并由每一名直接或间接持股 ≥ 25% 的自然人控权人(若无自然人达 25%,则为高级管理人员)填写《控权人自我证明表格》。 |
| AEOI 跨国交换判定逻辑 | 按实体自身的税务居民身份判定:若该香港公司仅为中国香港税务居民(且根据其他管辖区税法不构成当地税务居民企业),其账户属于香港本地税务居民账户,不在向境外自动交换之列;若该实体同时构成其他申报对象管辖区的税务居民企业,则按该实体税务居民地交换。 | 同时按实体自身及控权人的税务居民身份判定:即便实体本身为香港注册公司,只要其穿透后的自然人控权人属于申报对象管辖区(如中国内地)的税务居民,财务机构须将该实体账户资料连同控权人身份及税务编号纳入年度 AEOI 报送范围。 |
| 银行常规核验文件 | 经审计的年度财务报表(Audited Financial Statements)、香港商业登记证(BR)、公司注册证书(CI)及商业贸易合同/单据等。 | 多层股权架构图、各层级股东名册(ROM)、重要控制人登记册(SCR)记录,以及全体控权人的身份证明、住址证明与税务编号(TIN)。 |
2.4 香港税务局《金融机构指南》下的四类典型实体结构分类解析
依据香港《税务条例》附表17E及《金融机构指南》的规定,不同业务与股权结构的实体在 CRS 尽职审查中适用各自的法定分类规则:
- 结构类型一:从事真实货物买卖或服务贸易的香港运营公司
若一家香港有限公司的核心业务为国际货物买卖或跨境技术服务,其上一会计年度经审计财务报表显示主营业务收入占总收入超过 50%,且资产主要由贸易应收账款、存货及日常运营周转资金构成(产生被动收入的金融资产占比不足 50%),则该企业符合附表17E下的主动非财务实体(Active NFE)标准。在向银行提交《实体自我证明表格》时,应如实勾选 Active NFE,并填报其税务居民管辖区及税务编号。(注:若该公司在港产生应评税利润,须依法按香港利得税规定履行核数与报税义务)。 - 结构类型二:多层离岸持股架构中的顶层控股公司(如 BVI 控股公司 → 香港运营子公司)
在跨境集团常见的“离岸控股公司 + 香港运营子公司”结构中,若各主体分别在香港银行开立账户,银行会按单一开户实体分别审查:
• 底层香港运营子公司若符合“双 50%”积极业务标准,其账户按 Active NFE 申报;
• 顶层离岸控股公司若无实质贸易运营,其主要收入来自下属子公司派发的股息(属于被动收入)或银行存款利息,且不符合附表17E关于“纯非金融集团控股实体(Holding NFE that is a member of a non-financial group)”的严格法定条件,则该顶层控股公司属于消极非财务实体(Passive NFE),须依法穿透披露其背后的自然人控权人。 - 结构类型三:业务转型或停止贸易后主要持有生息金融资产的公司(实体类别动态变化)
企业的 CRS 实体分类并非终身固定,而是随每一会计年度的收入与资产结构动态变化。例如,某香港公司早年从事贸易业务(属于 Active NFE),但后续年度停止贸易接单,将账面留存资金主要用于配置银行定期存款、货币基金、债券或股票,导致该会计年度的利息/理财收益占总收入达 50% 或以上,或生息金融资产占总资产达 50% 或以上。根据《税务条例》关于“情况变更(Change in Circumstances)”的规定,该公司已由主动 NFE 转变为消极非财务实体(Passive NFE),须依法在法定期限内向开户银行提交更新后的自我证明表格并如实披露控权人信息。 - 结构类型四:家族信托(Trust)及受专业管理的底层投资控股实体
在信托及财富管理架构中,由专业受托人或持牌资产管理机构管理、且总收入主要来源于金融资产投资、再投资或交易的实体,通常会被直接界定为“投资实体类财务机构(Investment Entity FI)”或 Passive NFE。在 CRS 规则下,信托架构中的委托人(Settlor)、受托人(Trustee)、保护人(Protector,如有)、受益人(Beneficiaries)以及任何对信托行使最终有效控制的自然人,均须按照法定规则进行识别与申报(详见《离岸信托全景指南:历史起源、香港监管、内地政策与合规实操》)。
第三章 香港银行《CRS 实体自我证明表格》填报规范与常见误区
无论是首次申请香港银行开户,还是配合银行开展定期客户尽职审查(KYC/CDD),企业获授权签署人均须代表公司签署《实体自我证明表格》(Entity Self-Certification Form)。香港税务局网站提供了标准参考范本(IR1455),而各家持牌银行亦制订了内容等效的纸质或商业网银电子表格。
3.1 《实体自我证明表格》四大核心部分填报说明
| 表格部分 | 核心填报栏位 | 主动非财务实体(Active NFE)填报要求 | 消极非财务实体(Passive NFE)填报要求 |
|---|---|---|---|
| Part 1 账户持有人识别资料 | 实体法定名称、注册成立地、现时营业地址、通讯地址、公司注册编号。 | 按公司注册证书(CI)及有效商业登记证(BR)上的法定名称填写;如实填报实际营业地址与注册办事处地址。 | 按实体注册文件如实填写;若注册成立地与实际管理机构所在地不同,须据实填报两个地址。 |
| Part 2 实体类别声明 | 1. 财务机构 (Financial Institution) 2. 主动非财务实体 (Active NFE) 3. 消极非财务实体 (Passive NFE) | 对照上一年度财务报表确认符合双 50% 标准后,勾选 “主动非财务实体(Active NFE)” 下的对应子项。 | 勾选 “消极/被动非财务实体(Passive NFE)”,并按表格要求列出所有控权人姓名及同步递交《控权人自我证明表格》。 |
| Part 3 税务居民身份及税务编号(TIN) | 1. 税务居民所在管辖区 2. 税务编号(TIN) 3. 无法提供 TIN 的原因(Reason A/B/C) | • 若仅为香港税务居民:管辖区填 Hong Kong,TIN 填香港商业登记证号码(8位数字 BR Number)。 • 若同时构成其他管辖区税务居民企业:须一并如实填报所有税务居民管辖区及对应 TIN。 | • 实体自身先按实填报其税务居民管辖区及 TIN(若适用 Reason A/B/C 须如实说明)。 • 同时在控权人附表中填报各控权人个人的税务居民管辖区及个人 TIN。 |
| Part 4 控权人附表与获授权人签署 | 控权人个人资料、税务居民身份、个人 TIN、控制权类别及法定声明签署。 | 无需填写控权人附表;由公司董事或获授权签署人在声明栏签署并注明职位与日期。 | 每名控权人须分别填写《控权人自我证明表格》;若控权人为中国内地税收居民,个人 TIN 填写 18 位中华人民共和国居民身份证号码。 |
3.2 香港商业银行 CRS 尽职审查与反洗钱(AML/CDD)协同核查原则
根据香港金融管理局(HKMA)《打击洗钱及恐怖分子资金筹集指引》及香港税务局《金融机构指南》,香港持牌银行在审核《CRS 自我证明表格》时,并非仅做形式上的收件归档,而是必须对其开展“合理性测试(Reasonableness Test)”,将客户提交的自我证明与银行通过开户尽调、日常交易监测及财务报表所掌握的 AML/KYC 资料进行交叉核验:
- 原则一:网银电子问卷与经审计财务报表的交叉印证
目前香港主流商业银行普遍通过商业网银推送定期合规复核通知。若企业在电子自我证明中勾选“主动非财务实体(Active NFE)”,银行合规部门会对照企业提交的香港执业会计师审计报告(Audited Financial Statements),核查其损益表中的营业收入占比及资产负债表中的资产结构是否确实符合“双 50%”标准。若表格勾选内容与财务报表数据存在明显矛盾,银行会要求企业重新核实并更正。 - 原则二:CRS 控权人(25%标准)与 AML 实益拥有人(UBO)及公司 SCR 登记册的一致性核验
根据香港《税务条例》附表17E,CRS 识别公司控权人的法定持股门槛为不少于 25%(≥25%),这与香港《公司条例》(第622章)下备存《重要控制人登记册》(Significant Controllers Register, SCR)的持股门槛一致。而在银行反洗钱(AML)审查中,银行可能根据客户风险等级要求披露持股比例更低的股东信息。企业向银行申报的股权结构图与控权人名单,必须与公司法定股东名册(ROM)及 SCR 登记册保持真实一致。 - 原则三:税务居民“标记(Indicia)”核查与投资入籍计划(CBI/RBI)审慎复核
根据 OECD 及香港税务局发布的指导原则,若账户持有人或控权人在自我证明中仅声称自己为某一低税率或推行投资入籍/居留计划(CBI/RBI)管辖区的单一税务居民,但其在银行留存的开户资料中包含其他管辖区的常住地址、联系电话、长期付款指令或常设授权人等“标记冲突(Conflicting Indicia)”,银行须按法定程序要求客户提供进一步的居住证明、完税证明或合理解释,以核实其真实的全部税务居民身份。
3.3 实务填报中最常见的 5 类错误与合规风险
- 误点一:未核对财务报表即盲目勾选实体类别(导致申报失实)
部分企业经办人员在不了解“Active NFE”与“Passive NFE”法律定义的情况下随意勾选:或将具备真实贸易营收的主动经营企业误填为 Passive NFE,或将仅有股息/理财收入的纯持股壳公司错误勾选为 Active NFE。填报前务必先对照公司上一会计年度的财务报表进行客观核算,据实勾选。 - 误点二:混淆香港公司的税务编号(TIN)与公司注册编号(CR No.)
根据香港税务局官方说明,香港有限公司在 CRS 表格中的税务编号(TIN)应填写香港《商业登记证》(Business Registration Certificate)左上角的 8 位数字商业登记号码(BR Number),而非 7 位数的公司注册证书编号(Company Number),亦无需包含商业登记证后方的-000-xx-xx-x分行代码。 - 误点三:误以为“分散持股至每人低于 25%”即可免除披露消极 NFE 控权人
首先,根据《税务条例》第50L条反规避条文,任何旨在规避 CRS 申报的人为拆股或代持安排均属无效,一致行动人或关联方的持股须合并计算;其次,根据《税务条例》附表17E第1部,对于消极 NFE,若确实没有任何自然人通过股权享有不少于 25% 的控制权,财务机构须依法将通过其他方式实施控制的自然人、或担任该实体“高级管理人员(Senior Managing Official,如公司董事)”的自然人识别为控权人。因此,消极 NFE 均须依法如实填报控权人信息。 - 误点四:混淆“国籍/永居身份”与税法意义上的“税务居民身份(Tax Residence)”
正如我们在《“税务居民”身份:您在CRS信息交换网中的关键坐标》中所强调的,CRS 依据的是各国(地区)国内税法所规定的税收居民身份,而非国籍或居留签证。例如,根据《中华人民共和国个人所得税法》第一条,在中国境内有住所(因户籍、家庭、经济利益关系而在中国境内习惯性居住),或者无住所而一个纳税年度内在中国境内居住累计满 183 天的个人,为个人所得税居民个人。若个人同时符合两个或以上管辖区的税务居民定义,须在《自我证明表格》中如实列明全部税务居民管辖区及对应税号,不得隐瞒。 - 误点五:将银行《CRS 自我证明表格》与香港税务局《税收居民身份证明书(CoR)》混为一谈
银行采集的《CRS 自我证明表格》仅用于履行《税务条例》第8AAA部下的金融账户尽职审查;而企业若拟申请享受税收协定(或《内地和香港特别行政区关于对所得避免双重征税和防止偷漏税的安排》)下的待遇,则必须向香港特别行政区税务局(IRD)正式申请签发《税收居民身份证明书》(Certificate of Resident Status, CoR)(详见《数字化合规新篇章:香港税务局全面推行数字税收居民身份证明书 (CoR)》)。两者法律性质与用途完全不同。
第四章 CRS 2.0 修订动向与跨境涉税信息合规管理
随着国际税收征管协作的持续深化,OECD 已发布《加密资产申报框架(CARF)》及《CRS 修订案(通称 CRS 2.0)》,香港特区政府亦正推进相关本地立法与监管衔接工作(详见《香港步入 CRS 2.0 时代:数字资产“阳光化”,您的企业架构面临哪些合规大考?》)。
4.1 OECD CRS 2.0 修订的三大核心制度变化
- 将特定电子货币产品(E-Money)与央行数字货币(CBDC)纳入存款账户定义:修订后的 CRS 标准将符合条件的电子货币产品及数字货币纳入申报财务机构的审查与报送范围。
- 实现加密资产与传统金融账户的衔接:直接通过加密资产服务商进行的交易纳入 CARF 框架,而间接投资于加密资产的衍生工具、基金份额及托管权益则纳入修订后的 CRS“财务资产”定义。
- 细化报送数据字段与控权人角色分类:CRS 2.0 要求财务机构在报送信息中进一步区分联名账户情况、股权/债权权益类型、消极 NFE 控权人的具体判定角色(如基于所有权、高级管理人员或信托角色)以及自我证明的有效性状态,从而提高跨国税务信息交换的精准度。
4.2 跨境企业与个人的四大核心税法合规维度
在跨国涉税信息自动交换机制常态化运行的背景下,拥有境外账户或境外控股架构的中国内地税收居民(个人及企业)应当重点关注以下四项现行税法规定,依法履行纳税申报义务:
| 税法合规维度 | CRS 报送的关联账户信息 | 适用法律法规依据 | 法定申报与合规义务 |
|---|---|---|---|
| 维度一: 个人境外所得年度汇算申报 | 个人境外银行/证券账户年度内取得的利息、股息及金融资产转让收益。 | 《中华人民共和国个人所得税法》第七条、第十三条;财政部、税务总局公告 2020 年第 3 号(及后续完善境外所得有关个人所得税政策公告)。 | 中国税收居民个人从中国境外取得的所得,应当依法在取得所得的次年 3 月 1 日至 6 月 30 日内申报缴纳个人所得税;已在境外缴纳的个人所得税税额,可按规定在抵免限额内申请税收抵免。 |
| 维度二: 受控外国企业 (CFC) 规则合规 | 消极 NFE 穿透报送的控权人身份、持股实体信息及期末账户结余。 | 《中华人民共和国个人所得税法》第八条第一款第二项;《中华人民共和国企业所得税法》第四十五条。 | 由居民个人或居民企业控制的设立在实际税负明显偏低的国家(地区)的企业,无合理经营需要,对应当归属于居民个人或居民企业的利润不作分配或减少分配的,税务机关有权依法进行纳税调整。 |
| 维度三: 境外直接投资 (ODI) 与外汇合规 | 境内主体或自然人在境外设立实体并持有大额金融账户资产。 | 发改委《企业境外投资管理办法》、商务部《境外投资管理办法》及国家外汇管理局相关规定(含 37 号文登记)。 | 境内企业出海投资设立香港或离岸子公司,应按规定事先办理发改委、商务部门 ODI 备案/核准及外汇登记手续,并按期履行境外投资存量权益登记。 |
| 维度四: 跨国关联交易与转让定价合规 | 跨国集团成员实体间的跨境资金往来、留存利润及国别报告(CbCR)信息。 | 《中华人民共和国企业所得税法》第六章(特别纳税调整)及香港《税务条例》第50AAF条(转让定价规则)。 | 跨国企业集团内部关联交易须遵循独立交易原则(Arm’s Length Principle),按规准备同期资料并据实申报关联业务往来(详见《BVI-香港-内地离岸架构合规解析》)。 |
第五章 收到香港银行《更新税务居民自我证明通知书》的合规应对流程
在日常经营中,香港公司常会通过商业网银通知、预留电子邮箱或香港法定注册地址收到开户银行发出的《更新税务居民自我证明通知书》(Request for Updated CRS Self-Certification)或定期 KYC 尽职审查信函。根据香港《税务条例》第8AAA部及银行账户服务条款,若账户持有人未能在银行指定期限内交回有效的自我证明及所需核证文件,银行可依法限制账户交易功能、中止账户服务,或根据法定程序将该账户按“未有证明的账户(Undocumented Account)”或既有记录标记(Indicia)向香港税务局申报。
5.1 触发银行要求更新《自我证明表格》的常见原因
- 原因 1(公司股权或董事变更):公司近期办理了股份转让、配售新股或董事变更,导致公司持股结构或重要控制人(SCR)信息发生变动(属于法定“情况变更 Change in Circumstances”)。
- 原因 2(年度财务报表显示收入或资产结构变动):企业最新会计年度的收入结构或资产构成发生变化(例如利息、股息或理财资产占比上升),银行需重新核实该实体在最新年度是否仍符合原申报的 NFE 类别。
- 原因 3(银行定期周期性 KYC/CDD 复核):持牌银行按照监管要求,每隔一定周期对存量企业账户开展例行尽职审查,要求更新公司商业登记证、周年申报表、审计报告及 CRS 自我证明。
- 原因 4(通讯资料或税务标记变更):账户新增了不同司法管辖区的通讯地址、联系电话或授权签署人,触发银行核实税务居民身份是否发生变更。
- 原因 5(法定注册地址信件退回):银行寄往香港公司注册办事处地址的信函因无人签收被退回,导致银行要求重新核实企业存续状态与联系地址(关于香港公司秘书监管要求,可参考《2026年香港TCSP行业白皮书》)。
5.2 企业收到银行 CRS 复核通知后的 4 步合规处理流程
企业在收到银行发出的 CRS 自我证明更新通知后,应秉持“及时响应、核对账表、据实申报”的原则,按以下四个步骤妥善处理:
- 第一步:确认银行要求的回复期限与具体清单
仔细查阅银行信函或商业网银通知中载明的截止日期(通常为 30 天至 90 天)及所需提交的具体表格名称(如《实体自我证明表格》、《控权人自我证明表格》或商业登记证/审计报告等支持文件),安排专人跟进,避免因逾期未回复而影响账户正常收付。 - 第二步:对照最近一期的经审计财务报表客观核算“双 50%”指标
调取公司上一会计年度经香港执业会计师审计的财务报表(Audited Financial Statements),严格依据《税务条例》附表17E的规定核算:
• 损益表中被动收入(股息、利息、租金、金融资产交易净收益等)占总收入的比例是否少于 50%;
• 资产负债表中产生被动收入的资产占总资产的比例是否少于 50%。
若公司尚未按期完成法定核数审计,应先依法安排会计师完成账目审计,以确保填报数据有据可依。 - 第三步:严格按照核算结果据实勾选 Active NFE 或 Passive NFE
• 若经核算同时满足“被动收入 <50%”且“被动资产 <50%”(或符合其他法定主动 NFE 条件),可据实勾选 Active NFE,并随附审计报告及商业贸易证明文件供银行核验;
• 若因业务调整或生息资产增加导致被动收入或被动资产占比已达或超过 50%,企业必须依法如实勾选为消极非财务实体(Passive NFE),绝不可隐瞒事实或继续错误勾选 Active NFE。在银行合规审查中,根据实际情况如实申报或变更为 Passive NFE 属于正常的法定合规行为;反之,作出不实声明则会违反银行合规条款及《税务条例》。 - 第四步:完整填报控权人信息并确保与公司法定记录一致
若实体归类为 Passive NFE,须由每一名直接或间接持股不少于 25% 的自然人控权人(或高级管理人员)准确填写《控权人自我证明表格》,如实声明其全部税务居民管辖区及对应的纳税人识别号(TIN),并确保向银行提交的股权架构与香港公司备存的《重要控制人登记册(SCR)》及《周年申报表(NAR1)》完全吻合。
5.3 法定罚则警示:《税务条例》第80(2E)条与第50L条
在香港法律框架下,签署《CRS 自我证明表格》属于严肃的法定申报行为。香港法例第112章《税务条例》第80(2E)条明确规定:
任何人如在作出根据第50C条须收集的自我证明时,作出在要项上属虚假或具误导性的陈述,且明知该项陈述在要项上属虚假或具误导性,或罔顾该项陈述是否在要项上属虚假或具误导性,即属犯罪,一经定罪,可处第3级罚款(HK$ 10,000)及监禁 6 个月。
此外,《税务条例》第50L条(反规避条文)规定,如任何人士订立任何安排,或任何人士采取任何行动,其主要目的或主要目的之一是规避第8AAA部下的任何责任,则在该部适用时,该安排或行动须予不理。因此,企业与个人在办理银行开户及 CRS 申报时,必须严格遵循诚实信用与依法合规原则,如实陈述企业经营状况与税务居民身份。
第六章 企业 CRS 与公司秘书年度合规自查清单(10 项核对表)
为协助企业系统梳理香港公司日常秘书合规与银行 CRS 申报要求,我们整理了以下 10 项基础合规自查核对表供企业财务及法务人员参考:
| 序号 | 合规自查维度 | 法定核查标准 | 合规管理要求 |
|---|---|---|---|
| 01 | 收入结构年度复核 | 核查上一会计年度被动收入(股息/利息/租金/金融资产利得等)占总收入比例。 | 严格依据经审计财务报表判定实体分类;若被动收入占比达 50% 或以上,须按规定在法定期限内向银行更新为 Passive NFE。 |
| 02 | 资产结构年度复核 | 核查上一会计年度内产生被动收入的金融资产占总资产比例。 | 即使主营贸易收入占比超过 50%,若生息金融资产占总资产达 50% 或以上,仍属 Passive NFE,须据实履行穿透申报义务。 |
| 03 | 法定核数审计合规 | 香港公司是否按照《公司条例》(第622章)及《税务条例》按期编制经审计财务报表? | 按期委任香港执业会计师(CPA)完成年度审计并依法提交利得税报税表(BIR51),保存完整原始会计凭证至少 7 年。 |
| 04 | 银行自我证明信息准确性 | 在各开户银行留存的《实体自我证明表格》中的名称、地址、TIN 及实体分类是否准确一致? | 香港有限公司的香港税务编号(TIN)应准确填写 8 位数字商业登记证号码(BR No.),信息变更后 30 天内主动通知银行更新。 |
| 05 | 重要控制人登记册 (SCR) | 公司备存的《重要控制人登记册(SCR)》是否真实反映直接或间接持股 ≥25% 的自然人? | 根据《公司条例》第622章,香港公司须在注册办事处或指定地点备存最新 SCR,并与向银行披露的控权人信息保持一致。 |
| 06 | 税务居民身份如实声明 | 账户持有人及控权人是否已根据各国(地区)税法如实声明其全部税务居民管辖区? | 存在双重或多重税务居民身份的个人或实体,须在自我证明表格中完整填写所有税务居民管辖区及对应 TIN,不得遗漏或隐瞒。 |
| 07 | 税收居民身份证明书 (CoR) | 企业如拟申请享受税收协定待遇,是否已向香港税务局申请官方签发的 e-CoR? | 区分银行 CRS 自我证明与税务局 CoR 的不同用途;申请香港 CoR 须如实提交香港税务局规定的申请表(IR1313A/B)及商业实质资料。 |
| 08 | 境外投资 (ODI) 与外汇登记 | 中国内地企业或居民个人赴港投资设立公司是否已按规定办理境内审批/备案与外汇登记? | 严格遵守国家发改委、商务部及国家外汇管理局关于境外投资(ODI)及个人境外投资外汇登记的现行管理规定。 |
| 09 | 境外所得与 CFC 纳税申报 | 中国税收居民个人或居民企业是否已对境外所得及受控外国企业情况进行税务合规核查? | 对照《个人所得税法》及《企业所得税法》规定,按期如实办理境外所得年度汇算清缴与关联申报。 |
| 10 | 法定秘书与注册地址维护 | 香港公司是否委任持牌 TCSP 机构担任法定公司秘书并维持有效的香港注册办事处地址? | 确保香港公司法定注册地址通讯畅通,及时签收并依规处理公司注册处、税务局及开户银行寄发的法定函件。 |
第七章 常见核心问题解答(FAQ)与合规免责声明
Q1:中国内地居民持股的香港有限公司在香港银行开立账户后,CRS 下是如何判定是否需要穿透申报自然人控权人的?
答:根据香港《税务条例》第8AAA部及附表17D、17E的规定,这取决于该香港公司在 CRS 下被归类为“主动非财务实体(Active NFE)”还是“消极非财务实体(Passive NFE)”:
• 若该香港公司符合附表17E下的主动非财务实体(Active NFE)标准(例如上一申报期被动收入占总收入少于 50%,且产生被动收入的资产占总资产少于 50%),在 CRS 规则下按该实体自身的税务居民身份进行识别,无需在 CRS 框架下穿透申报背后自然人控权人的自我证明(若该香港公司仅为香港本地税务居民,则不属于向香港以外管辖区自动交换的账户;但若该实体本身根据其他管辖区税法被认定为当地税务居民企业,则仍须按规申报)。
• 若该香港公司属于消极非财务实体(Passive NFE)(例如无实质商业经营的持股公司,或被动收入/被动资产占比达 50% 或以上),开户银行则必须依法穿透识别其自然人控权人;若控权人为中国内地税收居民,银行须按规将该账户资料及控权人信息上报香港税务局并交换至相关税务主管当局。
Q2:香港公司在填写银行《实体自我证明表格》时,税务编号(TIN)栏位应填写哪个号码?
答:根据香港税务局(IRD)发布的官方指引,香港商业实体在香港的税务编号(TIN)为香港《商业登记证》(Business Registration Certificate, BR)左上角的 8 位数字商业登记号码(BR Number)(无需填写后方的 -000-xx-xx-x 分行代码),而非公司注册证书(CI)上的 7 位公司编号。若涉及填写《控权人自我证明表格》,属于中国内地税收居民的自然人控权人,其个人 TIN 应填写 18 位中华人民共和国居民身份证号码。
Q3:取得香港非永久居民身份证(如通过优才、高才通或专才计划)后,个人是否就自动不再属于中国内地税收居民?
答:不是。居留身份证件与税法意义上的“税收居民身份(Tax Residence)”遵循不同的法律标准。根据《中华人民共和国个人所得税法》第一条,在中国境内有住所(因户籍、家庭、经济利益关系而在中国境内习惯性居住),或者无住所而一个纳税年度内在中国境内居住累计满 183 天的个人,属于中国个人所得税居民个人。因此,即便个人持有香港居民身份证,若其仍符合中国内地税法规定的居民个人条件,则仍具中国内地税收居民身份(或同时构成中港两地双重税务居民),在向香港银行提交《自我证明表格》时,必须依法如实申报全部税务居民身份。
Q4:香港公司收到银行发出的 CRS《自我证明表格》更新通知后,通常应在多长期限内回复?
答:具体回复期限以开户银行发出的书面信函或商业网银通知所载明的日期为准(根据香港税务局指引及银行常规做法,当情况发生变更或银行发出查询时,期限通常为 30 天至 90 天不等)。企业应尽早核对最近一期的财务报表与股东/控权人记录,在规定期限内如实完成填报并交回银行,以免因逾期未交导致账户功能受限。
Q5:如果香港贸易公司既有主营贸易收入,同时又持有大额银行定期存款或理财产品,在判定 Active NFE 时需要注意什么?
答:必须同时核查“收入测试”与“资产测试”两项指标。根据《税务条例》附表17E,按积极经营业务归类为 Active NFE 要求上一申报期“被动收入 <50%”且“产生被动收入的资产 <50%”。即使企业当年的贸易收入占总收入超过 50%(通过了收入测试),但如果其资产负债表中用于赚取利息、股息或理财收益的被动资产占总资产比例达到或超过 50%(未通过资产测试),该企业在 CRS 下仍属于消极非财务实体(Passive NFE),须在自我证明表格中据实按 Passive NFE 申报。
Q6:拥有境外金融账户或境外控股架构的企业与个人,日常应如何做好跨境税务合规?
答:建议从以下三方面落实常态化合规管理:第一,在香港本地层面,确保香港公司按《公司条例》与《税务条例》按期完成会计做账、香港执业会计师(CPA)法定审计、利得税申报及重要控制人登记册(SCR)更新,并在银行尽职审查中如实填报 CRS 自我证明;第二,在跨境投资层面,确保按规定履行境内发改委、商务部门 ODI 备案及外汇登记手续;第三,在纳税申报层面,对照《中华人民共和国个人所得税法》及《企业所得税法》关于境外所得申报及受控外国企业(CFC)的规定,聘请具备执业资质的税务师或会计师进行核算,依法按期向主管税务机关履行纳税申报义务。
合规声明与免责提示(Compliance & Legal Disclaimer)
1. 本文内容系依据香港法例第112章《税务条例》第8AAA部、香港税务局《金融机构指南》及经济合作与发展组织(OECD)公开文献整理,仅供一般性法规政策科普与企业管理参考,不构成任何法律意见、税务建议、会计审计意见或投资要约。具体个案请咨询具备相应司法管辖区执业资格的律师、注册会计师或税务师,并以香港税务局、国家税务总局及各开户金融机构最新官方规定与裁定为准。
2. 恒诚商务(HC Business Limited,香港特区政府信托或公司服务提供者牌照编号:TC006431)严格遵守中国香港特别行政区及相关司法管辖区法律法规,仅提供合法合规的公司注册与法定公司秘书服务,坚决反对且绝不提供任何旨在规避 CRS 尽职审查与信息交换、隐匿实益拥有人/控权人身份、伪造商业实质或逃避纳税义务的违规咨询或安排。